Коротко (TL;DR)
- Що сталося. Найдешевший комплект DDR5 на 32 ГБ коштував $80–120 влітку 2025 року, до початку кризи, і $439 на 15 червня 2026 року — зростання в 3–4 рази. Контрактна DRAM у першому кварталі 2026-го додала 90–95% за квартал, SSD і флешпам’ять NAND дорожчають слідом.
- Чому зросли ціни на оперативну пам’ять у 2026 році. Дата-центри для ШІ забирають пам’ять швидше, ніж її встигають виробляти. Серверу для нейромереж потрібно у 8–10 разів більше DRAM, ніж звичайному, а прискорювачам — пам’ять HBM, яка займає втричі більше кремнієвої пластини на гігабайт.
- Темп уже не той. TrendForce очікує в III кварталі 2026 року +13–18% для DRAM і +10–15% для NAND — зростання різко сповільнилося, але це все ще зростання, а не падіння.
- Коли стане легше. Оцінки розходяться. Голова Acer у вересні 2026 року чекає зниження цін на ПК після середини 2027-го, TechInsights і галузеві спостерігачі — дефіциту до 2028 року й довше. Зниження контрактних цін найближчими кварталами не чекає ніхто.
- Що робити. Якщо комп’ютер потрібен зараз, очікування найімовірніше обійдеться дорожче. Якщо апгрейд — «на виріст», розумніше перебудувати конфігурацію під дорогу пам’ять, ніж чекати повернення докризових цін.
Що сталося з цінами на оперативну пам’ять і SSD у 2026 році
Ціни на оперативну пам’ять відкотилися на два десятиліття назад. Це не метафора: дослідник Даніель Лемір підрахував, що в перерахунку на гігабайт пам’ять повернулася до цін 2007 року. Двадцять років здешевлення відіграно за кілька кварталів.
- Коротко (TL;DR)
- Що сталося з цінами на оперативну пам’ять і SSD у 2026 році
- Чому ШІ-дата-центри спричинили дефіцит пам’яті DRAM і NAND
- На скільки подорожчали DDR5, DDR4 і SSD: цифри по кварталах 2026 року
- Як подорожчання пам’яті вдарило по ноутбуках, ПК і смартфонах
- Коли впадуть ціни на оперативну пам’ять: прогнози до 2028 року
- Ризики прогнозів щодо пам’яті: цикл, бульбашка ШІ та китайські заводи
- Купувати зараз чи чекати: що робити з апгрейдом ПК і збіркою для ШІ
- Часті запитання про зростання цін на пам’ять і SSD
Відлік зручно вести за аналітиками TrendForce — це тайванська дослідницька компанія, яка щокварталу публікує прогноз контрактних цін на пам’ять. За її пресрелізом від 31 березня 2026 року, виробники DRAM перерозподіляють потужності на користь HBM і серверів, а звичайної пам’яті для ПК і смартфонів дістається дедалі менше.
Перш ніж дивитися на цифри, чотири терміни, без яких далі буде складно:
- DRAM — оперативна пам’ять: модулі DDR4 і DDR5 у комп’ютері, LPDDR у ноутбуках і смартфонах, RDIMM у серверах.
- NAND — флешпам’ять, з якої роблять SSD, карти пам’яті й накопичувачі в телефонах.
- HBM (High Bandwidth Memory) — та сама DRAM, але зібрана у високі стоси кристалів просто поруч із ШІ-прискорювачем. Її ставлять у відеокарти для дата-центрів NVIDIA і AMD.
- Контрактна ціна — ціна, за якою виробник продає чипи великим покупцям (Dell, HP, хмарам) за квартальними договорами. Роздріб іде слідом із затримкою та своїми націнками.
Ключові цифри кризи в одній таблиці:
| Показник | Значення | Дата | Джерело |
|---|---|---|---|
| Контрактна DRAM, I квартал 2026 | +90–95% до IV кварталу 2025 | перегляд 2 лютого 2026 | TrendForce |
| Контрактна DRAM, прогноз на II квартал | +58–63% | 31 березня 2026 | TrendForce |
| Контрактна DRAM, прогноз на III квартал | +13–18% | 3 липня 2026 | TrendForce |
| Комплект DDR5 32 ГБ у роздрібі | $80–120 → $439 | літо 2025 → 15 червня 2026 | Notebookcheck |
| Корпоративні SSD, I квартал 2026 | +80% за квартал | червень 2026 | TrendForce через Astute Group |
| Частка пам’яті в собівартості ПК HP | 15–18% → близько 35% | за два квартали до червня 2026 | HP, Notebookcheck |
| Прогноз постачань ноутбуків на 2026 рік | з +1,7% до −14,8% | 17 листопада 2025 → 30 березня 2026 | TrendForce |
Наскрізна лінія цієї статті — останній рядок. Той самий прогноз того самого агентства чотири рази за чотири з лишком місяці переглядали вниз — від зростання до падіння майже на 15%. Це найкраща ілюстрація того, як швидко ринок пам’яті змінював правила гри.
Чому ШІ-дата-центри спричинили дефіцит пам’яті DRAM і NAND
Дефіцит пам’яті через ШІ насамперед пояснюється арифметикою заводів: попит зріс у рази, а виробництво зростає на відсотки. Наскільки виробники пам’яті при цьому згущують фарби, сперечаються самі учасники ринку — про це в розділі про прогнози. Розберімо механізм крок за кроком.
Крок 1. Серверу для ШІ потрібно набагато більше пам’яті. Один ШІ-сервер використовує у 8–10 разів більше пам’яті, ніж звичайний сервер. Таких серверів у 2026 році, за оцінками, які наводить ERSA Electronics із посиланням на галузеві дані, відвантажать близько 1,5 млн — на 180% більше, ніж роком раніше.
Крок 2. HBM забирає пластини. Чипи пам’яті ріжуть із кремнієвих пластин, і їхня кількість на заводі обмежена. За даними Micron, які наводить Tom’s Hardware, гігабайт HBM займає приблизно втричі більше площі пластини, ніж гігабайт DDR5; Notebookcheck дає оцінку в 3–4 рази. Приклад: пластина, яка могла б дати умовні 300 ГБ DDR5 для ноутбуків, віддана під HBM, дасть близько 100 ГБ. Зате HBM значно прибутковіша, тож вибір виробників передбачуваний.
Крок 3. Потужності перевели на ШІ. За оцінкою ERSA Electronics, три головні виробники віддали ШІ-серверам понад 80% потужностей на передових техпроцесах. В IDC описують це як гру з нульовою сумою:
«Кожна пластина, виділена під стос HBM для GPU NVIDIA, — це пластина, якої не отримає модуль LPDDR5X для смартфона середнього класу або SSD споживчого ноутбука». — IDC, грудень 2025
Крок 4. Один покупець може забрати до 40% ринку. Проєкт Stargate компанії OpenAI 1 жовтня 2025 року підписав із Samsung і SK Hynix листи про наміри щодо постачання до 900 тис. пластин DRAM на місяць. За оцінкою Tom’s Hardware, це близько 40% світового виробництва DRAM. Для масштабу: найбільші ШІ-компанії США закладають на інфраструктуру близько $650 млрд у 2026 році (оцінка Notebookcheck щодо чотирьох гігантів).
Крок 5. Швидко наростити виробництво неможливо. IDC очікує, що у 2026 році пропозиція DRAM зросте на 16%, а NAND — на 17%, нижче за історичну норму. Ілон Маск на початку серпня 2026 року (цитата за Tom’s Hardware) сформулював розрив так: випуск пам’яті зростає приблизно на 20% на рік, а попит — на 200%, «може, й більше». Це оцінка однієї сторони ринку, але порядок величин вона передає. Новий завод пам’яті, за даними TechInsights, будується 3–5 років.
Крок 6. Ринок тримають три компанії. Samsung і SK Hynix разом контролюють близько 70% ринку DRAM, третій великий гравець — Micron. І Micron наприкінці 2025 року оголосила про вихід зі споживчого бізнесу Crucial у 2026 році, щоб «покращити постачання для великих стратегічних клієнтів». Це сигнал іншого порядку, ніж тимчасовий стрибок ціни: один із трьох виробників фізично йде з полиць для звичайних покупців.
Чому дорожчають і SSD, якщо ШІ потрібна передусім оперативна пам’ять? Виробники NAND теж віддають пріоритет корпоративним SSD для дата-центрів. Ба більше, дорога DRAM підштовхує хмари використовувати місткі SSD як додатковий «ярус» пам’яті для ШІ-навантажень — TrendForce відзначає прискорене впровадження таких схем. Флешпам’ять опинилася в тому самому вирі.
На скільки подорожчали DDR5, DDR4 і SSD: цифри по кварталах 2026 року
Ціни на оперативну пам’ять зросли по-різному — залежно від того, на яку ціну дивитися. Контрактні ціни показують, що платять виробники ПК; роздрібні — що платите ви. Вони зростають із різною швидкістю, і плутати їх — головна помилка під час читання новин.
Контрактні ціни DRAM і NAND по кварталах
| Квартал 2026 | DRAM, до попереднього кварталу | NAND, до попереднього кварталу | Статус цифри |
|---|---|---|---|
| I квартал | +90–95% (у січні чекали 55–60%) | +55–60% (у січні чекали 33–38%) | перегляд TrendForce від 2 лютого 2026 |
| II квартал | +58–63% | +70–75% | прогноз TrendForce від 31 березня 2026 |
| III квартал | +13–18% | +10–15% | прогноз TrendForce від 3 липня 2026 |
Важлива деталь: +90–95% — це цифра лише за I квартал, а не постійний темп. Якби DRAM дорожчала на 90% щокварталу, за рік ціна зросла б у 1,9⁴ ≈ 13 разів. Реальна траєкторія інша: вибуховий стрибок на початку року, потім сповільнення.
Наш розрахунок: скільки набігає за три квартали. Перемножимо квартальні прирости. Для DRAM: 1,90 × 1,58 × 1,13 ≈ 3,4 і 1,95 × 1,63 × 1,18 ≈ 3,75. Тобто наприкінці III кварталу 2026 року контрактна DRAM може коштувати в 3,4–3,75 раза дорожче, ніж у IV кварталі 2025-го. Для NAND той самий розрахунок дає 2,9–3,2 раза. Застереження: цифри за II і III квартали — прогнози, а не підсумкова статистика.
Чому зростання сповільнилося? TrendForce прямо пише: рекордні контрактні ціни вперлися в межу, яку готові платити покупці ПК і смартфонів. До того ж частина серверних закупівель іде за довгостроковими контрактами зі стелею ціни. Подробиці квартального прогнозу ми розбирали в новині про те, що серверна DRAM подорожчає на 13–18% у III кварталі.
Ціни на оперативну пам’ять DDR5 у роздрібі
Роздріб відстає від контракту, але наздоганяє різко:
- Комплект DDR5 32 ГБ: влітку 2025 року, до початку кризи, найдешевший коштував $80–120. На початку червня 2026 року — близько $375, а на 15 червня — уже $439 (дані Notebookcheck). Плюс 17% за два тижні.
- Комплект DDR5 64 ГБ: наприкінці листопада 2025 року G.Skill Trident Z5 Neo 6000 на 64 ГБ коштував близько $600 навіть зі знижкою «чорної п’ятниці» — дорожче за PlayStation 5 за $399–449 (дані Tom’s Hardware).
- Європейський роздріб: німецький ComputerBase відстежував по 12 популярних моделей у кожній групі. З середини вересня до середини грудня 2025 року комплекти RAM подорожчали на 252%, SSD — у середньому майже на 42%, жорсткі диски — приблизно на 33%.
DDR4 і SSD: чому вони дорожчають повільніше
DDR4 теж дорожчає, але повільніше. У вибірці ComputerBase з середини вересня до середини грудня 2025 року єдиний комплект DDR4 (G.Skill Aegis на 32 ГБ) подорожчав на 154%, а одинадцять комплектів DDR5 — приблизно на 186–380%. Причина не в тому, що DDR4 стало більше: виробники згортають її випуск, і це, навпаки, робить її дефіцитнішою. Стримує ціну спадний попит — старих платформ, під які її купують, стає менше. Спотові зведення TrendForce у вересні 2026 року описують попит на брендові чипи DDR4 як слабкий, з невеликою кількістю реальних угод.
Із SSD картина двошарова. Корпоративні SSD у I кварталі 2026 року подорожчали на 80% за квартал, а дохід цього сегмента зріс на 86,1%, до $18,46 млрд (TrendForce через Astute Group). SanDisk ще в січні попередив клієнтів, що подвоїть ціни на корпоративні SSD. Споживчі SSD у роздрібі зростають повільніше — приклад ComputerBase вище: +42% за три місяці проти +252% у RAM. Але контрактна NAND за три квартали 2026 року, за нашим розрахунком, дорожчає майже втричі, і ця хвиля й далі доходить до полиць.
Як подорожчання пам’яті вдарило по ноутбуках, ПК і смартфонах
Пам’ять перестала бути дрібним рядком у кошторисі комп’ютера. HP повідомила інвесторам, що пам’ять тепер становить близько 35% собівартості ПК, хоча двома кварталами раніше було 15–18%.
Наш розрахунок: що це означає в грошах. Якщо решта комплектувальних не подорожчала, то зростання частки з 15–18% до 35% означає, що сама пам’ять у комп’ютері стала дорожчою в 2,5–3 раза, а весь набір комплектувальних — на 26–31%. Це добре збігається з тим, на скільки підняли ціни виробники ПК.
Які бренди й на скільки підняли ціни
| Виробник | Підвищення | Коли | Джерело |
|---|---|---|---|
| Dell | очікуване підвищення щонайменше на 15–20% | із середини грудня 2025 | TrendForce |
| Lenovo | підвищення із січня 2026 | січень 2026 | TrendForce |
| Dell, Lenovo, Acer, ASUS | 15–30% | перша половина 2026 | Notebookcheck |
| HP | попередила, що друге півріччя 2026 буде особливо важким | грудень 2025 | TrendForce |
На практиці ноутбук середнього класу за $900 може перевалити за $1 200 (оцінка Notebookcheck).
Прогноз TrendForce щодо ноутбуків: чотири перегляди за п’ять місяців
Найкраще швидкість кризи видно на одному прогнозі. TrendForce оцінювала світові постачання ноутбуків у 2026 році так:
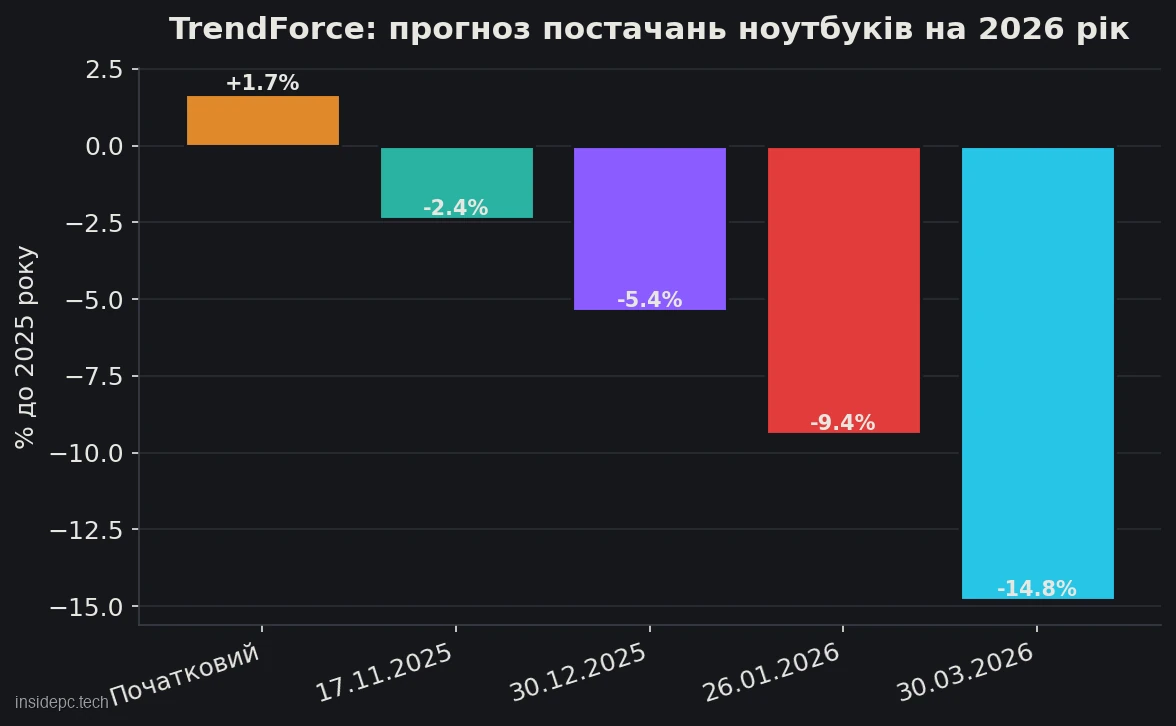
- початковий прогноз — +1,7% до 2025 року;
- 17 листопада 2025 року — −2,4%;
- 30 грудня 2025 року — −5,4%;
- 26 січня 2026 року — −9,4%;
- 30 березня 2026 року — −14,8%, і аналітики не виключили нових знижень. Базою в цьому релізі названо −9,2%: між січнем і березнем агентство, імовірно, ще раз трохи скоригувало оцінку.
Чотири перегляди за чотири з лишком місяці, і всі вниз. Різниця між першою та останньою цифрою — 16,5 відсоткового пункту. Механізм TrendForce описує як замкнене коло: пам’ять дорожчає, бренди піднімають ціни, покупці відкладають покупки, попит падає ще сильніше.
В IDC оцінки м’якші, але висновок той самий. У грудні 2025 року агентство дало два сценарії на 2026 рік: ринок ПК скорочується на 4,9% (помірний) або 8,9% (песимістичний) за зростання середньої ціни на 4–8%, ринок смартфонів — на 2,9% або 5,2% за зростання середньої ціни на 3–8%. Методики в агентств різні, тому порівнювати цифри безпосередньо не можна, але напрям збігається.
Кому дефіцит майже не заважає: приклад Apple
Є й контрприклад. Apple випустила дешевший MacBook Neo, і TrendForce очікує, що постачання ноутбуків Apple у 2026 році зростуть на 7,7% — всупереч ринку. Причини, за оцінкою TrendForce: власні чипи Apple Silicon, стандартизовані специфікації, стисла лінійка й невелика кількість конфігурацій пам’яті — це дає змогу закуповувати великими партіями й сильніше торгуватися за довгострокові контракти. Висновок для ринку неприємний: дефіцит б’є насамперед по невеликих брендах і сегменту дешевих пристроїв.
Коли впадуть ціни на оперативну пам’ять: прогнози до 2028 року
Коротка відповідь: не раніше другої половини 2027 року, і то в оптимістичному сценарії. Найоптимістичніший зі свіжих прогнозів дав голова Acer: ціни на ПК підуть униз після середини 2027 року. Аналітики TrendForce і TechInsights чекають дефіциту звичайної DRAM увесь 2027 рік і полегшення ближче до 2028-го, коли запрацюють нові заводи. Прогнози розходяться в термінах, але про падіння контрактних цін найближчими кварталами не каже ніхто.
Прогноз цін на оперативну пам’ять від різних учасників ринку:
| Хто | Прогноз | Коли дано | На чому ґрунтується |
|---|---|---|---|
| TrendForce | DRAM залишиться в дефіциті весь 2027 рік; постачання HBM у бітах зростуть на 50–60%, і цього не вистачить | 4 серпня 2026 | баланс попиту й пропозиції |
| TrendForce | зростання цін триває, але сповільнюється: +13–18% для DRAM у III кварталі | 3 липня 2026 | квартальне опитування ринку |
| TechInsights і галузеві спостерігачі (PC Gamer) | криза триватиме до 2028 року й, можливо, довше | грудень 2025 | Samsung виконує лише близько 70% замовлень на DRAM, новий завод Micron в Японії (майже $10 млрд) почне відвантаження лише в другому півріччі 2028 |
| TechInsights | 2027 рік і наступні будуть ще складнішими для покупців | 2026 | новий завод пам’яті будується 3–5 років |
| Джейсон Чен, голова Acer | ПК подорожчають ще на 5–20% у IV кварталі 2026, у першій половині 2027 ціни вийдуть на плато, після середини 2027 почнуть знижуватися; дефіцит до 2030 року «неможливий» | 20–22 вересня 2026 | пропозиція DDR4 і DDR5, за його словами, уже чимала, а китайські потужності змінять ринок |
| Едвард Крислер, PR-менеджер Sapphire | ціни почнуть знижуватися через 6–8 місяців | кінець 2025 | очікування, що паніка мине |
Прогноз Acer варто читати з поправкою на інтерес: виробник ПК купує пам’ять і виграє, якщо тиск на постачальників спрацює. Чен прямо звинуватив виробників пам’яті в тому, що вони роздмухують страхи затяжного дефіциту, щоб якомога довше утримувати високу маржу. Це думка однієї сторони суперечки, але аргумент про китайські потужності в нього не голослівний (див. розділ про ризики).
Останній рядок таблиці — приклад того, як перевіряти чужі прогнози за трек-рекордом. На вересень 2026 року від моменту тієї заяви минуло приблизно дев’ять місяців, а TrendForce досі чекає зростання контрактних цін. Оптимістичний строк не справдився. Докладніше про позицію Micron — у нашій новині про те, що дефіцит DRAM збережеться до 2028 року.
Навіть найбільший покупець пам’яті підлаштовується під дефіцит. За даними TrendForce від 4 серпня 2026 року, NVIDIA з III кварталу 2026 року розглядає для прискорювача Rubin Ultra варіанти з меншою кількістю HBM (8 шарів замість 12) і вже вдвічі скоротила обсяг пам’яті SOCAMM у модулях Vera Rubin, бо очікує нестачі LPDDR5X до кінця 2027 року. Якщо заощаджувати на пам’яті доводиться NVIDIA, звичайному покупцеві пріоритету чекати не доводиться.
Три сценарії для цін на пам’ять до 2028 року
| Сценарій | Що має статися | Що буде з цінами | Сигнал, який його підтвердить |
|---|---|---|---|
| Базовий: високе плато | ШІ-інфраструктура й далі зростає, нові заводи запускаються за планом | зростання сповільнюється до однозначних відсотків за квартал, зниження не раніше 2028 року | квартальні прогнози TrendForce із приростом нижче за 10% |
| Затяжний дефіцит | попит на ШІ прискорюється, запуск заводів зсувається | ціни тримаються на піку до 2028 року й довше | нові великі контракти на кшталт угоди OpenAI на пластини |
| Обвал | інвестиції в ШІ різко гальмують | склади заповнюються пам’яттю, ціни падають швидко | скорочення капітальних витрат хмарних гігантів |
Важливе застереження до всіх трьох сценаріїв: спотовий ринок (разові угоди між дистриб’юторами) і роздріб можуть просідати, навіть поки контрактні ціни зростають. Саме так відбувається у вересні 2026 року: за спотовими зведеннями TrendForce, запити на DDR5 сповільнилися, а частина цін почала знижуватися (16 вересня), водночас ціни тримаються високо завдяки твердим котируванням постачальників. Локальна знижка в магазині — ще не розворот ринку.
Першими в цій статті застаріють квартальні цифри. TrendForce публікує прогноз на наступний квартал наприкінці поточного — прогноз на III квартал вийшов 3 липня 2026 року, тож свіжі цифри на IV квартал логічно шукати на сайті агентства наприкінці вересня – на початку жовтня.
Ризики прогнозів щодо пам’яті: цикл, бульбашка ШІ та китайські заводи
Усі прогнози вище можна оскаржити. Ось де вони можуть помилитися — в обидва боки.
- Ринок пам’яті циклічний. Гендиректор британського ритейлера Scan Computers називає нинішню кризу «ще одним ринковим циклом» і нагадує дефіцити 1988 і 2016–2018 років; у 2016–2018 роках DRAM подорожчала майже втричі. Бум 2017–2018 років теж називали «суперциклом», а до середини 2019-го ціни впали (огляд bacloud, де аналітик TechInsights Ден Гатчесон називає термін «суперцикл» перебільшенням). Тому «ціни більше ніколи не впадуть» — таке саме перебільшення, як «за пів року все мине».
- Бульбашка ШІ може луснути. Якщо хмарні гіганти різко пригальмують будівництво дата-центрів, попит на DRAM і NAND упаде швидше, ніж виробники встигнуть перебудуватися, і пам’ять обвально подешевшає (сценарій, який обговорює Tom’s Guide). Для покупця це добре, але вгадати момент неможливо.
- Китайські виробники. CXMT (DRAM) і YMTC (NAND) нарощують потужності й заходять на споживчий ринок. Це може частково послабити дефіцит із 2027–2028 років — саме на це розраховує голова Acer, — але в HBM і найпередовішій DRAM вони поки відстають від трійки лідерів. До того ж, за спостереженням Tom’s Hardware, модулі на чипах CXMT дорожчали слідом за модулями на чипах Samsung, SK Hynix і Micron.
- Менше вибору на полиці. Вихід Crucial означає, що навіть після нормалізації цін вибір споживчої пам’яті може залишитися вужчим, ніж до кризи.
- Прогнози пишуть зацікавлені сторони. Виробникам пам’яті вигідне очікування довгого дефіциту, виробникам ПК — швидкого зниження. Незалежні аналітики (TrendForce, TechInsights, IDC) ближчі до першої позиції, але їхні квартальні прогнози теж регулярно переглядають, як показала історія з ноутбуками.
- Слабкий попит як гальмо. TrendForce пише, що покупці ПК і смартфонів уже вперлися в межу ціни. Зростання контрактних цін сповільнюється саме тому — але це обмежує зростання, а не розвертає ціни вниз.
Купувати зараз чи чекати: що робити з апгрейдом ПК і збіркою для ШІ
Якщо комп’ютер, ноутбук або пам’ять потрібні найближчими місяцями — очікування найімовірніше обійдеться дорожче. Контрактні ціни в III кварталі 2026 року все ще зростають (+13–18% для DRAM), навіть голова Acer чекає подорожчання ПК ще на 5–20% у IV кварталі, а зниження ніхто з великих учасників ринку не чекає раніше другої половини 2027 року. Очікування має сенс, лише якщо покупку можна відкласти на рік і довше.
Купувати пам’ять і ПК зараз чи чекати: рішення за ситуацією
| Ваша ситуація | Що розумніше | Чому |
|---|---|---|
| Комп’ютер потрібен для роботи чи навчання зараз | брати зараз у потрібному обсязі, без запасу «на виріст» | кожен квартал очікування поки додає до ціни, а не віднімає |
| Апгрейд RAM з 16 до 32 ГБ, система гальмує | робити зараз | приріст зручності великий, а ціна найближчими кварталами навряд чи впаде |
| Апгрейд з 32 до 64 ГБ «про всяк випадок» | відкласти | переплата максимальна, а користь неочевидна |
| Новий SSD під ігри чи фото | брати потрібну місткість, не більше | споживчі SSD дорожчають повільніше за RAM, але контрактна NAND і далі зростає |
| Стара платформа на DDR4 працює | не поспішати переходити на DDR5 | у роздрібі DDR5 дорожчала помітно швидше за DDR4 (+186–380% проти +154% за осінь 2025 року в ComputerBase) |
| Покупку відкладено на рік і більше | чекати й стежити за квартальними прогнозами | оптимістичний сценарій дає шанс на розворот у другій половині 2027 року |
Що це змінює в збірці для локального ШІ
Для тих, хто збирає комп’ютер під нейромережі, ситуація найжорсткіша: системної пам’яті там потрібно багато. Наш розрахунок за ціною гігабайта (за найдешевшим комплектом DDR5 на 32 ГБ): влітку 2025 року гігабайт коштував $2,5–3,75 ($80–120 за комплект), у червні 2026 року — $11,7–13,7 (від $375 на початку місяця до $439 на 15 червня).
| Обсяг DDR5 | За цінами літа 2025 року | За цінами червня 2026 року |
|---|---|---|
| 64 ГБ | $160–240 | $750–880 |
| 96 ГБ | $240–360 | $1 125–1 320 |
| 128 ГБ | $320–480 | $1 500–1 760 |
Це груба оцінка: великі комплекти коштують по-різному, а ціни змінюються щотижня. Але порядок зрозумілий — рядок «оперативна пам’ять» у кошторисі виріс із кількох сотень доларів до суми, порівнянної з ціною відеокарти середнього класу. Звідси практичні висновки:
Пріоритет — відеопам’ять, а не системна. У локальному ШІ швидкість визначає VRAM відеокарти. Коли модель не вміщується у відеокарту й вивантажується в системну DDR5, швидкість падає в рази. Приклад — збірка на RTX 5090: її стелю задають 32 ГБ відеопам’яті, і великі моделі понад цей обсяг працюють повільно, скільки б DDR5 не стояло в системі. Докуповувати під таку збірку багато дорогої оперативної пам’яті заради великих моделей невигідно.
Більше VRAM за ті самі гроші. Збірка на двох RTX 3090 дає 48 ГБ відеопам’яті й зменшує залежність від дорогої системної RAM.
Старт із 64 ГБ двома модулями. Два модулі залишають два слоти вільними на майбутнє. Зважте: із чотирма модулями DDR5 контролер пам’яті зазвичай працює на нижчій частоті, ніж із двома, тож «добити до 128» пізніше — компроміс у швидкості.
Не змішувати різні комплекти наосліп. Модулі з різних партій і від різних виробників можуть не запрацювати разом на заявленій частоті.
Альтернативи формфактора. Якщо вибір заліза для локального ШІ ще не зроблено, порівняйте варіанти зі спільною пам’яттю (Mac, міні-ПК на Strix Halo, DGX Spark) у нашому гіді з вибору заліза для локального ШІ: там пам’ять входить у ціну пристрою, і її не треба докуповувати окремо за нинішнім прайсом.
Помилки під час купівлі пам’яті та SSD у дефіцит
- Чекати докризових цін. Навіть в оптимістичному сценарії повернення до цін літа 2025 року найближчими двома роками не чекає ніхто з великих аналітиків.
- Сплутати локальну знижку з розворотом. Спот і окремі магазини можуть дешевшати на тлі зростання контрактних цін — це коливання, а не зміна тренду.
- Плутати контракт і роздріб. Заголовок «пам’ять подорожчала на 90%» — про контрактну DRAM за один квартал, а не про ваш магазин і не про постійний темп.
- Брати обсяг «на п’ять років уперед». За нинішніх цін запас у 64–128 ГБ без реального завдання — найдорожча частина збірки з найменшою віддачею.
- Заощаджувати на VRAM заради RAM. Для нейромереж зайві 32 ГБ системної пам’яті дають менше, ніж зайві 8–16 ГБ відеопам’яті.
Часті запитання про зростання цін на пам’ять і SSD
Чи впадуть ціни на оперативну пам’ять у 2026 році? Контрактні — найімовірніше, ні. За прогнозом TrendForce від 3 липня 2026 року, DRAM у III кварталі подорожчає ще на 13–18%, NAND — на 10–15%, а голова Acer чекає зростання цін ПК на 5–20% у IV кварталі. Спот і окремі магазини можуть просідати, але найраніші оцінки перелому тренду — друга половина 2027 року.
Скільки коштуватиме SSD у 2027–2028 роках? Точної ціни не назве ніхто, але напрям зрозумілий. Корпоративні SSD у I кварталі 2026 року подорожчали на 80%, контрактна NAND за три квартали 2026-го, за нашим розрахунком, дорожчає майже втричі. TrendForce і TechInsights чекають дефіциту пам’яті весь 2027 рік, тож дешевих SSD до 2028-го чекати не варто.
Купувати ноутбук чи ПК зараз, чи почекати? Якщо пристрій потрібен найближчими місяцями, очікування найімовірніше обійдеться дорожче: виробники вже підняли ціни на 15–30%, а пам’ять і далі дорожчає. Чекати розумно, лише якщо покупку можна відкласти на рік і довше. Тоді варто стежити за квартальними прогнозами TrendForce і капітальними витратами хмарних компаній.
Чому ШІ спричинив дефіцит саме пам’яті, а не відеокарт? Відеокарти теж зачеплено: їхня пам’ять GDDR, за прогнозом TrendForce, дорожчала і в II кварталі 2026 року. Але вузьке місце — саме пам’ять. ШІ-прискорювачам потрібна HBM із тих самих пластин, що й звичайна DRAM, а гігабайт HBM займає втричі більше площі. Виробники перевели потужності на ШІ, і споживчої DRAM стало менше.
Чи повернуться ціни на DDR5 до докризового рівня? Найближчим часом — малоймовірно. Комплект DDR5 на 32 ГБ коштував $80–120 влітку 2025 року і $439 у червні 2026-го. Щоб повернутися до колишніх цін, потрібен або запуск нових заводів (ближче до 2028 року), або різке гальмування інвестицій у ШІ. Історія ринку пам’яті знає обвали, але строк передбачити неможливо.