Коротко (TL;DR)
Nvidia лишається головним постачальником обчислень для ШІ, але залежність галузі від неї тримається вже не лише на чипах. За звітністю за другий квартал 2027 фінансового року (завершився 26 липня 2026 року) компанія водночас продає прискорювачі, володіє частками компаній, зокрема своїх клієнтів, гарантує оренду дата-центрів і викуповує нерозпродані потужності. Звідси метафора «центральний банк ШІ», яку у вересні 2026 року виніс у заголовок The Economist.
- Коротко (TL;DR)
- Nvidia і роль центробанку ШІ: де аналогія працює, а де ні
- Виторг Nvidia від дата-центрів: $89 млрд за квартал і хто платить
- Частка Nvidia на ринку ШІ-прискорювачів: чому оцінки від 75% до 90%
- Замок CUDA: що тримає клієнтів Nvidia і що вже розмивається
- П’ять способів, якими Nvidia фінансує своїх клієнтів
- Скільки ризикує Nvidia: $108,5 млрд за звітом чи $300 млрд
- Як гроші Nvidia ходять по колу: OpenAI, CoreWeave, Anthropic
- Циклічне фінансування: що кажуть критики і що відповідає Nvidia
- Кому дістаються чипи Nvidia: дефіцит як грошова політика
- Хто намагається піти від Nvidia: TPU, Trainium, AMD і ASIC Broadcom
- Відхід Хуанга: що змінюється для фінансування клієнтів Nvidia
- Ціни оренди H100: що залежність від Nvidia означає для користувачів
- Ризики залежності від Nvidia: де конструкція може зламатися
- FAQ
- Гроші: виторг за квартал — $96,2 млрд, з них $89,0 млрд дав сегмент Data Center; валова маржа — 75%.
- Частка ринку: за виторгом від ШІ-прискорювачів і ринком GPU оцінки дають Nvidia від 75% (прогноз Silicon Analysts на 2026 рік) до приблизно 90% (CBS News, 13 листопада 2026 року). Якщо враховувати всі ШІ-процесори разом із кастомними, частка помітно нижча. «Монополія» — журналістська формула, а не юридичний статус.
- Фінансування клієнтів: частки компаній на $99 млрд за балансом (із переоцінкою, це не сума вкладених грошей), гарантії оренди зі стелею $108,5 млрд, $36 млрд угод про купівлю потужностей у ШІ-хмар, викуп нерозпроданих потужностей CoreWeave і відстрочка платежу (строк обороту дебіторки — 60 днів замість 45).
- Про масштаб сперечаються: The Economist налічив близько $300 млрд потенційних зобов’язань разом із непідписаними меморандумами, Hunterbrook і SemiAnalysis — $530 млрд, склавши всі рядки зобов’язань зі звіту, де понад половину становлять закупівлі пам’яті та інших компонентів. Методики різні, тож прямо порівнювати їх не можна.
- Новий чинник: 12 листопада 2026 року Nvidia оголосила про відхід Дженсена Хуанга з посади CEO (рада прийняла відставку 11-го). Інвестори чекають від тимчасової CEO Колетт Кресс обережніших вкладень. Свіжі цифри — у звіті за третій квартал 17 листопада (прогноз Nvidia — $108 млрд ±2%).
Nvidia і роль центробанку ШІ: де аналогія працює, а де ні
Метафору популяризував The Economist у розборі від 3 вересня 2026 року. Аргумент: за три роки компанія пообіцяла стартапам понад $70 млрд вкладень і запропонувала клієнтам близько $300 млрд фінансової підтримки. У середині листопада, вже після відходу Хуанга, Axios сформулював зсув точніше: галузь стала менше залежати від чипів Nvidia, але досі сильно залежить від її чекової книжки.
Центральний банк робить три речі: є кредитором останньої інстанції, впливає на ціну грошей і розподіляє ліквідність. Nvidia має аналог кожної функції, особливо для неохмар — молодих хмарних провайдерів на кшталт CoreWeave (англ. neoclouds), які будують дата-центри під ШІ та здають прискорювачі в оренду. Але відмінності принципові: Nvidia не друкує гроші, не має мандата і заробляє на тих, кого підтримує.Функція центробанку Що робить Nvidia Де аналогія ламається Кредитор останньої інстанції гарантує оренду дата-центрів (стеля $108,5 млрд) і викуповує нерозпродані потужності неохмар платить лише в разі дефолту орендаря і лише за своїми проєктами Ціна грошей знижує вартість позик клієнтів: частка й гарантія Nvidia роблять кредит неохмари дешевшим ставку не встановлює, працює угода за угодою Розподіл ліквідності вирішує, кому й коли дістаються дефіцитні прискорювачі правил розподілу не публікує Емісія немає: витрачає зароблене й позичене (у другому кварталі розмістила облігації на $25 млрд) ресурс скінченний, ризик несуть акціонери Nvidia Мандат немає: мета — виторг і маржа інтереси «банку» і «позичальників» збігаються, поки зростає попит
Звідси робоча рамка для всієї статті. Залежність від Nvidia складається з трьох шарів: залізо (частка ринку), софт (CUDA) і гроші (фінансування клієнтів). Перші два шари поступово тоншають, третій за останній рік виріс найсильніше.
Виторг Nvidia від дата-центрів: $89 млрд за квартал і хто платить
За пресрелізом Nvidia про результати другого кварталу 2027 фінансового року (квартал до 26 липня 2026 року), весь виторг становив $96,2 млрд: +106% рік до року і +18% до попереднього кварталу. Сегмент Data Center приніс $89,0 млрд (+117%), тобто 92,5% усього виторгу — це наш розрахунок за таблицею компанії.
Валова маржа — 75,0%. Для порівняння, в AMD вона близько 55% (оцінка The Economist). Ця різниця і є подушкою, з якої Nvidia фінансує клієнтів: кожен проданий прискорювач приносить незвично багато.
Nvidia розкладає виторг і за ринковими платформами. Цифри — з коментаря фінансового директора до звіту:Категорія (так ділить Nvidia) Q2 FY2027, $ млрд Зростання рік до року Частка виторгу Hyperscale: Amazon, Google, Meta, Microsoft та подібні 48,7 +102% 50,6% ACIE: ШІ-хмари, промисловість, корпорації, держави 40,3 +138% 41,9% Edge Computing: робочі станції, ПК, автомобілі й роботи 7,2 +27% 7,5% Разом 96,2 +106% 100%
Найшвидше зростає ACIE, куди входять неохмари й лабораторії без інвестиційного кредитного рейтингу. Наше тлумачення: частина цього зростання припадає на клієнтів, яких Nvidia сама підтримує фінансово, хоча звіт цієї частки не розкриває.
Концентрація: 16% виторгу на одного клієнта
За формою 10-Q один прямий клієнт дав 16% виторгу другого кварталу, а за півріччя таких клієнтів три: 16%, 15% і 13%. «Прямі» — це часто складальники серверів та інтегратори, а не кінцевий замовник. За дебіторкою (грошима, які клієнти ще не заплатили) на 26 липня 2026 року на п’ятьох прямих клієнтів припадало 22%, 14%, 13%, 11% і 10%; у січні таких було троє. Це різні метрики, додавати їх не можна.
Прибуток проти грошей: куди поділися $35,6 млрд
Наш замір за звітом про рух грошових коштів у тому самому пресрелізі. Чистий прибуток другого кварталу — $59,7 млрд, а операційний грошовий потік — $24,1 млрд. Кварталом раніше він становив $50,3 млрд за меншого виторгу. Розрив у $35,6 млрд здебільшого пояснюють два рядки:
- зростання дебіторки забрало $22,3 млрд. Частина — наслідок зростання продажів на 18% за квартал, але більша частина — подовження строків оплати. Якби строк обороту лишився 45 днів, дебіторка була б близько $47,6 млрд, а не $63,1 млрд: на подовження припадає приблизно $15–16 млрд (наш розрахунок). Це і є кредит клієнтам з оборотного капіталу Nvidia;
- $7,8 млрд — чистий прибуток від акцій (переоцінка і продажі; за квартал Nvidia продала паперів на $7,2 млрд). В операційний потік цей рядок не входить, і помітна його частина — нереалізована переоцінка.
За перше півріччя прибуток від акцій становив $23,7 млрд, або 16,8% доходу до оподаткування ($141,4 млрд). На купівлю пайових паперів за ті самі пів року пішло $42,4 млрд — близько 61% вільного грошового потоку ($69,9 млрд); за вирахуванням продажів — $35,2 млрд. Понад половину вільних грошей півріччя компанія спрямувала на купівлю часток і акцій.
Частка Nvidia на ринку ШІ-прискорювачів: чому оцінки від 75% до 90%
Єдиної частки немає, бо аналітики міряють різне: виторг від ШІ-прискорювачів, кількість кремнієвих пластин під ШІ-чипи, попит на пам’ять HBM або лише ринок GPU. Кожна метрика коректна у своїх межах, але вони непорівнянні. Називати Nvidia монополією — оцінка журналістів, а не висновок суду чи регулятора.Хто оцінював Що вимірював Дата Частка Nvidia Silicon Analysts виторг від ШІ-прискорювачів 21.02.2026 87% (2024) → 81% (2025, оцінка) → 75% (2026, прогноз) Morgan Stanley (через 3DNews) попит на 300-мм пластини під ШІ-чипи лютий 2025 77% у 2025 році (51% у 2024-му) CBS News ринок GPU для навчання й запуску моделей 13.11.2026 близько 90%, метод не розкрито Morgan Stanley, переказ Longbridge попит на пам’ять HBM за замовниками 12.11.2026 36% (Google TPU — 35%) Bloomberg Intelligence через The Economist частка кастомних ASIC на ринку ШІ-процесорів 03.09.2026 ASIC близько 40% у 2026 році, близько 50% до кінця десятиліття
Оцінка CBS найвища, бо враховує лише GPU: тензорні процесори Google (TPU) і Trainium від Amazon до неї не входять. Прогноз попиту на HBM показує протилежне — Google TPU майже наздогнав Nvidia, і це найвиразніша ознака того, що шар «заліза» тоншає. У Silicon Analysts своє застереження: модель передбачала виторг Data Center за 2026 рік «$150B+», а Nvidia лише за два квартали 2027 фінансового року показала $164,3 млрд ($75,2 + $89,0).
Заголовки про «монополію Nvidia» (в англомовній пресі — Nvidia monopoly) часто спираються на одну цифру без методу, як 90% у CBS. Тверезий висновок інший: за виторгом від прискорювачів і ринком GPU в Nvidia 75–90%, а якщо враховувати всі ШІ-процесори разом із кастомними ASIC, оцінки помітно нижчі — Bloomberg Intelligence віддає ASIC близько 40% ринку у 2026 році. Але зниження частки в чипах не дорівнює зниженню залежності.
Замок CUDA: що тримає клієнтів Nvidia і що вже розмивається
CUDA — програмна платформа Nvidia: компілятор, бібліотеки й оптимізовані обчислювальні ядра, під які ШІ-код пишуть уже півтора десятиліття. Замок працює просто: перенести модель на чужий чип означає переписати й наново перевірити частину коду. Докладно про те, де альтернатива вже працює, ми розбирали в матеріалі ROCm проти CUDA.
В англомовній аналітиці це називають «cuda monopoly» — монополією не на кремній, а на звички розробників. Що тримає клієнтів зараз:
- бібліотеки та ядра, під які оптимізовано популярні моделі;
- кадри: інженери навчені працювати з CUDA, а перенавчання потребує часу;
- система, а не чип: Nvidia продає прискорювачі разом із мережею та софтом. Axios зазначає, що її чипи лишаються найзатребуванішими саме тому, що їх підтримує найбільше програм.
Що вже розмивається:
- PyTorch як спільний шар. AWS випустила TorchNeuron для Trainium2/3, Google відкрила TorchTPU. Кожна реєструє свій чип як «рідний пристрій» PyTorch (Activant Research, 10.11.2026).
- TPU поза Google. 22 жовтня 2026 року стало відомо, що зв’язка SGLang-TorchTPU працює в продакшені в Meta (Tom’s Hardware).
- ШІ переносить код сам. Anthropic стверджує, що її модель Mythos допомогла запустити частину навантажень на чипах AMD приблизно за три дні замість колишніх 6–12 місяців (Axios, 13.11.2026). Це заява самої компанії, незалежної перевірки немає.
Застереження важливі. TorchNeuron поки в бета-версії, пропускає близько 22 000 власних тестів PyTorch, а перша компіляція кроку навчання триває 3–4 хвилини (Activant). Замок слабшає для навантажень на PyTorch, але не для всього стека: мережеві бібліотеки й низькорівневі ядра й далі прив’язані до Nvidia. Тому грошовий шар залежності зараз важливіший за софтовий: поки клієнти вчаться йти, Nvidia утримує їх фінансуванням.
П’ять способів, якими Nvidia фінансує своїх клієнтів
Nvidia допомагає клієнтам п’ятьма інструментами: купує акції, обіцяє викупити потужності, гарантує оренду дата-центрів, дає відстрочку платежу і будує платформи фінансування з Уолл-стріт. Суми й статуси в них різні, і змішувати їх в одну цифру — головна помилка популярних переказів.Інструмент Приклад Сума Статус на 15.11.2026 1. Частки в капіталі компаній, зокрема клієнтів OpenAI, CoreWeave, Anthropic, сотні стартапів портфель близько $99 млрд за балансом + $25 млрд зобов’язань вкласти підписано 2. Купівля потужностей у ШІ-хмар CoreWeave: викуп нерозпроданого до 13.04.2032 $36 млрд (угоди з ШІ-хмарами в 10-Q); окремо CoreWeave — $6,3 млрд підписано 3. Гарантії оренди дата-центрів кампус SB Energy в Огайо під OpenAI стеля $108,5 млрд підписано, набирає чинності фазами з FY2029 4. Відстрочка платежу великі клієнти з інвестиційним рейтингом дебіторка $63,1 млрд, 60 днів діє 5. Платформи з Уолл-стріт Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs, KKR мета — понад $500 млрд чужого капіталу меморандуми, фінальних угод немає
Частки в капіталі: портфель на $99 млрд за балансом
На 26 липня 2026 року балансова вартість акцій, якими володіє Nvidia, — близько $99 млрд: $42,8 млрд ринкових паперів, $51,2 млрд приватних часток і $5,0 млрд довгострокових публічних (наш розрахунок за балансом і 10-Q). Це не сума вкладених грошей: до цифри входить переоцінка (+$23,7 млрд прибутку від акцій за півріччя). І не всі компанії в портфелі — клієнти. Hunterbrook налічив 229 приватних і 13 публічних компаній, серед найбільших — Intel і SpaceX (частка близько $17 млрд), а також Nokia і Coherent. Ще $25 млрд Nvidia зобов’язалася вкласти, з них $18 млрд — до кінця поточного фінансового року.
Темп зростає: у 2025 році Nvidia зробила близько 90 таких вкладень, майже вдвічі більше, ніж двома роками раніше (The Economist), а у 2026-му брала участь уже в 105 раундах (PitchBook через TechCrunch). Частина чеків іде у відкриті моделі: за даними The Economist, Nvidia домовилася заплатити Poolside $6 млрд за ліцензію і $1 млрд за частку, а також купити Hugging Face за $12,9 млрд (угоду ще не закрито).
Купівля потужностей у неохмар: як Nvidia страхує їхній попит
На початку липня 2026 року Nvidia оголосила схему, за якою доплачує неохмарам до погодженого рівня доходу від нових дата-центрів (The Economist). Договори зазвичай тривають близько шести років; якщо хмара продає потужності дорожче, Nvidia отримує частку різниці. У звітності цей рядок — $36 млрд. В англомовній пресі такі договори називають backstop — страховкою попиту.
Найвідоміший приклад — зв’язка Nvidia і CoreWeave. За формою 8-K CoreWeave Nvidia зобов’язана викуповувати залишок нерозпроданих хмарних потужностей до 13 квітня 2032 року за замовленням на $6,3 млрд. Важлива деталь: це гарантія попиту, а не боргу — борги CoreWeave Nvidia не гарантує.
Гарантії оренди: $105 млрд за кампус в Огайо
У серпні 2026 року Nvidia надала кредитну підтримку (гарантії) за орендою землі, енергії та будівель кампусу SB Energy PORTS-Pike в Огайо: близько 4,25 ГВт, оренда на 20 років, орендар — OpenAI. Стеля гарантії — $105 млрд; ще $3,5 млрд припадає на такі самі гарантії для ШІ-хмар. Разом максимальна валова експозиція — $108,5 млрд за коментарем фінансового директора.
Гарантія — не видані гроші. Платити Nvidia доведеться лише в разі дефолту орендаря, експозиція набирає чинності фазами (перша очікується у 2029 фінансовому році) і зменшується в міру того, як OpenAI сплачує оренду. Навіщо це ШІ-лабораторіям, ми докладно розбирали в статті про те, чому ШІ-лабораторії орендують дата-центри, а не будують власні.
Логіку угоди Nvidia розкриває сама. Кожне покоління її інфраструктури на цьому майданчику може означати близько 1,5 млн GPU, або $150–200 млрд виторгу. Груба прикидка за нинішньої маржі 75%: $112–150 млрд валового прибутку за покоління проти гарантії зі стелею $105 млрд. Це не прогноз, а пояснення, чому постачальникові вигідно бути поручителем.
Відстрочка платежу: дебіторка $63 млрд і 60 днів замість 45
Дебіторська заборгованість на 26 липня 2026 року — $63,1 млрд, а строк обороту дебіторки зріс із 45 до 60 днів за квартал. Nvidia пояснює це подовженими строками оплати за великими багатоквартальними договорами з клієнтами інвестиційного рейтингу. У 10-Q прямо сказано, що для великих будов дата-центрів строк може становити від 90 днів до року.
Платформи з Уолл-стріт: $500 млрд поки на папері
10 серпня 2026 року Nvidia оголосила про платформи фінансування з шістьма найбільшими компаніями з управління активами. Мета — залучити понад $500 млрд стороннього капіталу в ШІ-інфраструктуру. Nvidia може підтримати залишкову вартість обладнання в розмірі до 25% за кожним проєктом — за словами Хуанга, до $125 млрд. Статус: меморандуми про взаєморозуміння, у пресрелізі прямо сказано, що фінальні угоди ще належить підписати.
Скільки ризикує Nvidia: $108,5 млрд за звітом чи $300 млрд
Залежить від того, що брати до уваги. У звітності Nvidia гарантії, угоди з ШІ-хмарами і зобов’язання вкласти в акції — три окремі рядки. The Economist налічив близько $300 млрд, урахувавши непідписані меморандуми, Hunterbrook і SemiAnalysis — $530 млрд, склавши всі рядки. Цифри відповідають на різні запитання.Хто оцінює Що враховано Сума The Economist, 03.09.2026 $105 млрд (Огайо) + до $125 млрд (Уолл-стріт, ще меморандуми) + близько $67 млрд інших гарантій близько $300 млрд потенційних зобов’язань Hunterbrook (06.11.2026), SemiAnalysis через Axios (13.11.2026) усі рядки 10-Q: $366 млрд зобов’язань (постачання $279 млрд, хмарні послуги для власних розробок $29 млрд, оренда власних ЦОД $25 млрд, акції $25 млрд, капітальні витрати $8 млрд) + $56 млрд (ШІ-хмари $36 млрд, оренда для третіх осіб $20 млрд) + гарантії $108,5 млрд $530,5 млрд Nvidia, гарантії (з урахуванням серпня 2026) максимальна валова експозиція $108,5 млрд Nvidia, 26.07.2026 угоди з ШІ-хмарами + зобов’язання вкласти в акції $36 млрд + $25 млрд
Чому ці суми не можна складати у «Nvidia видала $300 млрд». Гарантія — стеля на випадок дефолту, а не переказ грошей. Меморандум — намір, а не зобов’язання. А $279 млрд закупівель — це замовлення для власного виробництва, передусім пам’ять (зокрема HBM), а не допомога клієнтам. Тому сума $530 млрд настільки більша за інші: понад половину її становлять закупівлі в постачальників. Суми до того ж змінюються: наприкінці липня 2026 року WSJ повідомляв про переговори щодо гарантії для Огайо приблизно на $250 млрд, а підписаний у серпні документ обмежений $105 млрд.
За оцінкою Morgan Stanley, яку наводить The Economist, сукупний борг Nvidia «з усіма зобов’язаннями» зросте з $53 млрд на початку 2027 року до $200 млрд на початок 2029-го, у міру того як гарантії набиратимуть чинності. Противага — близько $200 млрд грошового потоку цього року (оцінка журналу).
Як гроші Nvidia ходять по колу: OpenAI, CoreWeave, Anthropic
Схема одна: Nvidia вкладає гроші або дає гарантію, клієнт будує потужності на її чипах, а виторг повертається в її звітність. Нижче — три приклади зі статусами на листопад 2026 року.
OpenAI: $30 млрд у раунді й повідомлення Hunterbrook про $100 млрд
22 вересня 2025 року Nvidia підписала лист про наміри вкласти в OpenAI до $100 млрд. Остаточною угодою він не став: у грудні 2025 року Кресс казала, що договір так і не підписано (Fortune). 27 лютого 2026 року OpenAI оголосила раунд на $110 млрд за оцінки $730 млрд до вкладень: $30 млрд зобов’язалася дати Nvidia, $30 млрд — SoftBank, $50 млрд — Amazon. За даними Hunterbrook, на листопад 2026 року свої $30 млрд Nvidia переказала не повністю.
Hunterbrook (6 листопада 2026 року) також повідомляє, що Nvidia нещодавно досягла попередньої угоди вкласти в OpenAI $100 млрд десятьма траншами, кожен з яких прив’язаний до замовлень чипів Nvidia. Другого незалежного підтвердження цієї угоди ми не знайшли, офіційних заяв компаній немає. Друга ланка кола — гарантія для кампусу в Огайо, де OpenAI є орендарем, а інфраструктура, за обмеженими винятками, — Nvidia.
CoreWeave: Nvidia в ролі акціонера, постачальника й покупця
Зв’язка Nvidia і CoreWeave — найнаочніше коло. Nvidia тут водночас:
- акціонер — 26 січня 2026 року вклала $2 млрд за ціною $87,20 за акцію і стала другим за величиною акціонером (Reuters); The Economist оцінює її частку приблизно в 11%;
- постачальник — CoreWeave купує в неї чипи для дата-центрів;
- покупець останньої інстанції — зобов’язана викуповувати нерозпродані потужності до 2032 року.
Навіщо це CoreWeave, пояснює ціна грошей. За даними The Economist, Alphabet розмістила 50-річні облігації під 5,7% річних, а CoreWeave в липні позичила $2,6 млрд майже вдвічі дорожче. Участь Nvidia звужує цей розрив: кредитор бачить, що попит на потужності застраховано.
Anthropic: навіть клієнт Google TPU потрапляє в мережу Nvidia
У листопаді 2025 року Nvidia пообіцяла вкласти в Anthropic до $10 млрд, Microsoft — до $5 млрд. Anthropic натомість зобов’язалася купити хмарних потужностей Azure на $30 млрд і до 1 ГВт на системах Nvidia. Водночас Anthropic купує і спеціалізовані процесори в Google (The Economist), тобто частково йде від Nvidia.
Hunterbrook знайшов ще один ланцюжок. Hut 8 будує дата-центри Beacon Point у Техасі; FT називав орендарем Nvidia. За даними WSJ, хмара Lambda, у яку вклалася Nvidia, за угодою на $35 млрд надаватиме там потужності Anthropic, а чипи постачатиме Nvidia. Умови, на яких Nvidia ділить виторг Lambda, не розкрито.
Циклічне фінансування: що кажуть критики і що відповідає Nvidia
Циклічне фінансування — схема, за якої постачальник дає клієнтові гроші або гарантію, а клієнт повертає їх постачальникові у вигляді закупівель. Критики бачать у цьому повторення бульбашки доткомів і один із головних аргументів на користь того, що надувається бульбашка ШІ на фондовому ринку. Nvidia — нормальну практику, як у фінансових підрозділів автовиробників. Дані поки не підтверджують остаточно жодну зі сторін.
Аргументи критиків:
- Michael Burry (через The Economist): гіперскейлери завищують прибуток, амортизуючи GPU за 5–6 років замість 2–3.
- George Noble, колишній портфельний менеджер Fidelity (Hedgeweek, 12.11.2026): схема нагадує фінансування клієнтів Cisco в епоху доткомів, а вага NVDA в S&P 500 близько 8% — удвічі вища за пік Cisco.
- Jay Goldberg, Seaport Research Partners (через The Economist): Nvidia йде тонкою межею між «допомагати попиту» і «створювати попит». На його думку, межу вона поки не перейшла, але підійшла близько.
- Ринок голосує обережністю. За даними Hunterbrook, британська Nscale відклала IPO через скепсис інвесторів, а австралійська Firmus відкликала лістинг. Для Nscale, наприклад, Nvidia гарантує до $860,3 млн орендних платежів за перші п’ять років.
Позиція Nvidia. Хуанг стверджує, що компанія допомагає запустити життєздатні проєкти, яким важко позичити за нормальною ціною. Чипи, за його словами, довговічні й взаємозамінні, тож годяться як застава. Поки, за оцінкою The Economist, аргумент на боці Хуанга: у серпні 2026 року CoreWeave оголосила контракт на чипах A100 (випущені у 2020 році) до 2029 року, а оренда H100 на рік, за оцінкою SemiAnalysis на вересень 2026 року, коштує близько $2,80 на годину — лише приблизно на 10% дешевше, ніж під час запуску у 2023 році.
Парадокс, на який вказує той самий журнал: довговічність старих чипів може бути наслідком дефіциту, а Nvidia щороку випускає нові прискорювачі саме для того, щоб витіснити старі.Параметр Cisco і Lucent, кінець 1990-х Nvidia, 2026 Кого фінансували телеком-операторів, які купували обладнання неохмари, ШІ-лабораторії, девелоперів дата-центрів Форма кредити покупцям частки, гарантії зі стелею, викуп потужностей, відстрочка платежу Чим закінчилося попит не виправдався, частина операторів збанкрутувала, постачальники зазнали великих збитків невідомо: гарантії умовні й розтягнуті на роки
Кому дістаються чипи Nvidia: дефіцит як грошова політика
Правил розподілу дефіцитних прискорювачів Nvidia не публікує, тому теза «алокація — це грошова політика центробанку ШІ» лишається гіпотезою публіцистів, а не доведеним фактом. Відомі лише непрямі ознаки: кому компанія віддає пріоритет і як вона реагує на клієнтів, які дивляться на конкурентів.
Що відомо:
- SpaceX. На звітному дзвінку 4 серпня 2026 року Ілон Маск сказав, що SpaceX будуватиме ШІ-інфраструктуру виключно на Nvidia. Аналітики Bernstein вважають, що це може поставити компанію на початок черги за чипами, а неохмари — відсунути.
- Знижки за розмови з конкурентами. Axios пише, що в OpenAI та інших стартапах жартували: найкращий спосіб отримати знижку на чипи Nvidia — відкрито обговорювати альтернативи з Google. Хуанг, за словами видання, охоче втручався, щоб утримати клієнта.
- Політичні обмеження. У прогнозі на третій квартал Nvidia не закладає виторгу від обчислень для дата-центрів у Китаї, а постачання Hopper туди в другому кварталі становили менше 1% виторгу Data Center. Докладніше — у розборі експортних обмежень на чипи Nvidia.
Чого не знає ніхто: за якими критеріями розподіляють партії, чи враховує Nvidia власні частки в клієнтах і чи мають пріоритет отримувачі гарантій. Поки ці правила закриті, аналогія з центробанком тут працює найслабше.
Хто намагається піти від Nvidia: TPU, Trainium, AMD і ASIC Broadcom
Вийти із залежності намагаються всі великі покупці: Google і Amazon роблять власні чипи, AMD пропонує альтернативні прискорювачі, Broadcom проєктує кастомні процесори для гіперскейлерів. За оцінкою The Economist, кастомні чипи обходяться в 3–5 разів дешевше за рішення Nvidia. Докладне порівняння чипів — у розборі AMD Instinct MI400 проти Nvidia Vera Rubin, тут лише економіка.Хто Що робить Цифра Що заважає піти повністю Google TPU продає і зовнішнім клієнтам, TorchTPU працює в Meta 35% попиту на HBM проти 36% у Nvidia (Morgan Stanley, переказ, 12.11.2026) софт молодший за CUDA Amazon Trainium2/3 і TorchNeuron н/д TorchNeuron у беті AMD прискорювачі Instinct Anthropic оголосила про 2 ГВт на AMD (SemiAnalysis) маржа й екосистема менші Broadcom кастомні процесори та мережеві чипи виторг від ШІ-напівпровідників $16,7 млрд (+221%) за фінквартал, звіт 2 вересня 2026 року цифра включає мережі, це не частка Nvidia
Чому відхід поки не скасовує залежності. По-перше, ринок зростає швидше, ніж альтернативи відбирають частку: за оцінкою TrendForce (травень 2026 року), капітальні витрати п’яти найбільших хмар США у 2026 році перевищать $770 млрд. По-друге, власних чипів немає в неохмар і стартапів, а саме їм потрібні гроші Nvidia. По-третє, за оцінкою Axios, альтернативні чипи не розв’яжуть короткостроковий дефіцит потужностей.
Відхід Хуанга: що змінюється для фінансування клієнтів Nvidia
11 листопада 2026 року рада директорів прийняла відставку Дженсена Хуанга з посад президента, CEO і члена ради з негайним набранням чинності, а 12 листопада Nvidia оголосила про це. Тимчасова CEO — фінансова директорка Колетт Кресс, вона зберігає і посаду CFO. Для фінансування клієнтів це важливо, бо великі угоди асоціювалися особисто з Хуангом.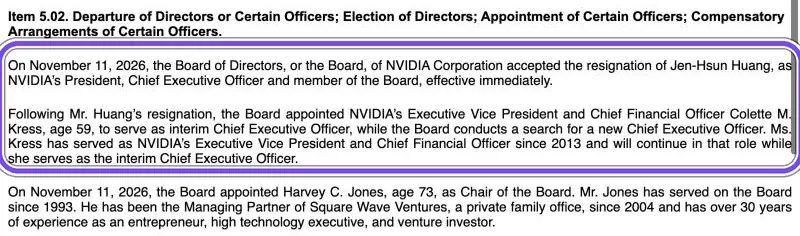
Пункт 5.02 форми 8-K Nvidia (подія 11 листопада, подана 12 листопада 2026 року) на сайті SEC EDGAR. Рамкою виділено рішення ради про відставку і призначення тимчасової CEO; знімок зроблено 15 листопада 2026 року.
Головою ради призначено Гарві Джонса, рада шукає постійного CEO. Хроніку подій ми розбирали в новині про те, як Дженсен Хуанг пішов з посади CEO Nvidia.
Причину відходу Nvidia не називає. Версії преси різняться в деталях: TechCrunch пише, що незадовго до відставки Хуанг визнав роман із жінкою, яку називають імовірною китайською шпигункою; AP — що відставка сталася після повідомлень про позашлюбні зв’язки, зокрема з підозрюваною у шпигунстві на користь Китаю; CBS News — про скандал з імовірною шпигункою. Офіційного підтвердження від компанії немає.
За даними TechCrunch, 12 листопада акції Nvidia на початку торгів падали майже на 12% (з 6 листопада — до 19%, мінус понад $855 млрд капіталізації), CoreWeave втрачала близько 9%, Nebius — 16%. Наше тлумачення: сильніше постраждали ті, хто більше залежить від фінансування Nvidia, хоча акції сектору знижувалися й до оголошення.
Що може змінитися. TechCrunch (13 листопада) пише, що від Кресс чекають змін у політиці вкладень у стартапи; один з інвесторів назвав її «набагато консервативнішою». Підписані договори — гарантія для Огайо, замовлення CoreWeave — лишаються чинними. Під питанням нове: темп раундів, меморандуми з Уолл-стріт і наступні гарантії.
Що дивитися у звіті за третій квартал 17 листопада 2026 року (близько 13:20 за тихоокеанським часом, дату не переносили):
- виторг проти прогнозу $108 млрд ±2% і валову маржу проти 74% ±0,5 п.п.;
- рядок гарантій (було $108,5 млрд) і угоди з ШІ-хмарами (було $36 млрд);
- дебіторку і строк обороту (було $63,1 млрд і 60 днів);
- зобов’язання щодо закупівель (було $279 млрд);
- концентрацію клієнтів (було 16% на одного);
- коментарі Кресс про вкладення в стартапи і долю меморандумів з Уолл-стріт.
Ціни оренди H100: що залежність від Nvidia означає для користувачів
Для тих, хто орендує прискорювачі, залежність видно в ціні. H100 коштує близько $2,80 за GPU-годину на річному контракті (оцінка SemiAnalysis, вересень 2026 року), $3,72 за запитом у спеціалізованих хмарах і від $6,88 у гіперскейлерів (CoreGPU, 4 листопада 2026 року). Гарантії й частки Nvidia допомагають неохмарам будувати потужності, а саме неохмари тримають ціни нижчими, ніж у гіперскейлерів.Джерело Що міряє H100, $ за GPU-годину Дата Ornn Compute Price Index угоди, зважені за обсягом 3,25 (+8,3% за місяць) середина листопада 2026 CoreGPU медіана спеціалізованих хмар, за запитом 3,72 04.11.2026 SemiAnalysis через The Economist контракт на рік близько 2,80 вересень 2026 CoreGPU гіперскейлери, за запитом від 6,88 04.11.2026
Застереження: CoreGPU сам здає GPU дешевше за ринок, це конфлікт інтересів, а ціни різних типів контрактів прямо не порівнюються.
Що це означає в грошах. Візьмімо донавчання моделі на восьми H100 протягом 100 годин — 800 GPU-годин:Умови Ціна за годину Вартість 800 GPU-годин річний контракт (SemiAnalysis, вересень 2026) $2,80 $2 240 угоди за індексом Ornn (листопад 2026) $3,25 $2 600 спеціалізована хмара за запитом (CoreGPU, листопад 2026) $3,72 $2 976 гіперскейлер за запитом (CoreGPU, листопад 2026) $6,88 $5 504
Різниця між неохмарою і гіперскейлером — майже вдвічі. Частину будов неохмар фінансують під гарантії й частки Nvidia — наприклад, у CoreWeave, Nscale і Lambda.
Два сценарії на найближчі квартали — не прогноз, а умови:
- Nvidia зберігає підтримку. Неохмари позичають дешевше, потужності вводяться, ціни на H100 у спеціалізованих хмарах тримаються на нинішніх рівнях. Ознака — звіт 17 листопада без скорочення рядків гарантій та угод із хмарами.
- Nvidia згортає нові гарантії. Кредити неохмар дорожчають, частина проєктів відкладається, як IPO Nscale. Якщо попит збережеться, це штовхає ціни оренди вгору. Ознака — заяви Кресс про перегляд вкладень.
Ризики залежності від Nvidia: де конструкція може зламатися
Конструкція стійка, поки зростає попит на обчислення. Слабкі місця видно в тих самих звітах.
- Попит зростатиме повільніше, ніж будуються потужності. Ціни оренди падають, старі чипи втрачають вартість як застава, гарантії починають спрацьовувати.
- Концентрація клієнтів. 16% виторгу на одного прямого клієнта і п’ятеро клієнтів по 10–22% дебіторки: проблема одного великого покупця одразу видна в грошах Nvidia.
- Прибуток від акцій. 16,8% доходу до оподаткування за півріччя — прибуток від акцій, здебільшого переоцінка. Падіння неохмар 12 листопада (CoreWeave −9%, Nebius −16%) показує, як швидко він може змінитися збитком.
- Подушка теж на ринку ШІ. Гроші та ринкові цінні папери на 26 липня 2026 року — $99,4 млрд за балансом (22,4 + 34,1 + 42,8). З них $42,8 млрд — акції, ціна яких залежить від того самого ринку ШІ. Портфель усіх часток теж близько $99 млрд; дві суми перетинаються на цих $42,8 млрд ринкових акцій.
- Регулятори. Остаточних рішень немає, але питань накопичилося. У США у вересні 2024 року, за даними Bloomberg, Мін’юст вивчав, чи не заважає Nvidia клієнтам переходити до інших постачальників (компанія заперечувала, що отримувала повістку); за даними NYT, перевіряють і угоду з Groq — ліцензію та найм команди за $13 млрд плюс $4 млрд протягом року, відомство цього не підтвердило. У Франції після обшуків у вересні 2023 року регулятор, за даними Reuters від липня 2024 року, готував звинувачення. У Китаї SAMR 15 вересня 2025 року оголосив попередній висновок про порушення антимонопольного закону у зв’язку з купівлею Mellanox.
- Ключова людина. Рішення про вкладення асоціювалися з Хуангом; нова команда може скоротити їх швидше, ніж клієнти знайдуть інші джерела капіталу.
Що застаріє першим: ціни оренди (за індексом Ornn H100 подорожчав на 8,3% лише за місяць), далі всі цифри другого кварталу — 17 листопада їх замінить звіт за третій квартал.
FAQ
Чому Nvidia називають центральним банком ШІ?
Метафору популяризував The Economist у вересні 2026 року. Nvidia не просто продає прискорювачі, а фінансує покупців: володіє їхніми частками, гарантує оренду дата-центрів, викуповує нерозпродані потужності й дає відстрочку платежу. Як центробанк, вона впливає на ціну грошей для галузі й розподіляє дефіцитний ресурс. Але друкувати гроші та публікувати правила розподілу вона не може.
Чи є Nvidia монополістом і чи правда, що в неї 90% ринку?
Юридично ні: ні суд, ні регулятор не визнавали Nvidia монополістом, хоча перевірки у США, Франції та Китаї були. Близько 90% — оцінка CBS News для ринку GPU (13.11.2026) без розкритого методу. Silicon Analysts прогнозував 75% виторгу від ШІ-прискорювачів на 2026 рік (21.02.2026), а за попитом на пам’ять HBM Nvidia і Google TPU майже рівні — 36% і 35% (Morgan Stanley, 12.11.2026).
Скільки грошей Nvidia реально вклала в клієнтів, а скільки — лише гарантії?
Точної суми грошей, вкладених у клієнтів, Nvidia не розкриває. Відомо, що за перше півріччя 2027 фінансового року вона витратила на купівлю акцій $42,4 млрд, а її портфель часток коштує близько $99 млрд за балансом разом із переоцінкою. Гарантії — окремо: стеля $108,5 млрд, платіж лише в разі дефолту орендаря. Ще $36 млрд — зобов’язання купити потужності в ШІ-хмар.
Що таке циклічне фінансування і чим воно небезпечне для самої Nvidia?
Це схема, за якої постачальник дає клієнтові гроші або гарантію, а клієнт витрачає їх на продукцію постачальника. Небезпека в тому, що виторг починає залежати від стану позичальників. Якщо попит на ШІ сповільниться, Nvidia одночасно втратить продажі, отримає збиток за частками і може бути змушена платити за гарантіями. Схожа схема наприкінці 1990-х обернулася великими збитками для Cisco і Lucent.
Чи може ШІ-індустрія обійтися без Nvidia вже зараз?
Частково. Google і Amazon запускають навантаження на власних чипах, TPU працюють і в дата-центрах Meta, Anthropic переносить частину завдань на TPU та AMD, а софтовий замок CUDA слабшає завдяки PyTorch. Але неохмари й стартапи без власних чипів залежать від Nvidia і як від постачальника, і як від джерела капіталу. Axios формулює так: від чипів галузь відвикає швидше, ніж від грошей.
Що буде з фінансуванням стартапів після відходу Дженсена Хуанга?
Інвестори, опитані TechCrunch, чекають, що тимчасова CEO Колетт Кресс буде обережнішою з вкладеннями в стартапи, а нових гарантій стане менше. Підписані договори від зміни керівництва не залежать. Перші сигнали про нову політику з’являться у звіті за третій квартал 17 листопада 2026 року: рядки гарантій, зобов’язань щодо акцій та угод із ШІ-хмарами покажуть, чи скорочується підтримка.