Коротко (TL;DR)
Nvidia остаётся главным поставщиком вычислений для ИИ, но зависимость отрасли от неё держится уже не только на чипах. По отчётности за второй квартал 2027 финансового года (закончился 26 июля 2026 года) компания одновременно продаёт ускорители, владеет долями компаний, в том числе своих клиентов, гарантирует аренду дата-центров и выкупает непроданные мощности. Отсюда метафора «центральный банк ИИ», которую в сентябре 2026 года вынес в заголовок The Economist.
- Коротко (TL;DR)
- Nvidia и роль центробанка ИИ: где аналогия работает, а где нет
- Выручка Nvidia от дата-центров: $89 млрд за квартал и кто её платит
- Доля Nvidia на рынке ИИ-ускорителей: почему оценки от 75% до 90%
- CUDA-замок: что держит клиентов Nvidia и что уже размывается
- Пять способов, которыми Nvidia финансирует своих клиентов
- Сколько Nvidia рискует: $108,5 млрд по отчёту или $300 млрд
- Как деньги Nvidia идут по кругу: OpenAI, CoreWeave, Anthropic
- Циклическое финансирование: что говорят критики и что отвечает Nvidia
- Кому достаются чипы Nvidia: дефицит как денежная политика
- Кто пытается уйти от Nvidia: TPU, Trainium, AMD и ASIC Broadcom
- Уход Хуанга: что меняется для финансирования клиентов Nvidia
- Цены аренды H100: что зависимость от Nvidia значит для пользователей
- Риски зависимости от Nvidia: где конструкция может сломаться
- FAQ
- Деньги: выручка за квартал — $96,2 млрд, из них $89,0 млрд дал сегмент Data Center; валовая маржа — 75%.
- Доля рынка: по выручке ИИ-ускорителей и рынку GPU оценки дают Nvidia от 75% (прогноз Silicon Analysts на 2026 год) до примерно 90% (CBS News, 13 ноября 2026 года). Если считать все ИИ-процессоры вместе с кастомными, доля заметно ниже. «Монополия» — журналистская формула, не юридический статус.
- Финансирование клиентов: доли компаний на $99 млрд по балансу (с переоценкой, это не сумма вложенных денег), гарантии аренды с потолком $108,5 млрд, $36 млрд соглашений о покупке мощностей у ИИ-облаков, выкуп непроданных мощностей CoreWeave и отсрочка платежа (срок оборота дебиторки — 60 дней вместо 45).
- О масштабе спорят: The Economist насчитал около $300 млрд потенциальных обязательств вместе с неподписанными меморандумами, Hunterbrook и SemiAnalysis — $530 млрд, сложив все строки обязательств из отчёта, где больше половины — закупки памяти и других компонентов. Методики разные, сравнивать напрямую нельзя.
- Новый фактор: 12 ноября 2026 года Nvidia объявила об уходе Дженсена Хуанга с поста CEO (совет принял отставку 11-го). Инвесторы ждут от временного CEO Колетт Кресс более осторожных вложений. Свежие цифры — в отчёте за третий квартал 17 ноября (прогноз Nvidia — $108 млрд ±2%).
Nvidia и роль центробанка ИИ: где аналогия работает, а где нет
Метафору популяризовал The Economist в разборе от 3 сентября 2026 года. Аргумент: за три года компания пообещала стартапам более $70 млрд вложений и предложила клиентам около $300 млрд финансовой поддержки. В середине ноября, уже после ухода Хуанга, Axios сформулировал сдвиг точнее: отрасль стала меньше зависеть от чипов Nvidia, но по-прежнему сильно зависит от её чековой книжки.
Центральный банк делает три вещи: служит кредитором последней инстанции, влияет на цену денег и распределяет ликвидность. У Nvidia есть аналог каждой функции, особенно для неооблаков — молодых облачных провайдеров вроде CoreWeave, которые строят дата-центры под ИИ и сдают ускорители в аренду. Но отличия принципиальные: Nvidia не печатает деньги, у неё нет мандата и она зарабатывает на тех, кого поддерживает.Функция центробанка Что делает Nvidia Где аналогия ломается Кредитор последней инстанции гарантирует аренду дата-центров (потолок $108,5 млрд) и выкупает непроданные мощности неооблаков платит только при дефолте арендатора и только по своим проектам Цена денег снижает стоимость займов клиентов: доля и гарантия Nvidia делают кредит неооблака дешевле ставку не устанавливает, работает сделка за сделкой Распределение ликвидности решает, кому и когда достаются дефицитные ускорители правил распределения не публикует Эмиссия нет: тратит заработанное и заёмное (во втором квартале разместила облигации на $25 млрд) ресурс конечен, риск несут акционеры Nvidia Мандат нет: цель — выручка и маржа интересы «банка» и «заёмщиков» совпадают, пока растёт спрос
Отсюда рабочая рамка для всей статьи. Зависимость от Nvidia состоит из трёх слоёв: железо (доля рынка), софт (CUDA) и деньги (финансирование клиентов). Первые два слоя постепенно истончаются, третий за последний год вырос сильнее всех.
Выручка Nvidia от дата-центров: $89 млрд за квартал и кто её платит
По пресс-релизу Nvidia о результатах второго квартала 2027 финансового года (квартал по 26 июля 2026 года), вся выручка составила $96,2 млрд: +106% год к году и +18% к предыдущему кварталу. Сегмент Data Center принёс $89,0 млрд (+117%), то есть 92,5% всей выручки — это наш расчёт по таблице компании.
Валовая маржа — 75,0%. Для сравнения, у AMD она около 55% (оценка The Economist). Эта разница и есть подушка, из которой Nvidia финансирует клиентов: каждый проданный ускоритель приносит необычно много.
Nvidia раскладывает выручку и по рыночным платформам. Цифры — из комментария финдиректора к отчёту:Категория (так делит Nvidia) Q2 FY2027, $ млрд Рост год к году Доля выручки Hyperscale: Amazon, Google, Meta, Microsoft и подобные 48,7 +102% 50,6% ACIE: ИИ-облака, промышленность, корпорации, государства 40,3 +138% 41,9% Edge Computing: рабочие станции, ПК, автомобили и роботы 7,2 +27% 7,5% Итого 96,2 +106% 100%
Самый быстрый рост — у ACIE, куда входят неооблака и лаборатории без инвестиционного кредитного рейтинга. Наша трактовка: часть этого роста приходится на клиентов, которых Nvidia сама поддерживает финансово, хотя отчёт эту долю не раскрывает.
Концентрация: 16% выручки на одного клиента
По форме 10-Q один прямой клиент дал 16% выручки второго квартала, а за полугодие таких клиентов три: 16%, 15% и 13%. «Прямые» — часто сборщики серверов и интеграторы, а не конечный заказчик. По дебиторке (деньгам, которые клиенты ещё не заплатили) на 26 июля 2026 года на пять прямых клиентов приходилось 22%, 14%, 13%, 11% и 10%; в январе таких было три. Это разные метрики, складывать их нельзя.
Прибыль против денег: куда ушли $35,6 млрд
Наше измерение по отчёту о движении денежных средств в том же пресс-релизе. Чистая прибыль второго квартала — $59,7 млрд, а операционный денежный поток — $24,1 млрд. Кварталом ранее он был $50,3 млрд при меньшей выручке. Разрыв в $35,6 млрд в основном объясняют две строки:
- рост дебиторки забрал $22,3 млрд. Часть — следствие роста продаж на 18% за квартал, но большая часть — удлинение сроков оплаты. Если бы срок оборота остался 45 дней, дебиторка была бы около $47,6 млрд, а не $63,1 млрд: на удлинение приходится примерно $15–16 млрд (наш расчёт). Это и есть кредит клиентам из оборотного капитала Nvidia;
- $7,8 млрд — чистая прибыль от акций (переоценка и продажи; за квартал Nvidia продала бумаг на $7,2 млрд). В операционный поток эта строка не входит, и заметная её часть — нереализованная переоценка.
За первое полугодие прибыль от акций составила $23,7 млрд, или 16,8% дохода до налогов ($141,4 млрд). На покупку долевых бумаг за те же полгода ушло $42,4 млрд — около 61% свободного денежного потока ($69,9 млрд); за вычетом продаж — $35,2 млрд. Больше половины свободных денег полугодия компания направила на покупку долей и акций.
Доля Nvidia на рынке ИИ-ускорителей: почему оценки от 75% до 90%
Единой доли нет, потому что аналитики меряют разное: выручку от ИИ-ускорителей, число кремниевых пластин под ИИ-чипы, спрос на память HBM или только рынок GPU. Каждая метрика корректна в своих рамках, но они не сравнимы. Называть Nvidia монополией — оценка журналистов, а не вывод суда или регулятора.Кто считал Что считал Дата Доля Nvidia Silicon Analysts выручка от ИИ-ускорителей 21.02.2026 87% (2024) → 81% (2025, оценка) → 75% (2026, прогноз) Morgan Stanley (через 3DNews) спрос на 300-мм пластины под ИИ-чипы февраль 2025 77% в 2025 году (51% в 2024-м) CBS News рынок GPU для обучения и запуска моделей 13.11.2026 около 90%, метод не раскрыт Morgan Stanley, пересказ Longbridge спрос на память HBM по заказчикам 12.11.2026 36% (Google TPU — 35%) Bloomberg Intelligence через The Economist доля кастомных ASIC на рынке ИИ-процессоров 03.09.2026 ASIC около 40% в 2026 году, около 50% к концу десятилетия
Оценка CBS самая высокая, потому что считает только GPU: тензорные процессоры Google (TPU) и Trainium от Amazon в неё не входят. Прогноз спроса на HBM показывает обратное — Google TPU почти догнал Nvidia, и это самый явный признак того, что слой «железа» истончается. У Silicon Analysts своя оговорка: модель предполагала выручку Data Center за 2026 год «$150B+», а Nvidia только за два квартала 2027 финансового года показала $164,3 млрд ($75,2 + $89,0).
Заголовки о «монополии Nvidia» (в англоязычной прессе — Nvidia monopoly) часто опираются на одну цифру без метода, как 90% у CBS. Трезвый вывод другой: по выручке ускорителей и рынку GPU у Nvidia 75–90%, а если считать все ИИ-процессоры вместе с кастомными ASIC, оценки заметно ниже — Bloomberg Intelligence отдаёт ASIC около 40% рынка в 2026 году. Но снижение доли в чипах не равно снижению зависимости.
CUDA-замок: что держит клиентов Nvidia и что уже размывается
CUDA — программная платформа Nvidia: компилятор, библиотеки и оптимизированные вычислительные ядра, под которые ИИ-код пишется полтора десятилетия. Замок работает просто: перенести модель на чужой чип — значит переписать и заново проверить часть кода. Подробно о том, где альтернатива уже работает, мы разбирали в материале ROCm против CUDA.
В англоязычной аналитике это называют «cuda monopoly» — монополией не на кремний, а на привычки разработчиков. Что держит клиентов сейчас:
- библиотеки и ядра, под которые оптимизированы популярные модели;
- кадры: инженеры обучены на CUDA, а переобучение стоит времени;
- система, а не чип: Nvidia продаёт ускорители вместе с сетью и софтом. Axios отмечает, что её чипы остаются самыми востребованными именно потому, что их поддерживает больше всего программ.
Что уже размывается:
- PyTorch как общий слой. AWS выпустила TorchNeuron для Trainium2/3, Google открыла TorchTPU. Каждая регистрирует свой чип как «родное устройство» PyTorch (Activant Research, 10.11.2026).
- TPU вне Google. 22 октября 2026 года стало известно, что связка SGLang-TorchTPU работает в продакшене у Meta (Tom’s Hardware).
- ИИ переносит код сам. Anthropic утверждает, что её модель Mythos помогла запустить часть нагрузок на чипах AMD примерно за три дня вместо прежних 6–12 месяцев (Axios, 13.11.2026). Это заявление самой компании, независимой проверки нет.
Оговорки важны. TorchNeuron пока в бета-версии, пропускает около 22 000 собственных тестов PyTorch, а первая компиляция шага обучения занимает 3–4 минуты (Activant). Замок слабеет для нагрузок на PyTorch, но не для всего стека: сетевые библиотеки и низкоуровневые ядра по-прежнему завязаны на Nvidia. Поэтому денежный слой зависимости сейчас важнее софтового: пока клиенты учатся уходить, Nvidia удерживает их финансированием.
Пять способов, которыми Nvidia финансирует своих клиентов
Nvidia помогает клиентам пятью инструментами: покупает акции, обещает выкупить мощности, гарантирует аренду дата-центров, даёт отсрочку платежа и строит платформы финансирования с Уолл-стрит. Суммы и статусы у них разные, и смешивать их в одну цифру — главная ошибка популярных пересказов.Инструмент Пример Сумма Статус на 15.11.2026 1. Доли в капитале компаний, в том числе клиентов OpenAI, CoreWeave, Anthropic, сотни стартапов портфель около $99 млрд по балансу + $25 млрд обязательств вложить подписано 2. Покупка мощностей у ИИ-облаков CoreWeave: выкуп непроданного до 13.04.2032 $36 млрд (соглашения с ИИ-облаками в 10-Q); отдельно CoreWeave — $6,3 млрд подписано 3. Гарантии аренды дата-центров кампус SB Energy в Огайо под OpenAI потолок $108,5 млрд подписано, вступает фазами с FY2029 4. Отсрочка платежа крупные клиенты с инвестиционным рейтингом дебиторка $63,1 млрд, 60 дней действует 5. Платформы с Уолл-стрит Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs, KKR цель — более $500 млрд чужого капитала меморандумы, финальных соглашений нет
Доли в капитале: портфель на $99 млрд по балансу
На 26 июля 2026 года балансовая стоимость акций, которыми владеет Nvidia, — около $99 млрд: $42,8 млрд рыночных бумаг, $51,2 млрд частных долей и $5,0 млрд долгосрочных публичных (наш расчёт по балансу и 10-Q). Это не сумма вложенных денег: в цифру входит переоценка (+$23,7 млрд прибыли от акций за полугодие). И не все компании в портфеле — клиенты. Hunterbrook насчитал 229 частных и 13 публичных компаний, среди крупнейших — Intel и SpaceX (доля около $17 млрд), а также Nokia и Coherent. Ещё $25 млрд Nvidia обязалась вложить, из них $18 млрд — до конца текущего финансового года.
Темп растёт: в 2025 году Nvidia сделала около 90 таких вложений, почти вдвое больше, чем двумя годами ранее (The Economist), а в 2026-м участвовала уже в 105 раундах (PitchBook через TechCrunch). Часть чеков идёт в открытые модели: по данным The Economist, Nvidia договорилась заплатить Poolside $6 млрд за лицензию и $1 млрд за долю, а также купить Hugging Face за $12,9 млрд (сделка ещё не закрыта).
Покупка мощностей у неооблаков: как Nvidia страхует их спрос
В начале июля 2026 года Nvidia объявила схему, по которой доплачивает неооблакам до согласованного уровня дохода от новых дата-центров (The Economist). Договоры обычно длятся около шести лет; если облако продаёт мощности дороже, Nvidia получает долю разницы. В отчётности эта строка — $36 млрд. В англоязычной прессе такие договоры называют backstop — страховкой спроса.
Самый известный пример — связка Nvidia и CoreWeave. По форме 8-K CoreWeave Nvidia обязана выкупать остаток непроданных облачных мощностей до 13 апреля 2032 года по заказу на $6,3 млрд. Важная деталь: это гарантия спроса, а не долга — долги CoreWeave Nvidia не гарантирует.
Гарантии аренды: $105 млрд за кампус в Огайо
В августе 2026 года Nvidia дала кредитную поддержку (гарантии) по аренде земли, энергии и зданий кампуса SB Energy PORTS-Pike в Огайо: около 4,25 ГВт, аренда на 20 лет, арендатор — OpenAI. Потолок гарантии — $105 млрд; ещё $3,5 млрд приходится на такие же гарантии для ИИ-облаков. Итого максимальная валовая экспозиция — $108,5 млрд по комментарию финдиректора.
Гарантия — не выданные деньги. Платить Nvidia придётся только при дефолте арендатора, экспозиция вступает фазами (первая ожидается в 2029 финансовом году) и снижается по мере того, как OpenAI платит аренду. Зачем это ИИ-лабораториям, мы подробно разбирали в статье о том, почему ИИ-лаборатории арендуют дата-центры, а не строят свои.
Логику сделки Nvidia раскрывает сама. Каждое поколение её инфраструктуры на этой площадке может означать около 1,5 млн GPU, или $150–200 млрд выручки. Грубая прикидка при нынешней марже 75%: $112–150 млрд валовой прибыли за поколение против гарантии с потолком $105 млрд. Это не прогноз, а объяснение, почему поставщику выгодно быть поручителем.
Отсрочка платежа: дебиторка $63 млрд и 60 дней вместо 45
Дебиторская задолженность на 26 июля 2026 года — $63,1 млрд, а срок оборота дебиторки вырос с 45 до 60 дней за квартал. Nvidia объясняет это продлёнными сроками оплаты по крупным многоквартальным договорам с клиентами инвестиционного рейтинга. В 10-Q прямо сказано, что для больших строек дата-центров срок может составлять от 90 дней до года.
Платформы с Уолл-стрит: $500 млрд пока на бумаге
10 августа 2026 года Nvidia объявила о платформах финансирования с шестью крупнейшими управляющими. Цель — привлечь более $500 млрд стороннего капитала в ИИ-инфраструктуру. Nvidia может поддержать остаточную стоимость оборудования в размере до 25% по каждому проекту — по словам Хуанга, до $125 млрд. Статус: меморандумы о взаимопонимании, в пресс-релизе прямо сказано, что финальные соглашения ещё предстоит подписать.
Сколько Nvidia рискует: $108,5 млрд по отчёту или $300 млрд
Зависит от того, что считать. В отчётности Nvidia гарантии, соглашения с ИИ-облаками и обязательства вложить в акции — три отдельные строки. The Economist насчитал около $300 млрд, включив неподписанные меморандумы, Hunterbrook и SemiAnalysis — $530 млрд, сложив все строки. Цифры отвечают на разные вопросы.Кто считает Что включено Сумма The Economist, 03.09.2026 $105 млрд (Огайо) + до $125 млрд (Уолл-стрит, ещё меморандумы) + около $67 млрд прочих гарантий около $300 млрд потенциальных обязательств Hunterbrook (06.11.2026), SemiAnalysis через Axios (13.11.2026) все строки 10-Q: $366 млрд обязательств (поставки $279 млрд, облачные услуги для своих разработок $29 млрд, аренда своих ЦОД $25 млрд, акции $25 млрд, капзатраты $8 млрд) + $56 млрд (ИИ-облака $36 млрд, аренда для третьих лиц $20 млрд) + гарантии $108,5 млрд $530,5 млрд Nvidia, гарантии (с учётом августа 2026) максимальная валовая экспозиция $108,5 млрд Nvidia, 26.07.2026 соглашения с ИИ-облаками + обязательства вложить в акции $36 млрд + $25 млрд
Почему эти суммы нельзя складывать в «Nvidia выдала $300 млрд». Гарантия — потолок на случай дефолта, а не перевод денег. Меморандум — намерение, а не обязательство. А $279 млрд закупок — это заказы для собственного производства, прежде всего память (в том числе HBM), а не помощь клиентам. Поэтому сумма $530 млрд настолько больше остальных: больше половины её — закупки поставщикам. Суммы к тому же меняются: в конце июля 2026 года WSJ сообщал о переговорах о гарантии по Огайо примерно на $250 млрд, а подписанный в августе документ ограничен $105 млрд.
По оценке Morgan Stanley, которую приводит The Economist, совокупный долг Nvidia «со всеми обязательствами» вырастет с $53 млрд в начале 2027 года до $200 млрд к началу 2029-го, по мере вступления гарантий. Противовес — около $200 млрд денежного потока в этом году (оценка журнала).
Как деньги Nvidia идут по кругу: OpenAI, CoreWeave, Anthropic
Схема одна: Nvidia вкладывает деньги или даёт гарантию, клиент строит мощности на её чипах, а выручка возвращается в её отчётность. Ниже — три примера со статусами на ноябрь 2026 года.
OpenAI: $30 млрд в раунде и сообщение Hunterbrook о $100 млрд
22 сентября 2025 года Nvidia подписала письмо о намерениях вложить в OpenAI до $100 млрд. Окончательным соглашением оно не стало: в декабре 2025 года Кресс говорила, что договор так и не подписан (Fortune). 27 февраля 2026 года OpenAI объявила раунд на $110 млрд при оценке $730 млрд до вложений: $30 млрд обязалась дать Nvidia, $30 млрд — SoftBank, $50 млрд — Amazon. По данным Hunterbrook, на ноябрь 2026 года свои $30 млрд Nvidia перечислила не полностью.
Hunterbrook (6 ноября 2026 года) также сообщает, что Nvidia недавно достигла предварительного соглашения вложить в OpenAI $100 млрд десятью траншами, каждый из которых привязан к заказам чипов Nvidia. Второго независимого подтверждения этой сделки мы не нашли, официальных заявлений компаний нет. Второе звено круга — гарантия по кампусу в Огайо, где OpenAI арендатор, а инфраструктура, за ограниченными исключениями, — Nvidia.
CoreWeave: Nvidia в роли акционера, поставщика и покупателя
Связка Nvidia и CoreWeave — самый наглядный круг. Nvidia здесь одновременно:
- акционер — 26 января 2026 года вложила $2 млрд по $87,20 за акцию и стала вторым по величине акционером (Reuters); The Economist оценивает её долю примерно в 11%;
- поставщик — CoreWeave покупает у неё чипы для дата-центров;
- покупатель последней инстанции — обязана выкупать непроданные мощности до 2032 года.
Зачем это CoreWeave, объясняет цена денег. По данным The Economist, Alphabet разместила 50-летние облигации под 5,7% годовых, а CoreWeave в июле заняла $2,6 млрд почти вдвое дороже. Участие Nvidia сужает этот разрыв: кредитор видит, что спрос на мощности застрахован.
Anthropic: даже клиент Google TPU попадает в сеть Nvidia
В ноябре 2025 года Nvidia пообещала вложить в Anthropic до $10 млрд, Microsoft — до $5 млрд. Anthropic в ответ обязалась купить облачных мощностей Azure на $30 млрд и до 1 ГВт на системах Nvidia. При этом Anthropic покупает и специализированные процессоры у Google (The Economist), то есть частично уходит от Nvidia.
Hunterbrook нашёл ещё одну цепочку. Hut 8 строит дата-центры Beacon Point в Техасе; FT называл арендатором Nvidia. По данным WSJ, облако Lambda, в которое вложилась Nvidia, по сделке на $35 млрд будет предоставлять там мощности Anthropic, а чипы поставит Nvidia. Условия, на которых Nvidia делит выручку Lambda, не раскрыты.
Циклическое финансирование: что говорят критики и что отвечает Nvidia
Циклическое финансирование — схема, при которой поставщик даёт клиенту деньги или гарантию, а клиент возвращает их поставщику в виде закупок. Критики видят в этом повторение пузыря доткомов и один из главных аргументов за то, что надувается пузырь ИИ на фондовом рынке. Nvidia — нормальную практику, как у финансовых подразделений автопроизводителей. Данные пока не подтверждают ни одну сторону окончательно.
Аргументы критиков:
- Michael Burry (через The Economist): гиперскейлеры завышают прибыль, амортизируя GPU за 5–6 лет вместо 2–3.
- George Noble, бывший управляющий Fidelity (Hedgeweek, 12.11.2026): схема напоминает финансирование клиентов Cisco в эпоху доткомов, а вес NVDA в S&P 500 около 8% — вдвое выше пика Cisco.
- Jay Goldberg, Seaport Research Partners (через The Economist): Nvidia идёт по тонкой грани между «помогать спросу» и «создавать спрос». По его мнению, черту она пока не перешла, но подошла близко.
- Рынок голосует осторожностью. По данным Hunterbrook, британский Nscale отложил IPO из-за скепсиса инвесторов, а австралийский Firmus отозвал листинг. У Nscale, например, Nvidia гарантирует до $860,3 млн арендных платежей за первые пять лет.
Позиция Nvidia. Хуанг утверждает, что компания помогает запустить жизнеспособные проекты, которым трудно занять по нормальной цене. Чипы, по его словам, долговечны и взаимозаменяемы, поэтому годятся в залог. Пока, по оценке The Economist, аргумент на стороне Хуанга: в августе 2026 года CoreWeave объявила контракт на чипах A100 (выпущены в 2020 году) до 2029 года, а аренда H100 на год, по оценке SemiAnalysis на сентябрь 2026 года, стоит около $2,80 в час — лишь примерно на 10% дешевле, чем при запуске в 2023 году.
Парадокс, на который указывает тот же журнал: долговечность старых чипов может быть следствием дефицита, а Nvidia каждый год выпускает новые ускорители именно для того, чтобы вытеснить старые.Параметр Cisco и Lucent, конец 1990-х Nvidia, 2026 Кого финансировали телеком-операторов, покупавших оборудование неооблака, ИИ-лаборатории, девелоперов дата-центров Форма кредиты покупателям доли, гарантии с потолком, выкуп мощностей, отсрочка платежа Чем закончилось спрос не оправдался, часть операторов обанкротилась, поставщики понесли крупные убытки неизвестно: гарантии условны и растянуты на годы
Кому достаются чипы Nvidia: дефицит как денежная политика
Правил распределения дефицитных ускорителей Nvidia не публикует, поэтому тезис «аллокация — это денежная политика центробанка ИИ» остаётся гипотезой публицистов, а не доказанным фактом. Известны только косвенные признаки: кому компания отдаёт приоритет и как она отвечает клиентам, которые смотрят на конкурентов.
Что известно:
- SpaceX. На отчётном звонке 4 августа 2026 года Илон Маск сказал, что SpaceX будет строить ИИ-инфраструктуру исключительно на Nvidia. Аналитики Bernstein считают, что это может поставить компанию в начало очереди за чипами, а неооблака — отодвинуть.
- Скидки за разговоры с конкурентами. Axios пишет, что в OpenAI и других стартапах шутили: лучший способ получить скидку на чипы Nvidia — открыто обсуждать альтернативы с Google. Хуанг, по словам издания, охотно вмешивался, чтобы удержать клиента.
- Политические ограничения. В прогнозе на третий квартал Nvidia не закладывает выручку от вычислений для дата-центров в Китае, а поставки Hopper туда во втором квартале составили меньше 1% выручки Data Center. Подробнее — в разборе экспортных ограничений на чипы Nvidia.
Чего не знает никто: по каким критериям распределяются партии, учитывает ли Nvidia собственные доли в клиентах и есть ли у получателей гарантий приоритет. Пока эти правила закрыты, аналогия с центробанком здесь работает слабее всего.
Кто пытается уйти от Nvidia: TPU, Trainium, AMD и ASIC Broadcom
Выйти из зависимости пытаются все крупные покупатели: Google и Amazon делают собственные чипы, AMD предлагает альтернативные ускорители, Broadcom проектирует кастомные процессоры для гиперскейлеров. По оценке The Economist, кастомные чипы обходятся в 3–5 раз дешевле решений Nvidia. Подробное сравнение чипов — в разборе AMD Instinct MI400 против Nvidia Vera Rubin, здесь только экономика.Кто Что делает Цифра Что мешает уйти полностью Google TPU продаёт и внешним клиентам, TorchTPU работает у Meta 35% спроса на HBM против 36% у Nvidia (Morgan Stanley, пересказ, 12.11.2026) софт моложе CUDA Amazon Trainium2/3 и TorchNeuron н/д TorchNeuron в бете AMD ускорители Instinct Anthropic объявила о 2 ГВт на AMD (SemiAnalysis) маржа и экосистема меньше Broadcom кастомные процессоры и сетевые чипы выручка от ИИ-полупроводников $16,7 млрд (+221%) за финквартал, отчёт 2 сентября 2026 года цифра включает сети, это не доля Nvidia
Почему уход пока не отменяет зависимость. Во-первых, рынок растёт быстрее, чем альтернативы отнимают долю: по оценке TrendForce (май 2026 года), капзатраты пяти крупнейших облаков США в 2026 году превысят $770 млрд. Во-вторых, своих чипов нет у неооблаков и стартапов, а именно им нужны деньги Nvidia. В-третьих, по оценке Axios, альтернативные чипы не решат краткосрочный дефицит мощностей.
Уход Хуанга: что меняется для финансирования клиентов Nvidia
11 ноября 2026 года совет директоров принял отставку Дженсена Хуанга с постов президента, CEO и члена совета с немедленным вступлением в силу, а 12 ноября Nvidia объявила об этом. Временный CEO — финдиректор Колетт Кресс, она сохраняет и должность CFO. Для финансирования клиентов это важно, потому что крупные сделки ассоциировались лично с Хуангом.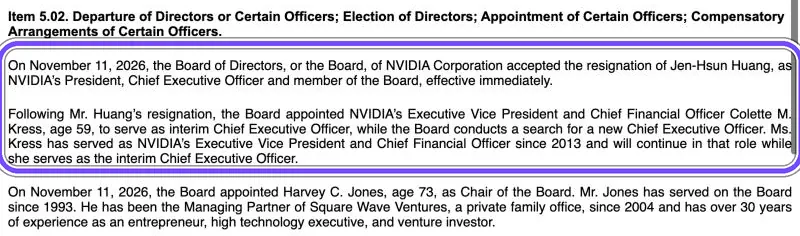
Пункт 5.02 формы 8-K Nvidia (событие 11 ноября, подана 12 ноября 2026 года) на сайте SEC EDGAR. Рамкой выделены решение совета об отставке и назначение временного CEO; снимок сделан 15 ноября 2026 года.
Председателем совета назначен Харви Джонс, совет ищет постоянного CEO. Хронику событий мы разбирали в новости о том, как Дженсен Хуанг ушёл с поста CEO Nvidia.
Причину ухода Nvidia не называет. Версии прессы различаются в деталях: TechCrunch пишет, что незадолго до отставки Хуанг признал роман с женщиной, которую называют предполагаемой китайской шпионкой; AP — что отставка последовала за сообщениями о внебрачных связях, в том числе с подозреваемой в шпионаже в пользу Китая; CBS News — о скандале с предполагаемой шпионкой. Официального подтверждения компании нет.
По данным TechCrunch, 12 ноября акции Nvidia в начале торгов падали почти на 12% (с 6 ноября — до 19%, минус более $855 млрд капитализации), CoreWeave теряла около 9%, Nebius — 16%. Наша трактовка: сильнее пострадали те, кто больше зависит от финансирования Nvidia, хотя акции сектора снижались и до объявления.
Что может измениться. TechCrunch (13 ноября) пишет, что от Кресс ждут изменений в политике вложений в стартапы; один из инвесторов назвал её «гораздо более консервативной». Подписанные договоры — гарантия по Огайо, заказ CoreWeave — остаются в силе. Под вопросом новое: темп раундов, меморандумы с Уолл-стрит и следующие гарантии.
Что смотреть в отчёте за третий квартал 17 ноября 2026 года (около 13:20 по тихоокеанскому времени, дату не переносили):
- выручку против прогноза $108 млрд ±2% и валовую маржу против 74% ±0,5 п.п.;
- строку гарантий (было $108,5 млрд) и соглашения с ИИ-облаками (было $36 млрд);
- дебиторку и срок оборота (было $63,1 млрд и 60 дней);
- обязательства по закупкам (было $279 млрд);
- концентрацию клиентов (было 16% на одного);
- комментарии Кресс о вложениях в стартапы и судьбе меморандумов с Уолл-стрит.
Цены аренды H100: что зависимость от Nvidia значит для пользователей
Для тех, кто арендует ускорители, зависимость видна в цене. H100 стоит около $2,80 за GPU-час на годовом контракте (оценка SemiAnalysis, сентябрь 2026 года), $3,72 по запросу у специализированных облаков и от $6,88 у гиперскейлеров (CoreGPU, 4 ноября 2026 года). Гарантии и доли Nvidia помогают неооблакам строить мощности, а именно неооблака держат цены ниже гиперскейлеров.Источник Что меряет H100, $ за GPU-час Дата Ornn Compute Price Index объёмно-взвешенные сделки 3,25 (+8,3% за месяц) середина ноября 2026 CoreGPU медиана специализированных облаков, по запросу 3,72 04.11.2026 SemiAnalysis через The Economist контракт на год около 2,80 сентябрь 2026 CoreGPU гиперскейлеры, по запросу от 6,88 04.11.2026
Оговорка: CoreGPU сам сдаёт GPU дешевле рынка, это конфликт интересов, а цены разных типов контрактов напрямую не сравниваются.
Что это значит в деньгах. Возьмём дообучение модели на восьми H100 в течение 100 часов — 800 GPU-часов:Условия Цена за час Стоимость 800 GPU-часов годовой контракт (SemiAnalysis, сентябрь 2026) $2,80 $2 240 сделки по индексу Ornn (ноябрь 2026) $3,25 $2 600 специализированное облако по запросу (CoreGPU, ноябрь 2026) $3,72 $2 976 гиперскейлер по запросу (CoreGPU, ноябрь 2026) $6,88 $5 504
Разница между неооблаком и гиперскейлером — почти вдвое. Часть строек неооблаков финансируется под гарантии и доли Nvidia — например, у CoreWeave, Nscale и Lambda.
Два сценария на ближайшие кварталы — не прогноз, а условия:
- Nvidia сохраняет поддержку. Неооблака занимают дешевле, мощности вводятся, цены на H100 у специализированных облаков держатся у нынешних уровней. Признак — отчёт 17 ноября без сокращения строк гарантий и соглашений с облаками.
- Nvidia сворачивает новые гарантии. Кредиты неооблаков дорожают, часть проектов откладывается, как IPO Nscale. При сохранении спроса это толкает цены аренды вверх. Признак — заявления Кресс о пересмотре вложений.
Риски зависимости от Nvidia: где конструкция может сломаться
Конструкция устойчива, пока растёт спрос на вычисления. Слабые места видны в тех же отчётах.
- Спрос вырастет медленнее, чем строятся мощности. Цены аренды падают, старые чипы теряют стоимость как залог, гарантии начинают срабатывать.
- Концентрация клиентов. 16% выручки на одного прямого клиента и пять клиентов по 10–22% дебиторки: проблема одного крупного покупателя сразу видна в деньгах Nvidia.
- Прибыль от акций. 16,8% дохода до налогов за полугодие — прибыль от акций, в основном переоценка. Падение неооблаков 12 ноября (CoreWeave −9%, Nebius −16%) показывает, как быстро она может смениться убытком.
- Подушка тоже на рынке ИИ. Деньги и рыночные ценные бумаги на 26 июля 2026 года — $99,4 млрд по балансу (22,4 + 34,1 + 42,8). Из них $42,8 млрд — акции, цена которых зависит от того же ИИ-рынка. Портфель всех долей тоже около $99 млрд; две суммы пересекаются на этих $42,8 млрд рыночных акций.
- Регуляторы. Окончательных решений нет, но вопросы накопились. В США в сентябре 2024 года, по данным Bloomberg, Минюст изучал, не мешает ли Nvidia клиентам переходить к другим поставщикам (компания отрицала, что получала повестку); по данным NYT, проверяется и сделка с Groq — лицензия и найм команды за $13 млрд плюс $4 млрд в течение года, ведомство это не подтвердило. Во Франции после обысков в сентябре 2023 года регулятор, по данным Reuters от июля 2024 года, готовил обвинения. В Китае SAMR 15 сентября 2025 года объявил предварительный вывод о нарушении антимонопольного закона в связи с покупкой Mellanox.
- Ключевой человек. Решения о вложениях ассоциировались с Хуангом; новая команда может сократить их быстрее, чем клиенты найдут другие источники капитала.
Что устареет первым: цены аренды (по индексу Ornn H100 подорожал на 8,3% всего за месяц), затем все цифры второго квартала — 17 ноября их заменит отчёт за третий квартал.
FAQ
Почему Nvidia называют центральным банком ИИ?
Метафору популяризовал The Economist в сентябре 2026 года. Nvidia не просто продаёт ускорители, а финансирует покупателей: владеет их долями, гарантирует аренду дата-центров, выкупает непроданные мощности и даёт отсрочку платежа. Как центробанк, она влияет на цену денег для отрасли и распределяет дефицитный ресурс. Но печатать деньги и публиковать правила распределения она не может.
Является ли Nvidia монополистом и правда ли, что у неё 90% рынка?
Юридически нет: ни суд, ни регулятор не признавали Nvidia монополистом, хотя проверки в США, Франции и Китае шли. Около 90% — оценка CBS News для рынка GPU (13.11.2026) без раскрытого метода. Silicon Analysts прогнозировал 75% выручки ИИ-ускорителей на 2026 год (21.02.2026), а по спросу на память HBM Nvidia и Google TPU почти равны — 36% и 35% (Morgan Stanley, 12.11.2026).
Сколько денег Nvidia реально вложила в клиентов, а сколько — только гарантии?
Точной суммы вложенных денег в клиентов Nvidia не раскрывает. Известно, что за первое полугодие 2027 финансового года она потратила на покупку акций $42,4 млрд, а её портфель долей стоит около $99 млрд по балансу вместе с переоценкой. Гарантии — отдельно: потолок $108,5 млрд, платёж только при дефолте арендатора. Ещё $36 млрд — обязательства купить мощности у ИИ-облаков.
Что такое циклическое финансирование и чем оно опасно для самой Nvidia?
Это схема, при которой поставщик даёт клиенту деньги или гарантию, а клиент тратит их на продукцию поставщика. Опасность в том, что выручка начинает зависеть от здоровья заёмщиков. Если спрос на ИИ замедлится, Nvidia одновременно потеряет продажи, получит убыток по долям и может быть вынуждена платить по гарантиям. Похожая схема в конце 1990-х обернулась крупными убытками для Cisco и Lucent.
Может ли ИИ-индустрия обойтись без Nvidia уже сейчас?
Частично. Google и Amazon запускают нагрузки на собственных чипах, TPU работают и в дата-центрах Meta, Anthropic переносит часть задач на TPU и AMD, а софтовый замок CUDA слабеет благодаря PyTorch. Но неооблака и стартапы без своих чипов зависят от Nvidia и как от поставщика, и как от источника капитала. Axios формулирует так: от чипов отрасль отвыкает быстрее, чем от денег.
Что будет с финансированием стартапов после ухода Дженсена Хуанга?
Инвесторы, опрошенные TechCrunch, ждут, что временный CEO Колетт Кресс будет осторожнее с вложениями в стартапы, а новых гарантий станет меньше. Подписанные договоры от смены руководства не зависят. Первые сигналы о новой политике появятся в отчёте за третий квартал 17 ноября 2026 года: строки гарантий, обязательств по акциям и соглашений с ИИ-облаками покажут, сокращается ли поддержка.