Коротко: що діє сьогодні і що збираються змінити
- Станом на 26 жовтня 2026 року закон про віртуальні активи, ухвалений ще в лютому 2022-го, так і не працює. Його чинність прив’язали до змін у Податковий кодекс, яких немає.
- Чи є податок на криптовалюту в Україні, поки спецрежиму немає? Є — діють загальні норми: дохід від продажу криптовалюти оподатковується за ставкою 18% ПДФО + 5% військового збору = 23%.
- Головне питання — не ставка, а база. Офіційна позиція податкової: оподатковується вся сума, отримана від продажу, без вирахування того, за скільки ви купували. Багато популярних статей про податок на крипту в Україні пишуть «23% з чистого прибутку» — це не те саме, і різниця буває в рази.
- Законопроєкт № 10225-д — це ще не закон. Перше читання відбулося 3 вересня 2025 року, 1 вересня 2026-го документ включили до порядку денного сесії, але другого читання станом на 26 жовтня 2026 року так і не було.
- Строки прості: декларація — до 1 травня наступного року, сплата — до 1 серпня. За доходи 2026 року — до 1 травня і до 1 серпня 2027-го.
Якщо потрібна одна коротка відповідь на питання, який податок на криптовалюту в Україні платити зараз: податок сплачується в момент отримання доходу — коли ви продали криптовалюту за гривню чи іншу валюту або розрахувалися нею за товари; ставка сьогодні 23% (18% ПДФО плюс 5% військового збору), декларація подається до 1 травня, податок сплачується до 1 серпня. Далі — про базу, через яку в усіх виходять різні цифри, і про те, що зміниться, якщо закон таки ухвалять.
- Коротко: що діє сьогодні і що збираються змінити
- Чому закон про віртуальні активи ухвалили у 2022-му, а він не працює
- Податок на криптовалюту зараз: 18% ПДФО і 5% військового збору
- Оподаткування криптовалюти в Україні: з усієї суми чи з прибутку
- Коли виникає дохід від крипти, а коли податку немає
- Як задекларувати криптодохід: строки 1 травня і 1 серпня
- Що буде за недекларування криптодоходу в Україні
- Законопроєкт № 10225-д: ставки, пільга 5% і неоподатковуваний поріг
- Чому легалізацію відкладають четвертий рік поспіль
- Криптовалюта і ФОП на єдиному податку: чому це не працює
- CARF з 2027 року: чому розрахунок «податкова не дізнається» ламається
- Ризики власника криптовалюти в Україні: база, строки і сіра зона
- Що лишилось сірою зоною: обмін, стейкінг і P2P
- MiCA в ЄС: приклад крипторегулювання, доведеного до кінця
- Часті запитання
- Криптоподатки в Україні: що застаріє першим і де звіряти
Чому закон про віртуальні активи ухвалили у 2022-му, а він не працює
17 лютого 2022 року Верховна Рада ухвалила Закон України № 2074-IX «Про віртуальні активи». Він уперше визначив, що таке віртуальний актив, хто такі постачальники послуг, яким має бути нагляд.
І одразу потрапив у пастку власної конструкції. Прикінцеві положення прив’язали чинність закону до ухвалення змін у Податковий кодекс — тобто закон мав запрацювати не сам по собі, а разом із податковими правилами. Змін не ухвалили ні у 2022-му, ні у 2023-му, ні у 2024-му, ні у 2025-му, немає їх і станом на 26 жовтня 2026 року. Тому на питання, чи набрав чинності закон про віртуальні активи, відповідь коротка — ні: на картці документа в офіційному реєстрі законодавства досі стоїть позначка «не набрав чинності», а остання редакція датована 15 листопада 2024 року.
Практичний висновок для читача простий: посилатися на закон про віртуальні активи в Україні як на чинне регулювання не можна. Він існує як текст, але не як норма. Усе, що застосовується до вас сьогодні, — це загальні правила Податкового кодексу, написані без жодного розрахунку на криптовалюту.

Якщо базові терміни — гаманець, блокчейн, P2P — поки плутаються, почніть із розбору того, як усе влаштовано: тут ми ці основи не переказуємо.
Податок на криптовалюту зараз: 18% ПДФО і 5% військового збору
| Що сплачує фізособа | Ставка | Підстава |
|---|---|---|
| Податок на доходи фізичних осіб | 18% | загальні норми Податкового кодексу |
| Військовий збір | 5% | Закон № 4015-IX, ставка діє з 1 грудня 2024 року |
| Разом | 23% | — |
Окрема пастка — військовий збір. До 1 грудня 2024 року він становив 1,5%, і матеріалів із цією цифрою у видачі досі багато: аналітика поважних компаній, написана у 2024 році, чесно називає 1,5%, бо тоді так і було. Ставку підняли до 5% Законом № 4015-IX від 10 жовтня 2024 року. Якщо ви рахуєте податок за статтею, де стоїть 1,5%, ви отримаєте 19,5% замість 23% — недоберете близько 15% податку.
Як податкова кваліфікує такий дохід: якщо гроші надійшли від іноземного джерела (а закордонна біржа — це воно і є), дохід вважається іноземним; якщо виплата від резидента України — це інший дохід. Суми перераховуються у гривню за курсом НБУ на дату отримання доходу. У роз’ясненнях фігурують п. 163.1, п. 164.4, п. 170.11 ст. 170 та п. 37.2 ст. 37 Податкового кодексу.
Оподаткування криптовалюти в Україні: з усієї суми чи з прибутку
Це головне питання теми, і саме на ньому розходяться джерела, яким читач довіряє.
Позиція податкової. Базою є вся сума коштів, отримана платником від операцій з криптовалютою. Витрати на придбання базу не зменшують. Саме так це формулює розбір KPMG, і там-таки прямо сказано, що такий підхід «не відповідає принципам оподаткування в інших країнах».
Що пишуть популярні статті. У матеріалах, які читач знаходить першими, база найчастіше описана як чистий прибуток від продажу. Логіка зрозуміла і звична: заплатив 200 тисяч, продав за 260, податок з 60. Проблема в тому, що це правило із законопроєкту, а не з чинного кодексу, — а статті про майбутні правила читаються як інструкція на сьогодні. Норми, яка прямо дозволяла б вирахувати витрати, у Податковому кодексі зараз немає.
Наскільки велика різниця — на тих самих числах:
Інвестор купив USDT на 200 000 ₴, через рік продав за 260 000 ₴. Прибуток — 60 000 ₴. Числа умовні.
Варіант А — за позицією податкової (вся сума). База: 260 000 ₴. ПДФО 18% = 46 800 ₴, військовий збір 5% = 13 000 ₴. Разом: 59 800 ₴.
Варіант Б — з прибутку. База: 60 000 ₴. ПДФО 18% = 10 800 ₴, військовий збір 5% = 3 000 ₴. Разом: 13 800 ₴.
Різниця — 46 000 ₴, податок відрізняється у 4,3 раза. За варіантом А майже весь прибуток іде до бюджету.
І ще одна деталь, яка пояснює, чому єдиної правди немає: у самої податкової немає однієї позиції. Розбір Мінфіну показує щонайменше чотири індивідуальні податкові консультації з різними підходами — від 25 січня 2019 року (18% і тодішні 1,5%, без визначення бази) до 6 жовтня 2023 року, де платникові фактично пропонують обрати трактування самому, і 8 лютого 2024 року, де вперше з’являється перерахунок за курсом НБУ на дату отримання доходу.
Що з цього випливає практично. Індивідуальна податкова консультація захищає тільки того платника, який її отримав, — чужою ІПК прикритися не вийде. Тому якщо суми значущі, єдиний надійний шлях — отримати власну консультацію під свою ситуацію, а не обирати в інтернеті варіант, який дешевший.
Хоч би що ви обрали, витрати доведеться підтверджувати документально: виписки банку, платіжні документи і вивантажена історія операцій з майданчика. Звіт за угодами за період віддає особистий кабінет біржі — наприклад, на Binance це вивантаження історії ордерів і транзакцій у файл. Робити це краще одразу за підсумками року: майданчики змінюють політику і закривають доступ до старих періодів.
Коли виникає дохід від крипти, а коли податку немає
- Податок виникає: під час продажу криптовалюти за гривню чи іншу фіатну валюту, під час виведення коштів на картку, під час оплати криптою товарів і послуг — тобто в момент, коли ви фактично отримали дохід.
- Податку немає: за простого володіння. Купили і тримаєте — податкової події не виникає, хоч би як актив зріс у ціні. Переказ між власними гаманцями теж не створює доходу: право власності нікуди не переходить.
- Спірна зона: обмін однієї криптовалюти на іншу. Законопроєкт прямо виводить такий обмін з-під податку, але законопроєкт — не закон, а прямої норми в чинному кодексі немає.
Про виведення на картку варто сказати окремо, бо для більшості саме воно і є моментом виникнення доходу. Які канали взагалі працюють і скільки коштують, ми розбирали в матеріалі про виведення грошей з Binance на картку — тут важливе інше: банківське надходження лишає слід, за яким дохід видно.
Прибуток із ф’ючерсів і безстрокових контрактів — окремий випадок. Ставка та сама, 18% ПДФО і 5% військового збору, але для деривативів у Кодексі своя формула доходу, а чи вважається перп Binance деривативом, закон прямо не каже. Обидва варіанти розрахунку й покрокова декларація — у розборі податку з ф’ючерсів в Україні.
Як задекларувати криптодохід: строки 1 травня і 1 серпня
- Зберіть усі операції за календарний рік — з 1 січня до 31 грудня. Вивантажте історію з усіх майданчиків і банківські виписки за надходженнями.
- Перерахуйте суми у гривню за курсом НБУ на дату отримання доходу.
- Визначте базу — і тут ухваліть свідоме рішення з огляду на розділ вище. Розбіжність із позицією інспекції краще підкріпити власною податковою консультацією.
- Підготуйте підтверджувальні документи на кожну суму витрат, якщо ви їх враховуєте.
- Подайте декларацію про майновий стан і доходи — через Електронний кабінет платника, поштою або особисто. Декларація подається одна на всі доходи за рік, а не окремо «по крипті».
- Дотримайтеся строків: подання — до 1 травня року, що настає за звітним; сплата — до 1 серпня. За 2025 рік декларацію треба було подати до 1 травня 2026 року, а податок сплатити до 1 серпня 2026-го. Податок на криптовалюту в Україні за 2026 рік декларують до 1 травня 2027 року і сплачують до 1 серпня 2027-го.
Обидві дати за 2025 рік станом на 26 жовтня 2026 року вже минули. Якщо ви їх пропустили, ситуація не безнадійна: декларацію все одно подають, податок сплачують, а зверху нараховують штраф і пеню — і що раніше це зробити, то менша пеня. Розбирати такий випадок краще з податковим консультантом, бо розмір санкцій залежить від суми і від того, чи виявила порушення інспекція.
Що буде за недекларування криптодоходу в Україні
| Порушення | Санкція |
|---|---|
| Декларацію не подано або подано із запізненням — перше порушення | 340 ₴ |
| Кожне повторне порушення протягом року | 1 020 ₴ |
| Податок не сплачено | сам податок + пеня за кожен день прострочення |
Штраф за неподання виглядає символічним, і це збиває з пантелику. Небезпека не в ньому: сам податок і пеня нікуди не діваються, а за значущих сум і ознак систематичності йтиметься вже не про штраф у 340 гривень. Розміри санкцій періодично переглядають, тому конкретні цифри варто звіряти на дату: станом на 26 жовтня 2026 року ст. 120.1 Податкового кодексу, як і раніше, називає 340 і 1 020 ₴.
Законопроєкт № 10225-д: ставки, пільга 5% і неоподатковуваний поріг
Тепер про те, що готують. Важливо: це проєкт. Він пройшов перше читання 3 вересня 2025 року (246 голосів). 1 вересня 2026 року постановою № 4958-IX його включили до порядку денного сесії, але станом на 26 жовтня 2026 року картка законопроєкту на сайті Верховної Ради, як і раніше, показує стан «готується на друге читання», а остання подія в ній — те саме перше читання.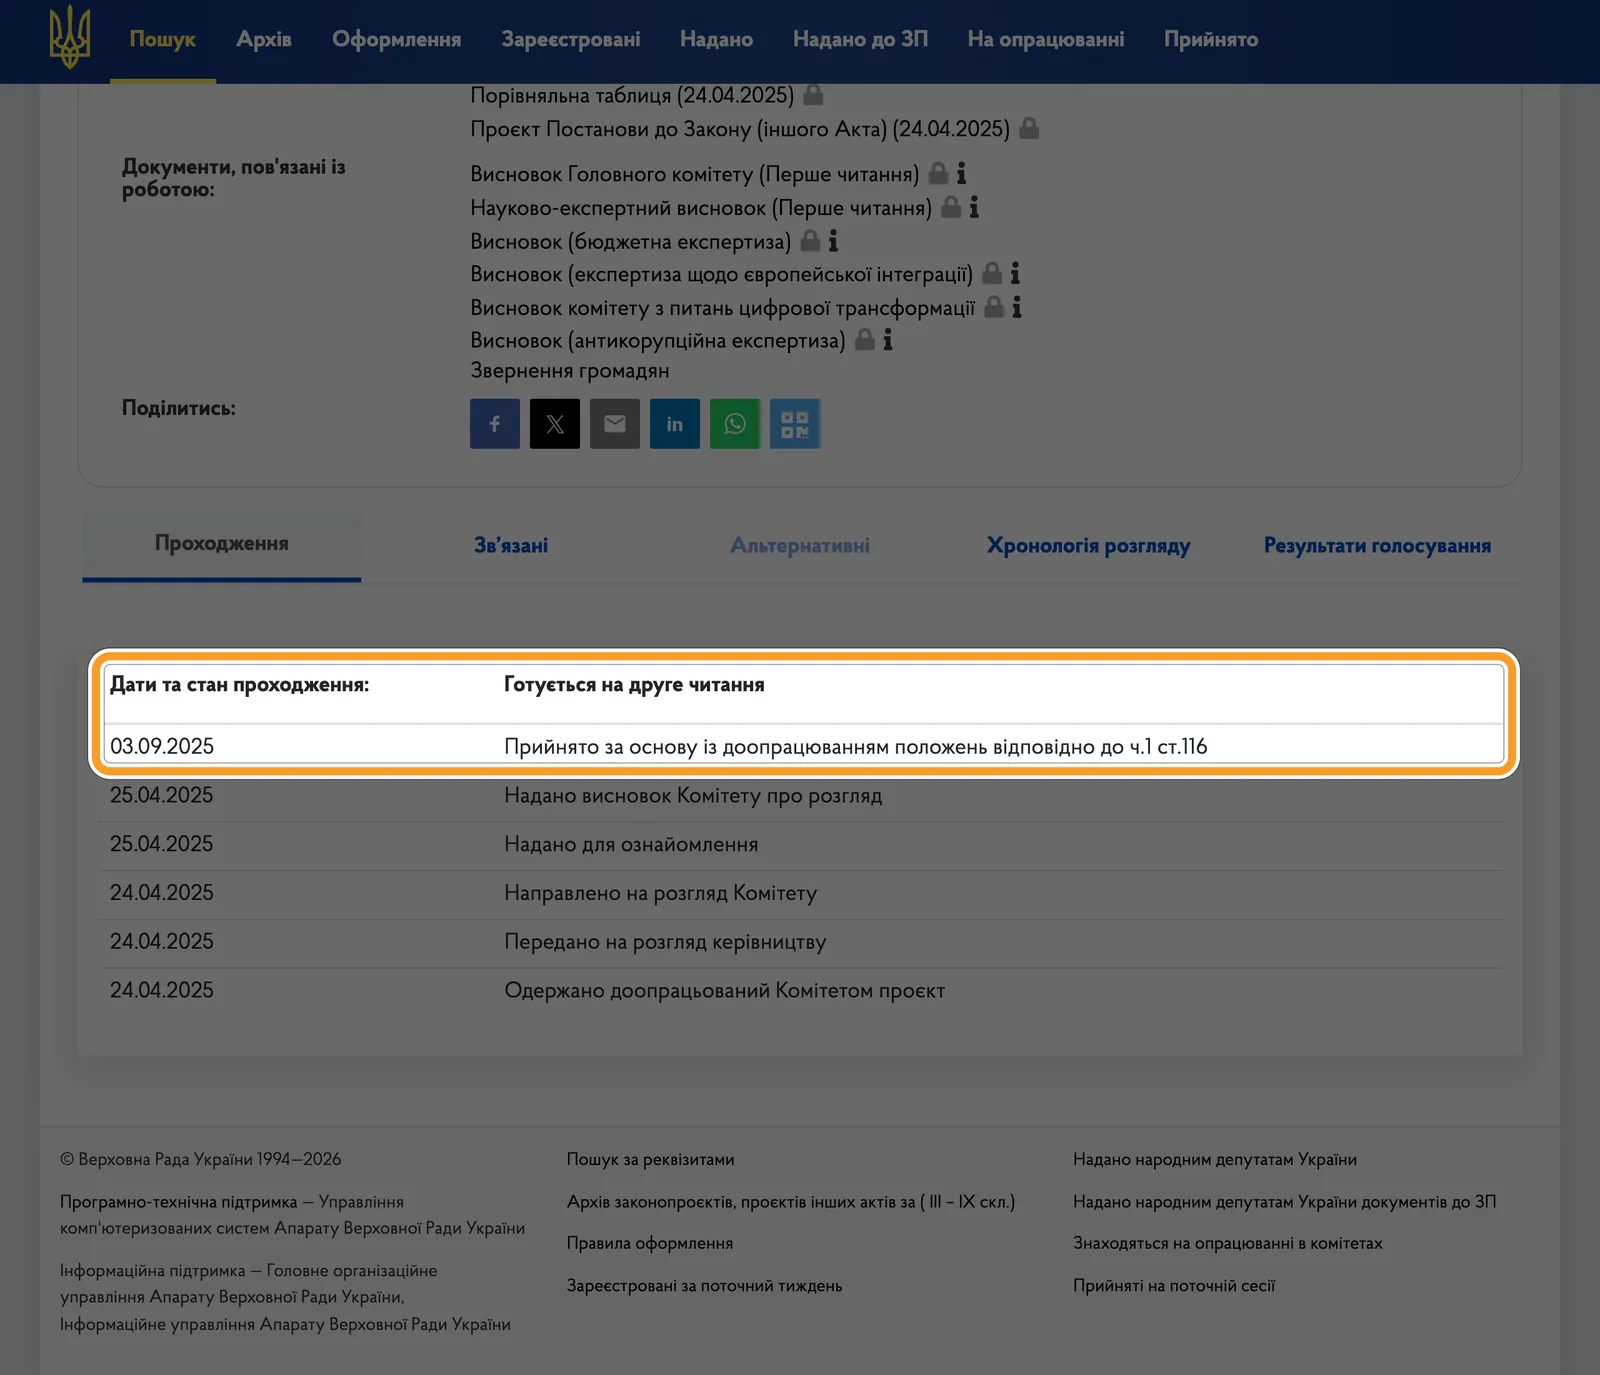
Картка законопроєкту № 10225-д на сайті Верховної Ради, знято 26 жовтня 2026 року. Перевірити стан самостійно можна там само: блок «Проходження» показує останню подію і поточну стадію.Параметр Діє зараз Пропонує законопроєкт База вся сума від продажу (позиція податкової) позитивний фінансовий результат: дохід мінус документально підтверджені витрати з урахуванням курсової різниці Ставка 18% ПДФО + 5% військового збору 18% ПДФО + 5% військового збору Пільгова ставка немає 5% ПДФО + 5% військового збору на активи, куплені до набрання чинності законом. У тексті першого читання — за продажу протягом 2026 року; пізніше називали 2027 рік (Kosht.media, 03.08.2026) і разове декларування без підтвердження ціни купівлі (Гетманцев, за переказом від 14.08.2026). Умови остаточно визначить друге читання Обмін крипти на крипту прямої норми немає не оподатковується Неоподатковуваний мінімум немає дохід у межах однієї мінімальної зарплати за рік — 8 647 ₴ з 1 січня 2026 року Активи від емітента безоплатно прямої норми немає не оподатковуються Статус крипти не визначений для податків рухоме майно у вигляді віртуальних активів, не гроші
Окремо — про постачальників послуг з віртуальними активами. Проєкт зобов’язує їх реєструватися в податкових органах протягом 60 днів після початку роботи з резидентами України і щороку звітувати про операції користувачів; для тих, хто працював до 31 грудня 2025 року, граничний строк реєстрації — 1 липня 2026 року. Це дата з тексту першого читання: вона вже минула, тож у другому читанні її доведеться зсунути.
І одна річ, якої закон точно не змінює: криптовалюта не стає законним засобом платежу. Єдиний платіжний засіб в Україні — гривня.
Чому легалізацію відкладають четвертий рік поспіль
Хронологія пояснює ситуацію краще за будь-які коментарі:Коли Що сталося 17 лютого 2022 Ухвалено Закон № 2074-IX «Про віртуальні активи» — чинність прив’язано до змін у Податковий кодекс 24 квітня 2025 Зареєстровано законопроєкт № 10225-д про зміни до Податкового кодексу 3 вересня 2025 Рада ухвалює № 10225-д за основу в першому читанні (246 голосів) 1 січня 2026 Дата, на яку закладалося набрання чинності змінами — не відбулася 23 лютого 2026 Данило Гетманцев обіцяє винести законопроєкт на друге читання в березні — не відбулося 3 серпня 2026 Повідомляється, що друге читання переносять щонайменше на осінь 14 серпня 2026 Повідомляється, що друге читання можливе вже в серпні 1 вересня 2026 Постановою № 4958-IX законопроєкт включено до загального порядку денного сесії — дати другого читання це не призначає 26 жовтня 2026 Другого читання немає, стан — «готується на друге читання»; діють загальні норми Податкового кодексу
Тут варто бути чесним: улітку 2026 року дві публікації дали прямо протилежні прогнози, і обирати зручний ми не будемо.
3 серпня 2026 року вийшов матеріал про те, що ухвалення знову переносять — щонайменше на осінь. Причини назвала народна депутатка Ольга Василевська-Смаглюк: по-перше, немає домовленості між Національним банком і НКЦПФР щодо розподілу повноважень; по-друге, бракує підтримки в парламенті — за її словами, серед депутатів чимало власників криптоактивів, не зацікавлених у регулюванні та оподаткуванні цього ринку. Над документом, нагадала вона, працюють уже чотири роки, і чергова затримка може ускладнити виконання міжнародних зобов’язань України до кінця року.
14 серпня 2026 року вийшов матеріал із протилежним акцентом: законопроєкт можуть розглянути у другому читанні вже в серпні.
Жоден із цих сценаріїв поки не справдився: у серпні другого читання не було, і станом на 26 жовтня 2026 року його теж немає.
Спільний знаменник в обох публікацій один — регулятор досі не визначений. НКЦПФР раніше створила департамент віртуальних активів і готується взяти функції нагляду. Голова профільного комітету Данило Гетманцев восени 2025 року підтримував Національний банк, а 23 лютого 2026-го заявив, що комітет готовий зробити основним регулятором НКЦПФР, а НБУ — допоміжним, за умови повного перезавантаження самої комісії. Але й наприкінці липня 2026-го міжвідомчої згоди не було — саме її відсутність назвали причиною чергового перенесення. Поки це питання не закріплене в законі, ліцензувати майданчики нікому, а отже, не запускається і вся решта конструкції.
При цьому на рівні уряду напрям закріплений: легалізація криптовалюти в Україні входить до плану цифрової трансформації Мінцифри на 2025–2026 роки, затвердженого Кабінетом Міністрів. Тобто суперечка йде не про те, чи регулювати, а про те, хто буде регулятором.
Криптовалюта і ФОП на єдиному податку: чому це не працює
Питання виникає в усіх, хто заробляє на крипті регулярно: чи не можна платити 5% як ФОП на єдиному податку замість 23%?
Сьогодні це погана ідея з практичної причини: у класифікаторі видів економічної діяльності немає окремого виду під операції з віртуальними активами. Отже, дохід від них не підпадає під обрані вами КВЕДи, і інспекція має право визнати його доходом, отриманим поза єдиним податком, — з усіма наслідками аж до втрати спрощеної системи.
Законопроєкт цю дискусію закриває: він передбачає пряму заборону застосування спрощеної системи до операцій з віртуальними активами. Тобто якщо правила ухвалять у теперішньому вигляді, дорогу «ФОП під крипту» перекриє норма, а не лише відсутність коду.
CARF з 2027 року: чому розрахунок «податкова не дізнається» ламається
Найпопулярніший аргумент проти декларування — «ніхто не дізнається». Він спирається на те, що закордонна біржа не звітує перед українською податковою. Це перестає бути правдою, причому незалежно від того, ухвалять український закон чи ні.
CARF (Crypto-Asset Reporting Framework) — міжнародний стандарт автоматичного обміну даними про криптоактиви, розроблений за підтримки G20. З 1 січня 2026 року він запрацював у 48 країнах: майданчики там уже збирають дані про клієнтів і операції. Перший автоматичний обмін зібраною інформацією між податковими органами країн «першої хвилі» відбудеться у 2027 році.
України серед країн першої хвилі немає. За даними «Економічної правди» від 17 листопада 2025 року, вона входить до числа 69 країн, що взяли зобов’язання впровадити CARF у 2027–2028 роках; закону й офіційної дати першого обміну станом на 26 жовтня 2026 року ми не знайшли — якщо побачите таку дату в чужій статті, вимагайте посилання на першоджерело. Напрям заданий ззовні: саме про міжнародні зобов’язання говорила депутатка, пояснюючи, чим загрожує чергова затримка із законом. Зовнішній дедлайн, а не внутрішній попит, найімовірніше і зрушить справу з місця.
Ризики власника криптовалюти в Україні: база, строки і сіра зона
- Ризик бази. Якщо інспекція застосує позицію податкової, податок обчислюється з усієї суми продажу. На прикладі вище це 59 800 ₴ замість 13 800 ₴ — майже весь прибуток. Планувати, спираючись на цифру «23% з прибутку» з популярної статті, небезпечно.
- Ризик чужої консультації. Індивідуальна податкова консультація захищає тільки свого отримувача. Посилання на чужу ІПК у спорі не працює.
- Ризик пропущених строків. За 2025 рік обидві дати — 1 травня і 1 серпня 2026 року — вже минули. Пеня капає щодня.
- Ризик рухомого вікна. У тексті першого читання пільгова ставка 5% + 5% прив’язана до продажу протягом 2026 року, але вже в серпні 2026 року преса називала 2027 рік, а Гетманцев описував разове декларування без підтвердження ціни купівлі. Станом на 26 жовтня 2026 року закон не ухвалено, умови пільги можуть змінитися після другого читання — розраховувати на амністію як на даність не можна.
- Ризик спрощеної системи. Проведення криптодоходу через ФОП сьогодні може коштувати самого статусу платника єдиного податку.
Зворотний бік теж є, і назвати його чесно важливо: порівняно з 2021 роком визначеності стало більше. З’явилися роз’яснення податкової (хай і суперечливі), зрозумілі строки декларування, проголосований у першому читанні текст із конкретними ставками і зрозуміла зовнішня рамка у вигляді CARF та європейського регулювання. Раніше на місці всього цього була порожнеча.
Що лишилось сірою зоною: обмін, стейкінг і P2P
- Обмін крипти на крипту. Законопроєкт виводить його з-під податку, але поки норми немає. Формально під час обміну відбувається вибуття майна, і позиція інспекції щодо конкретного випадку непередбачувана.
- Стейкінг, фармінг, аірдропи. Окремого порядку немає взагалі. За аналогією з іншим доходом логічно визнавати дохід у момент отримання винагороди — але це аналогія, а не норма.
- P2P-перекази. Регулярні надходження від різних фізосіб на картку — типовий тригер фінансового моніторингу банку. Це не податкове питання, але на практиці саме воно найчастіше зупиняє розрахунки.
- Збитки. Як враховувати збиткові угоди і чи можна сальдувати їх із прибутковими, чинні норми не пояснюють.
Що робити практично: фіксувати методику розрахунку письмово, зберігати всі вивантаження і за значущими операціями отримувати власну податкову консультацію. Консультація, видана особисто вам, захищає від штрафу, якщо ви діяли відповідно до неї.
MiCA в ЄС: приклад крипторегулювання, доведеного до кінця
Корисно бачити, що буває, коли регулювання таки доводять до кінця.
У Євросоюзі 1 липня 2026 року завершився перехідний період регламенту MiCA: працювати з клієнтами з ЄС без ліцензії CASP стало не можна. Конструкція схожа на український задум — реєстр майданчиків, нагляд регулятора, обов’язок ліцензуватися. Але в ЄС був не лише текст, а й призначений нагляд із датами, і це дало результат — щоправда, жорсткий: частина майданчиків не пройшла і пішла з ринку разом із грошима клієнтів. Як це виглядало на практиці, ми розбирали в матеріалі про хвилю банкрутств криптобірж у ЄС.
Для українського читача звідси два висновки. Перший: спір «НБУ чи НКЦПФР» — не формальність, бо без призначеного нагляду регулювання не запускається взагалі. Другий: ліцензування майданчиків — це не лише захист, а й відсів, і на момент запуску українських правил варто розуміти, де саме лежать ваші активи.
Часті запитання
Чи треба платити податок, якщо криптовалюта просто лежить у гаманці? Ні. Саме володіння податкової події не створює, як і переказ між власними гаманцями. Податок виникає в момент отримання доходу: продаж за гривню чи іншу валюту, виведення на картку, оплата криптою товарів або послуг. Поки ви нічого не продали, декларувати за цим активом нічого, навіть якщо він сильно зріс у ціні.
Я продав крипту у 2025 році і нічого не задекларував — що робити зараз? Обидва строки за 2025 рік уже минули: декларація подавалася до 1 травня 2026 року, податок сплачувався до 1 серпня. Декларацію все одно потрібно подати, податок сплатити, а зверху нарахують штраф і пеню, яка зростає щодня. Що раніше ви це зробите, то менша підсумкова сума. Ситуацію зі значущими сумами краще розбирати з податковим консультантом.
Чи оподатковується обмін однієї криптовалюти на іншу? Прямої норми в чинному Податковому кодексі немає — це визнана сіра зона. Законопроєкт № 10225-д прямо виводить такий обмін з-під оподаткування, але його поки не ухвалено. Формально під час обміну відбувається вибуття майна, тому за великими операціями розумно зафіксувати курс обох сторін угоди і зберегти вивантаження.
Чи можна зменшити податок на суму, за яку я купував криптовалюту? Саме в цьому і полягає головний спір. Офіційна позиція податкової — базою є вся сума від продажу, витрати її не зменшують. Законопроєкт пропонує протилежне: оподатковувати позитивний фінансовий результат, тобто різницю. Поки закон не ухвалено, рішення про те, як рахувати, ви ухвалюєте на свій ризик — і підкріплюєте власною податковою консультацією.
Що буде з моєю криптою, коли закон нарешті ухвалять? Вона нікуди не подінеться: правовий статус у проєкті — рухоме майно у вигляді віртуальних активів. Зміняться правила розрахунку податку (базою стане прибуток), з’явиться неоподатковуваний мінімум у розмірі мінімальної зарплати і разова пільгова ставка на активи, куплені до набрання чинності законом. Розраховуватися криптою в Україні, як і раніше, не можна буде.
Чи побачить податкова мої операції на іноземній біржі? З часом — так. Стандарт CARF запрацював у 48 країнах з 1 січня 2026 року, майданчики там уже збирають дані, а перший автоматичний обмін між податковими органами намічено на 2027 рік. України в першій хвилі немає; за даними «Економічної правди», вона взяла зобов’язання впровадити CARF у 2027–2028 роках, а закону й офіційної дати поки немає. Але сам напрям заданий, і розрахунок на те, що закордонний майданчик назавжди лишиться невидимим, поступово перестає працювати.
Криптоподатки в Україні: що застаріє першим і де звіряти
Найшвидше зміняться три речі: статус законопроєкту № 10225-д (друге читання може відбутися будь-якої миті і змінити і ставки, і умови пільги), рішення про регулятора (НБУ чи НКЦПФР) і розмір мінімальної зарплати, до якого прив’язаний неоподатковуваний поріг — 8 647 ₴ діють з 1 січня 2026 року і будуть переглянуті.
Звіряти актуальність варто за першоджерелами: тексти законів і статуси законопроєктів — на офіційних ресурсах Верховної Ради, податкові роз’яснення — на сайті Державної податкової служби, а за своєю конкретною ситуацією — у власній індивідуальній податковій консультації, бо чужа вас не захищає.