

Коротко: что известно о налоге с фьючерсов Binance, а что нет
Нужно ли платить налог с фьючерсов, если вы налоговый резидент Украины и торгуете перпами на Binance? Да. Прибыль от таких сделок — облагаемый доход. Ставка в обоих возможных вариантах одна: 18% налога на доходы физлиц (НДФЛ) плюс 5% военного сбора. Спорно другое — с какой суммы считать и в какую строку декларации её писать.
- Коротко: что известно о налоге с фьючерсов Binance, а что нет
- Перп Binance по Налоговому кодексу: дериватив или нет
- Два пути в декларации: инвестиционная прибыль или иностранный доход
- Ставка 18% + 5% и из чего считать базу
- Что говорит ДПС: консультации по крипте, форексу и пробел по перпам
- Как выгрузить историю Binance и собрать PnL, funding и комиссии
- Расчёт на условных цифрах: прибыль, funding, комиссии и убыток
- Убытки по фьючерсам: перенос на следующие годы и ловушка «30 дней»
- Декларация шаг за шагом: Ф1, строка 10.8, курс НБУ и срок 1 мая
- Закон о виртуальных активах и проект 10225-д: что ждёт перпы
- Риски серой зоны: штрафы, давность и консультация ДПС
- Частые вопросы о налоге с фьючерсов Binance
Что есть в законе, а чего нет:
- Есть: отдельная формула прибыли по деривативам в Налоговом кодексе (пп. 170.2.2): доход минус документально подтверждённые суммы, уплаченные другой стороне контракта.
- Есть: правило для иностранного дохода (пп. 170.11.1), сроки (декларация до 1 мая, оплата до 1 августа), штраф 10% и срок давности 1095 дней — если декларация подана.
- Не определено: считается ли бессрочный перп Binance «деривативом» в смысле Кодекса. Кодекс описывает фьючерс как «строковий» контракт, а у перпа срока нет.
- Не определено: какой путь применит ДПС — инвестиционную прибыль (приложение Ф1) или иностранный доход. Публичной позиции по крипто-перпам мы не нашли.
- Что делать: считать результат по обоим путям, хранить выгрузки Binance и при заметной сумме запросить индивидуальную налоговую консультацию ДПС.
Ниже — цитаты из Кодекса, два пути с последствиями, расчёт на условных цифрах и пошаговая декларация.
Перп Binance по Налоговому кодексу: дериватив или нет
Начнём с терминов. Перп (perpetual, бессрочный контракт) — это контракт на цену актива без даты окончания. Сам актив вы не покупаете, вы зарабатываете или теряете на разнице цены. Binance так и пишет: «Unlike traditional futures, Perpetual Contracts have no Expiry Date or settlement obligation». Как устроены сами сделки, разобрано в гайде по фьючерсам Binance.


Funding (фандинг) — небольшая плата за удержание позиции. Её раз в 8 часов по умолчанию платят друг другу держатели лонгов и шортов. Binance подчёркивает: платежи идут «directly between traders», и биржа комиссию с них не берёт.
Теперь закон. Налоговый кодекс Украины (НКУ) в пп. 14.1.45 определяет дериватив широко: «документ, що засвідчує право та/або зобов’язання придбати чи продати у майбутньому цінні папери, матеріальні або нематеріальні активи, а також кошти на визначених ним умовах». Дальше идёт перечень: своп, опцион, форвард, фьючерс.
Проблема в определении фьючерса. Пп. 14.1.45.4 называет его «стандартизований строковий контракт» с датой исполнения. У перпа даты исполнения нет. Подходит ли он под общее понятие «дериватив» — Кодекс прямо не отвечает. Это не определено, и ни одного разъяснения ДПС именно про перпы мы не нашли (поиск на 2 ноября 2026 года).
Крипто-перпы и TradFi-перпы: есть ли разница для налога
На Binance есть контракты на криптовалюту (BTCUSDT) и TradFi-контракты на акции и золото — список по тикерам собран в обзоре TradFi-контрактов Binance. Для налога разница может быть, но только на уровне толкования.Вопрос Крипто-перп (BTCUSDT) TradFi-перп (акция, золото) Базовый актив криптовалюта акция, индекс, золото Слова НКУ, на которые можно опереться общее понятие «дериватив» (14.1.45) «фондовий та товарний дериватив» (170.2.7) — по смыслу ближе Закон «О виртуальных активах» исключает «укладання і виконання деривативних контрактів» (ст. 2 ч. 3) то же Позиция ДПС не найдена не найдена Наш вывод дериватив — вероятное, но не бесспорное прочтение дериватив — прочтение сильнее, но тоже не подтверждено
Последняя строка — наше толкование, а не норма. Если вы только присматриваетесь к таким контрактам: аккаунт на Binance открывается за несколько минут, первая сделка возможна с небольшой суммы, а пошаговый пример есть в гайде про первую сделку с акциями и золотом. Учёт для налога проще вести с первого дня.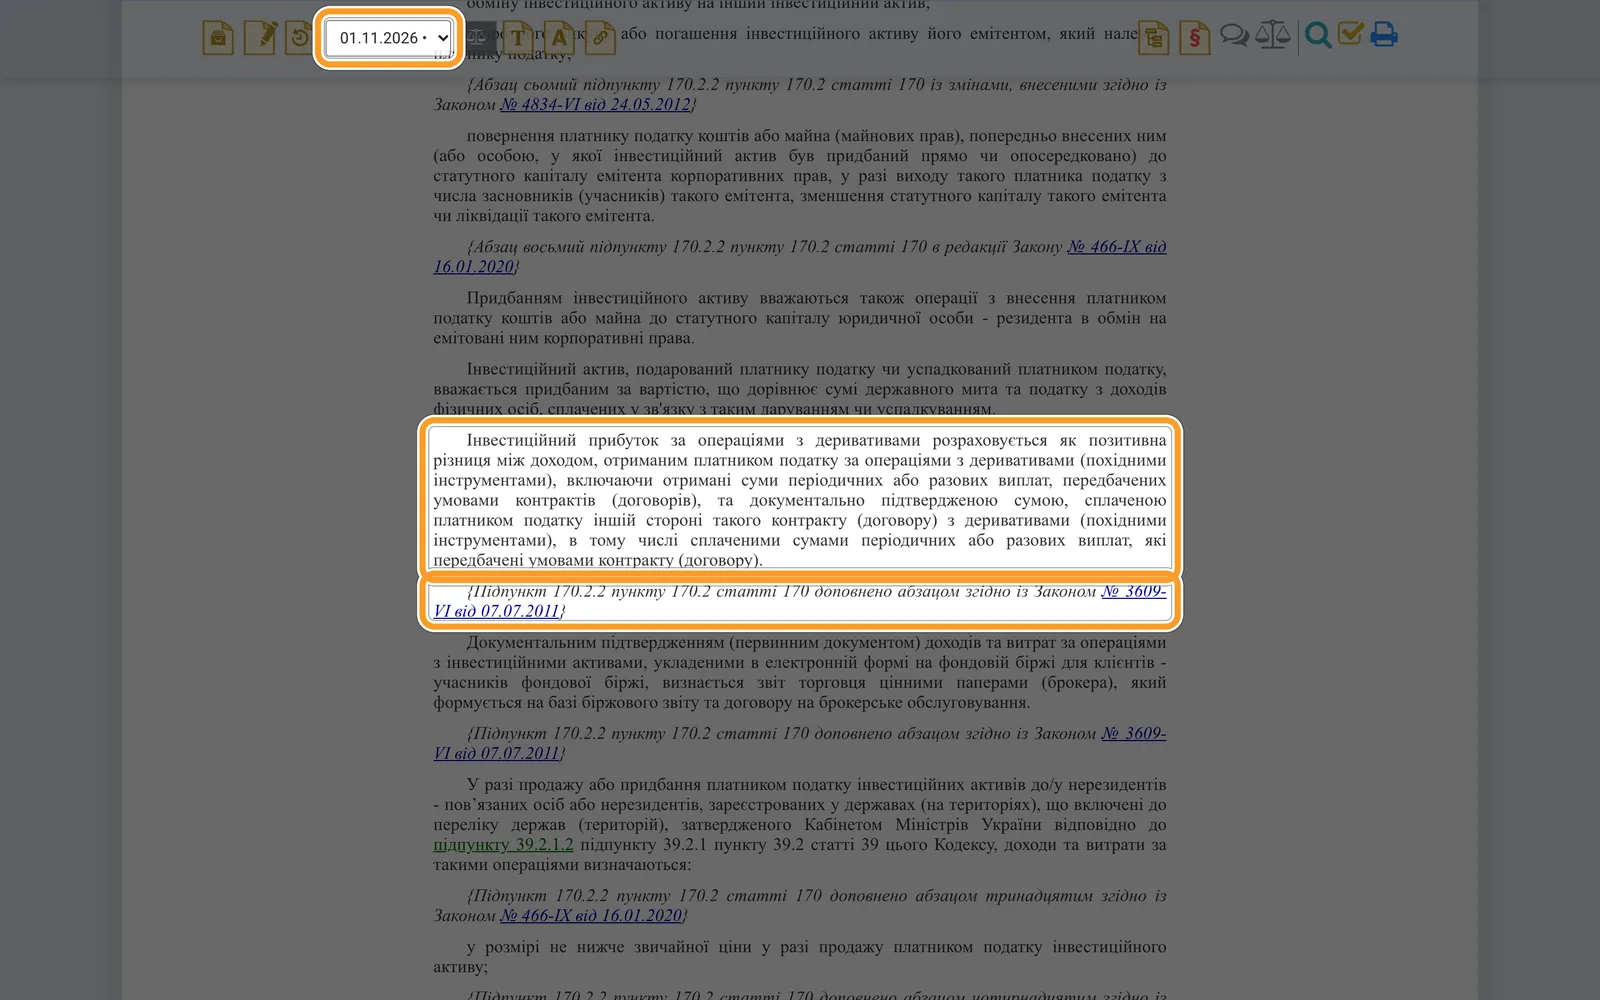
На скриншоте — официальный текст НКУ на zakon.rada.gov.ua, снят 2 ноября 2026 года. Рамкой выделены абзац о деривативах в пп. 170.2.2, отметка о том, что этот абзац добавлен в подпункт 170.2.2, и дата редакции 01.11.2026.
Два пути в декларации: инвестиционная прибыль или иностранный доход
Binance — иностранная площадка. Значит, доход приходит из иностранного источника. Для такого дохода в НКУ есть пп. 170.11.1: сумма включается в общий годовой доход и облагается по ставке 167.1. Но там же есть исключение: «б) прибутку від операцій з інвестиційними активами, що оподатковується в порядку, визначеному пунктом 170.2».
Отсюда два пути. Какой из них верный для перпов, закон и ДПС не определили.Что сравниваем Путь 1: инвестиционная прибыль (п. 170.2) Путь 2: иностранный доход (п. 170.11) Когда подходит если перп — дериватив, то есть «инвестиционный актив» если перп не признают деривативом Строка декларации 10.8 + приложение Ф1 10.10 База положительная разница по формуле пп. 170.2.2 сумма иностранного дохода; что именно считать доходом у перпа — не разъяснено Ставка 18% (пп. 167.5.1) + 5% военный сбор 18% (п. 167.1) + 5% военный сбор Убыток прошлых лет переносится «до його повного погашення» (пп. 170.2.6) такой нормы в 170.11 мы не нашли Ловушка «30 дней» действует (пп. 170.2.4), с оговорками не действует
Что говорит практика. ГУ ДПС в Закарпатской области 4 мая 2026 года разъяснило: доходы из-за рубежа «від операцій з інвестиційними активами оподатковуються у порядку, визначеному п. 170.2». Речь там об акциях через иностранного брокера — это ситуация из разбора налога с акций США из Украины, а не о перпах. С другой стороны, по пересказу Ліга:Закон, ИНК № 6362 от 1 декабря 2025 года называет прибыль от форекса за рубежом иностранным доходом.
Позиции ДПС, как видим, не едины. Если перп признают деривативом, логичнее путь 1. Это наше толкование, а не позиция налоговой.
Ставка 18% + 5% и из чего считать базу
Часто говорят «налог на прибыль с фьючерсов». Для физлица это не налог на прибыль предприятий, а НДФЛ плюс военный сбор. Отдельного налога на трейдинг в Украине нет — работают общие нормы НКУ.Что Ставка Норма Комментарий НДФЛ 18% п. 167.1, пп. 167.5.1 одинаково для обоих путей Военный сбор 5% п. 16-1 подразд. 10 разд. XX с доходов, начисленных с 1 января 2025 года Военный сбор 1,5% не для трейдинга п. 16-1, пп. 1.3 только с денежного обеспечения военных Вместе 23% — от базы; какая база у перпа — см. ниже
Важная оговорка про военных. Ставка 1,5% касается только денежного обеспечения. С торгового дохода военнослужащего сбор — те же 5%.
Формула прибыли по деривативам в пп. 170.2.2: дословно
Пп. 170.2.2 говорит: «Інвестиційний прибуток за операціями з деривативами розраховується як позитивна різниця між доходом, отриманим платником податку за операціями з деривативами (похідними інструментами), включаючи отримані суми періодичних або разових виплат, передбачених умовами контрактів (договорів), та документально підтвердженою сумою, сплаченою платником податку іншій стороні такого контракту (договору) з деривативами (похідними інструментами), в тому числі сплаченими сумами періодичних або разових виплат, які передбачені умовами контракту (договору)».
Что из этого следует для Binance, а что нет:
- Реализованный PnL — понятный доход или расход по закрытой позиции.
- Funding. Формула прямо учитывает периодические выплаты в обе стороны: полученные прибавляются к доходу, уплаченные вычитаются. Открытый вопрос один — считается ли funding такой выплатой. Binance сам называет его «periodic payments», но для Кодекса это наше толкование, ДПС его не подтверждала.
- Комиссия биржи. Формула вычитает суммы, уплаченные «іншій стороні контракту». Комиссия уходит Binance, а не контрагенту. Можно ли её вычесть — не определено.
- Курс. Доход в валюте пересчитывается в гривны по курсу НБУ на момент начисления (пп. 164.4). Отдельного курса НБУ для USDT нет. Приравнивать 1 USDT к 1 доллару — допущение, а не норма.
Порог 4660 гривен: почему он почти не помогает
Пп. 170.2.8 «а» освобождает доход от продажи инвестиционных активов за год, если он не превышает 1,4 прожиточного минимума. Для 2026 года это 3328 × 1,4 = 4659,2, то есть 4660 гривен; для 2025 года — 4240 гривен (наш расчёт по закону о бюджете). Порог считается от дохода, а не от прибыли. Для активного трейдера он почти недостижим. Как применять его к перпам, ДПС тоже не разъясняла.
Что говорит ДПС: консультации по крипте, форексу и пробел по перпам
ИНК (индивидуальная налоговая консультация) — письменный ответ ДПС на запрос конкретного плательщика. По ст. 52.2 НКУ она имеет «індивідуальний характер» и может использоваться только тем плательщиком, которому её дали. Поэтому чужая ИНК — ориентир, а не правило для вас.Тема Что сказала ДПС Документ Как мы это знаем Продажа криптовалюты (спот) облагается вся сумма полученных средств ГУ ДПС в Житомирской обл., 2023; ИНК № 637 от 08.02.2024 по пересказу Ліга:Закон и Мінфін Особый режим для крипты его нет, применяются общие нормы ИНК № 4736 от 19.12.2023 по цитате DT Partners Форекс за рубежом иностранный доход; обязанность — с момента фиксации прибыли на счёте ИНК № 6362 от 01.12.2025 по пересказу Ліга:Закон Акции через иностранного брокера по п. 170.2, как инвестиционная прибыль ГУ ДПС в Закарпатской обл., 04.05.2026 на сайте ДПС Перпы на Binance (крипто и TradFi) позиции нет — поиск на 2 ноября 2026 года
Отсюда главный риск. Позиция «вся сумма» касается продажи криптовалюты, а не деривативов. Но если инспектор применит её по аналогии к перпам, база вырастет в разы. Как это выглядит в цифрах, показано в расчёте ниже.
Отдельно о Binance. По пп. 170.2.9 налоговым агентом бывает «професійний торговець цінними паперами, включаючи банк». Binance таким агентом в Украине не выступает: налог не удерживает и налоговой справки не даёт. Считать, декларировать и подтверждать расходы придётся самому.
Как выгрузить историю Binance и собрать PnL, funding и комиссии
Без выгрузки нечего декларировать. У Binance нет готового отчёта «для налоговой Украины», поэтому собираем из трёх источников.
- История ордеров. Orders → USDⓈ-M Futures Order → Order History → значок Export. Для периода дольше трёх месяцев выберите «Beyond 3 months — Custom».
- История транзакций. Assets → Asset History → Export Transaction Records. Ссылка на файл действует 7 дней. Попадают ли туда операции USDⓈ-M Futures, справка Binance не уточняет — откройте файл и проверьте.
- История доходов через API. Метод Get Income History отдаёт типы REALIZED_PNL (реализованный результат), FUNDING_FEE (фандинг) и COMMISSION (комиссия). Ограничение: «Income history only contains data for the last three months». Используйте ключ только для чтения.
- Таблица учёта. Для каждой строки запишите дату, контракт, тип, сумму в USDT и курс НБУ на эту дату.
- Архив. Сохраняйте файлы раз в месяц. API хранит историю доходов только за три месяца, и пропущенный период потом уже не получить.
Совет из практики: держите отдельные листы для крипто- и TradFi-контрактов. Если позиция ДПС появится только по одному из классов, пересчитывать будет проще.
Начинаете с нуля? Минимальный путь такой: маленькая первая сделка с плечом 1× (во сколько раз биржа увеличивает позицию), закрытие, выгрузка истории в тот же день, строка в таблицу. Чем выше плечо, тем быстрее можно потерять залог — подробнее в разборе про риск-менеджмент на фьючерсах Binance.
Расчёт на условных цифрах: прибыль, funding, комиссии и убыток
Все цифры в этом разделе условные. Это не реальный счёт и не рекомендация, как платить. Задача — показать, насколько сильно результат зависит от толкования.
Исходные данные трейдера за 2026 год (условно):
- прибыльные закрытые позиции: +3000 USDT;
- убыточные закрытые позиции: −1800 USDT;
- полученный funding: +60 USDT, уплаченный funding: −110 USDT;
- комиссии Binance: −140 USDT;
- курс: условно 41,5 гривны за 1 USDT на все даты. В реальности курс НБУ берётся на дату каждого начисления.
Итог по счёту: 3000 − 1800 + 60 − 110 − 140 = 1010 USDT.Вариант толкования База, USDT База, грн НДФЛ 18% ВС 5% Всего А. Путь 1, funding и комиссии вычитаются 1010 41 915 7 544,70 2 095,75 9 640,45 Б. Путь 1, funding учитывается, комиссия — нет 1150 47 725 8 590,50 2 386,25 10 976,75 В. Жёсткое прочтение по аналогии со спот-криптой: только плюсы, без убытков 3060 126 990 22 858,20 6 349,50 29 207,70
Разница между А и В — втрое. Вариант В — гипотеза, а не позиция ДПС по перпам: такой позиции нет. Но именно из-за этого разрыва стоит хранить все выгрузки и понимать, на какую норму вы опираетесь.
Убытки по фьючерсам: перенос на следующие годы и ловушка «30 дней»
Убыток по инвестиционным активам не пропадает. Пп. 170.2.6: его сумма «переноситься у зменшення загального фінансового результату операцій з інвестиційними активами наступних років до його повного погашення». Срока у переноса нет, «до 5 лет» в Кодексе не написано.
Как это работает на бумаге. Убыток года показывается в Ф1 в строке 3.2. В следующем году он переносится в строку 2 раздела I Ф1. Из инструкции следует практический вывод: подавать Ф1 стоит и в убыточный год, иначе переносить будет нечего.
Две оговорки:
- Перенос работает, только если перп — «инвестиционный актив» по п. 170.2. Это не определено.
- В первом абзаце пп. 170.2.2 стоит оговорка «(крім операцій з деривативами)» рядом со ссылкой на нормы 170.2.4–170.2.6. Естественное прочтение: она выводит деривативы из общей формулы «продажа минус покупка», потому что для них есть своя формула ниже. Перенос по 170.2.6 она, по этой логике, не отменяет: 170.2.4 и 170.2.6 сами прямо называют деривативы. Но официального разъяснения нет, поэтому полной гарантии переноса убытка по деривативам тоже нет.
Правило 30 дней (пп. 170.2.4) и частые перезаходы в перп
Пп. 170.2.4: если за 30 календарных дней до продажи деривативов или в течение 30 дней после неё вы покупаете «ідентичні» деривативы, убыток от этой продажи не учитывается.
Условный пример. 10 марта вы закрыли лонг BTCUSDT с убытком 300 USDT. 15 марта открыли такой же лонг снова. При буквальном прочтении этот убыток в расчёт не идёт.
Исключение есть: правило не действует для сделок «на фондовій біржі». Binance не является фондовой биржей (регулируемым рынком) вообще — это наш вывод. Распространяется ли правило на перпы Binance и считается ли тот же контракт «ідентичним» (пп. 170.2.7 «в») — наше толкование, а не позиция ДПС. Для активного трейдера с частыми перезаходами это может «съесть» заметную часть убытков.
Декларация шаг за шагом: Ф1, строка 10.8, курс НБУ и срок 1 мая
Как платить налог с фьючерсов на практике: годовую декларацию об имущественном состоянии и доходах подаёте сами, через Электронный кабинет плательщика. Срок подачи — до 1 мая года после отчётного (пп. 49.18.4). Оплата — до 1 августа (п. 179.7).Кого касается Обязанность Срок за 2026 год Если не сделать Резидент с прибылью по перпам подать декларацию до 1 мая 2027 года штраф 340 грн за неподачу (п. 120.1); при доначислении — штраф 10% (ст. 123.1); срок давности не течёт (пп. 102.2.1) Тот же плательщик уплатить НДФЛ и военный сбор до 1 августа 2027 года штраф 5% при задержке до 30 дней, 10% — дольше (п. 124.1), плюс пеня (ст. 129) Резидент с убытком по пути 1 подать Ф1, чтобы зафиксировать убыток до 1 мая 2027 года нечего переносить на следующий год Нашли ошибку в поданной декларации уточняющая декларация (ст. 50.1) пока не истёк срок давности штраф 3% от недоплаты при самоисправлении (п. 50.1 «а») вместо 10% по проверке
Порядок действий:
- Соберите год. Выгрузки Binance за все месяцы, таблица с датами и курсами НБУ.
- Выберите путь и зафиксируйте основание. Для пути 1 — п. 170.2 и формула пп. 170.2.2. Для пути 2 — пп. 170.11.1.
- Путь 1 — заполните Ф1. Раздел I, строка 1: в графе 2 вид актива. Инструкция даёт коды «2» (на фондовой бирже) и «3» (не на фондовой бирже). Для Binance логичнее «3» — это наше прочтение. Дальше графы 4–6: доход, расходы, результат. Строка 2 — убыток прошлого года. Строка 3.1 — прибыль, раздел II — налог (строки 4, 4.2) и сбор (строки 5, 5.2).
- Путь 1 — перенесите итог в строку 10.8 декларации («Інвестиційний прибуток (додаток Ф1)»).
- Путь 2 — строка 10.10. Сумма иностранного дохода в гривнях с учётом п. 164.4.
- Подайте до 1 мая и оплатите до 1 августа. Храните выгрузки и расчёт — они понадобятся при проверке.
Закон о виртуальных активах и проект 10225-д: что ждёт перпы
Тут чаще всего путают закон и законопроект. Разбираем по датам; общая картина по крипте — в материале про налог на криптовалюту в Украине.Документ Статус на 2 ноября 2026 года Что значит для перпов Закон № 2074-IX «О виртуальных активах» принят, но не вступил в силу ст. 2 ч. 3: закон не применяется к «укладання і виконання деривативних контрактів» Законопроект 10225-д о налогообложении виртуальных активов зарегистрирован 24.04.2025, принят в первом чтении 03.09.2025 охватит ли он деривативы — неизвестно Действующий НКУ работает применяются п. 170.2 или п. 170.11
Закон № 2074-IX вступит в силу только вместе с изменениями в НКУ о налогообложении виртуальных активов. Это и есть проект 10225-д. По карточке Верховной Рады на 2 ноября 2026 года он «Готується на друге читання». В конце июля 2026 года второе чтение отложили на осень (Интерфакс, 31.07.2026), а 1 сентября 2026 года проект включили в порядок дня сессии. Второго чтения на 2 ноября 2026 года не было.
Что в проекте по версии EY: облагать предлагают прибыль, а не всю сумму, ставка 18% + 5%, убытки переносятся, обмен крипты на крипту не облагается. Но это проект, а не закон. Пока его не приняли, его правила не действуют. И даже после принятия перпы могут остаться вне его рамок: сам Закон № 2074-IX деривативные контракты исключает.
Риски серой зоны: штрафы, давность и консультация ДПС
Короткий список того, что может пойти не так:
- Другой путь у инспектора. Вы задекларировали по п. 170.2, а ДПС считает иначе. Итог — доначисление и штраф 10% от суммы обязательства (ст. 123.1).
- Давность. Если декларация подана, у ДПС есть 1095 дней на доначисление после крайнего срока подачи (ст. 102.1). Ошибку за 2026 год могут найти и в 2030-м. Если декларацию не подали, срока давности нет вовсе (пп. 102.2.1). Общая приостановка сроков на время военного положения (пп. 69.9 подразд. 10 разд. XX) действовала только до 1 августа 2023 года.
- Потерянные данные. API отдаёт историю доходов только за три месяца. Не выгрузили вовремя — подтвердить расходы сложнее.
- Ловушка 30 дней может обнулить часть убытков, если правило применят к перпам.
- Перенос убытка под вопросом из-за оговорки «(крім операцій з деривативами)».
Сводная карта: что в Кодексе написано прямо, что остаётся толкованием и что мы не смогли проверить.Вопрос Что сказано в НКУ или документах Статус Формула прибыли по деривативам пп. 170.2.2: доход, включая «періодичні або разові виплати», минус сумма, уплаченная другой стороне определено Ставка 18% (167.1, 167.5.1) + 5% военного сбора определено Сроки и санкции 1 мая, 1 августа, штраф 10%, давность 1095 дней при поданной декларации определено Перп — это дериватив? фьючерс в 14.1.45.4 — «строковий» контракт; про бессрочные ничего не определено Путь 170.2 или 170.11 ДПС по перпам не высказывалась не определено Funding и комиссия в базе прямо не названы наше толкование Правило 30 дней для Binance исключение только для «фондової біржі» наше толкование Курс для USDT курс НБУ на дату (164.4); курса USDT нет не определено Тексты ИНК № 637, 4736, 6362 известны только в пересказе СМИ и юрфирмы не проверено Охватит ли перпы проект 10225-д текст проекта о деривативах не изучен не проверено
Все материалы раздела собраны в хабе Wall Street 24/7.
Как получить индивидуальную консультацию ДПС
При заметной сумме самый надёжный шаг — свой запрос в ДПС. По ст. 52.1 НКУ консультацию дают бесплатно, в бумажной или электронной форме, в течение 25 календарных дней после получения обращения.
Что указать в запросе (по ст. 52.1 и по смыслу вопроса):
- ФИО, налоговый адрес, РНУКПН, контакты.
- В чём практическая необходимость консультации и фактические обстоятельства: торгуете USDⓈ-M перпами на Binance, без даты экспирации, есть funding и комиссии, нужно задекларировать результат года.
- Конкретные вопросы: дериватив ли это по пп. 14.1.45, путь 170.2 или 170.11, учитывается ли funding как «періодичні виплати», вычитается ли комиссия, действует ли пп. 170.2.4, какой курс брать для USDT.
- Подпись (собственноручная или квалифицированная электронная) и дата обращения.
Что консультация даёт и чего не даёт. По ст. 53.1 «платник податків та/або податковий агент, які діяли відповідно до податкової консультації, не звільняються від обов’язку сплати податкового зобов’язання». То есть налог, если консультацию позже признают ошибочной, всё равно придётся заплатить. Зато штрафы не применяются, если вы действовали по ИНК, зарегистрированной в едином реестре индивидуальных налоговых консультаций (пп. 112.8.2), а пеня не начисляется (пп. 129.9.2).
Частые вопросы о налоге с фьючерсов Binance
Нужно ли платить налог, если прибыль на фьючерсах Binance не выведена на карту?
Вывод на карту обязанность не запускает. По пути 170.2 считается финансовый результат года по закрытым операциям. По пути иностранного дохода, если судить по ИНК № 6362 о форексе (по пересказу Ліга:Закон), обязанность возникает в момент фиксации прибыли на счёте. По нашему прочтению, в обоих случаях закрытая прибыльная позиция — уже доход отчётного года, даже если USDT остались на бирже. Норма о моменте дохода именно у перпа не определена.
Какой налог с фьючерсов на золото и акции (TradFi-перпы) на Binance — такой же, как с крипто-перпов?
Ставка та же: 18% НДФЛ и 5% военного сбора. Отдельной нормы для TradFi-перпов в НКУ нет. По смыслу они ближе к «фондовому и товарному деривативу» из пп. 170.2.7, поэтому путь 170.2 для них выглядит убедительнее. Но это наше толкование: позиции ДПС нет ни по крипто-, ни по TradFi-перпам на 2 ноября 2026 года.
Можно ли списать комиссии Binance и funding при расчёте налога?
Уплаченные периодические выплаты формула пп. 170.2.2 вычитает прямо, полученные — прибавляет к доходу. Binance сам называет funding периодическими платежами, поэтому учитывать его в обе стороны логично; что это та самая выплата — наше толкование. С комиссией сложнее: формула вычитает суммы, уплаченные другой стороне контракта, а комиссия уходит бирже. Официального ответа нет, разница видна в расчёте выше.
Что делать, если за год был убыток по фьючерсам — подавать ли декларацию?
Если вы опираетесь на путь 170.2 — да, подайте Ф1 и в убыточный год. Убыток из строки 3.2 переходит в строку 2 раздела I Ф1 следующего года и уменьшает будущую прибыль. Без поданной Ф1 переносить нечего. Учтите, что перенос для деривативов не гарантирован из-за оговорки в пп. 170.2.2.
Какой курс брать для гривны, если расчёты в USDT?
Пп. 164.4 требует пересчитывать доход по курсу НБУ на момент начисления. Отдельного курса НБУ для USDT нет. На практике используют курс доллара на дату операции, приравнивая 1 USDT к 1 доллару. Это допущение, а не норма. Если сумма заметная, включите вопрос о курсе в запрос на индивидуальную консультацию.
Что будет, если не задекларировать прибыль с Binance Futures?
ДПС может доначислить НДФЛ и военный сбор со штрафом 10% (ст. 123.1 НКУ), за саму неподачу — ещё 340 гривен (п. 120.1), плюс пеня. Срок давности 1095 дней работает только при поданной декларации: если её не было, срока нет (пп. 102.2.1). Нашли ошибку сами — уточняющая декларация по ст. 50.1 со штрафом 3%.