Коротко: що відомо про податок з ф’ючерсів Binance, а що ні
Чи треба платити податок з ф’ючерсів, якщо ви податковий резидент України й торгуєте перпами на Binance? Так. Прибуток від таких угод — оподатковуваний дохід. Ставка в обох можливих варіантах однакова: 18% податку на доходи фізичних осіб (ПДФО) плюс 5% військового збору. Спірне інше — з якої суми рахувати і в який рядок декларації її вписувати.
- Коротко: що відомо про податок з ф’ючерсів Binance, а що ні
- Перп Binance за Податковим кодексом: дериватив чи ні
- Два шляхи в декларації: інвестиційний прибуток чи іноземний дохід
- Ставка ПДФО і збору 18% + 5%: з чого рахувати базу
- Що каже ДПС: консультації щодо крипти, форексу і прогалина з перпами
- Як вивантажити історію Binance і зібрати PnL, funding і комісії
- Розрахунок на умовних числах: прибуток, funding, комісії і збиток
- Збитки з ф’ючерсів: перенос на наступні роки і пастка «30 днів»
- Декларація крок за кроком: Ф1, рядок 10.8, курс НБУ і строк 1 травня
- Закон про віртуальні активи і проєкт 10225-д: що чекає на перпи
- Ризики сірої зони: штрафи, давність і консультація ДПС
- Часті запитання про податок з ф’ючерсів Binance
Що є в законі, а чого немає:
- Є: окрема формула прибутку за деривативами в Податковому кодексі (пп. 170.2.2): дохід мінус документально підтверджені суми, сплачені іншій стороні контракту.
- Є: правило для іноземного доходу (пп. 170.11.1), строки (декларація до 1 травня, сплата до 1 серпня), штраф 10% і строк давності 1095 днів — якщо декларацію подано.
- Не визначено: чи вважається безстроковий перп Binance «деривативом» у розумінні Кодексу. Кодекс описує ф’ючерс як «строковий» контракт, а в перпа строку немає.
- Не визначено: який шлях застосує ДПС — інвестиційний прибуток (додаток Ф1) чи іноземний дохід. Публічної позиції щодо крипто-перпів ми не знайшли.
- Що робити: рахувати результат за обома шляхами, зберігати вивантаження Binance і за помітної суми запросити індивідуальну податкову консультацію ДПС.
Далі — цитати з Кодексу, два шляхи з наслідками, розрахунок на умовних числах і покрокова декларація.
Перп Binance за Податковим кодексом: дериватив чи ні
Почнімо з термінів. Перп (perpetual, безстроковий контракт) — це контракт на ціну активу без дати завершення. Сам актив ви не купуєте, ви заробляєте або втрачаєте на різниці ціни. Binance так і пише: «Unlike traditional futures, Perpetual Contracts have no Expiry Date or settlement obligation». Як влаштовані самі угоди, розібрано в гайді про ф’ючерси Binance.

Funding (фандинг) — невелика плата за утримання позиції. Раз на 8 годин за замовчуванням її сплачують одне одному власники лонгів і шортів. Binance наголошує: платежі йдуть «directly between traders», і біржа комісії з них не бере.
Тепер закон. Податковий кодекс України (ПКУ) у пп. 14.1.45 визначає дериватив широко: «документ, що засвідчує право та/або зобов’язання придбати чи продати у майбутньому цінні папери, матеріальні або нематеріальні активи, а також кошти на визначених ним умовах». Далі йде перелік: своп, опціон, форвард, ф’ючерс.
Проблема у визначенні ф’ючерса. Пп. 14.1.45.4 називає його «стандартизований строковий контракт» з датою виконання. У перпа дати виконання немає. Чи підпадає він під загальне поняття «дериватив» — Кодекс прямо не відповідає. Це не визначено, і жодного роз’яснення ДПС саме щодо перпів ми не знайшли (пошук станом на 2 листопада 2026 року).
Крипто-перпи і TradFi-перпи: чи є різниця для податку
На Binance є контракти на криптовалюту (BTCUSDT) і TradFi-контракти на акції та золото — список за тікерами зібрано в огляді TradFi-контрактів Binance. Для податку різниця може бути, але тільки на рівні тлумачення.Питання Крипто-перп (BTCUSDT) TradFi-перп (акція, золото) Базовий актив криптовалюта акція, індекс, золото Слова ПКУ, на які можна спертися загальне поняття «дериватив» (14.1.45) «фондовий та товарний дериватив» (170.2.7) — за змістом ближче Закон «Про віртуальні активи» виключає «укладання і виконання деривативних контрактів» (ст. 2 ч. 3) те саме Позиція ДПС не знайдена не знайдена Наш висновок дериватив — імовірне, але не безспірне прочитання дериватив — прочитання сильніше, але теж не підтверджене
Останній рядок — наше тлумачення, а не норма. Якщо ви тільки придивляєтеся до таких контрактів: акаунт на Binance відкривається за кілька хвилин, першу угоду можна зробити з невеликої суми, а покроковий приклад є в гайді про першу угоду з акціями та золотом. Облік для податку простіше вести з першого дня.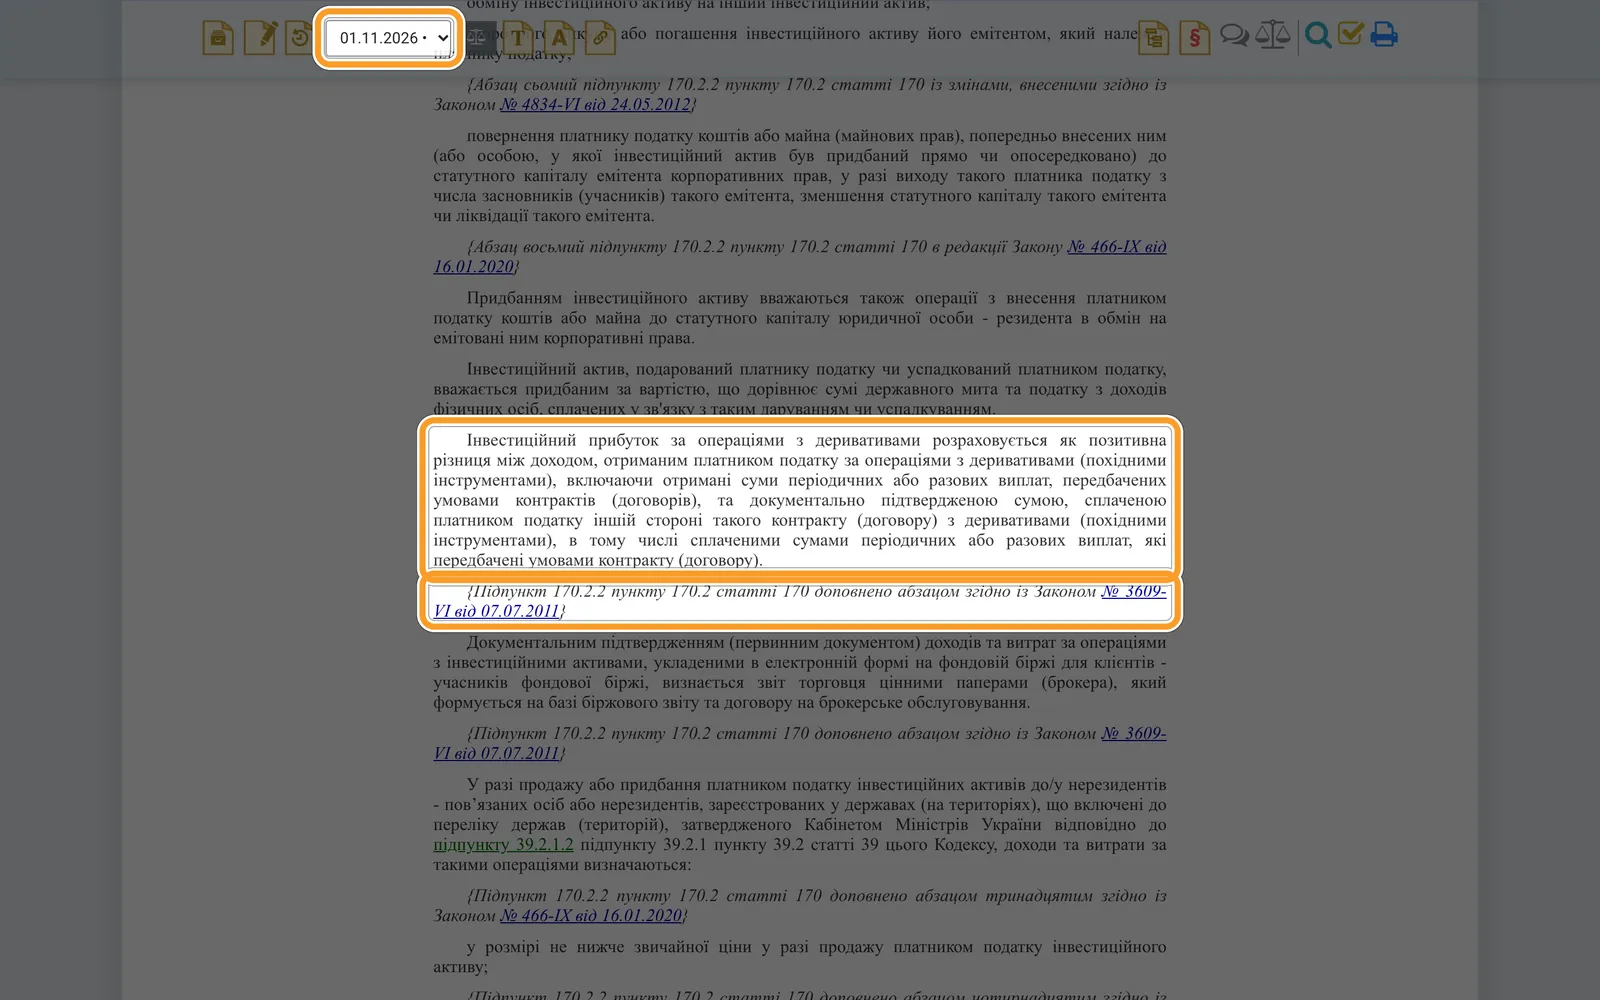
На скриншоті — офіційний текст ПКУ на zakon.rada.gov.ua, знятий 2 листопада 2026 року. Рамкою виділено абзац про деривативи в пп. 170.2.2, позначку про те, що цей абзац додано до підпункту 170.2.2, і дату редакції 01.11.2026.
Два шляхи в декларації: інвестиційний прибуток чи іноземний дохід
Binance — іноземний майданчик. Отже, дохід надходить з іноземного джерела. Для такого доходу в ПКУ є пп. 170.11.1: сума включається до загального річного доходу й оподатковується за ставкою 167.1. Але там само є виняток: «б) прибутку від операцій з інвестиційними активами, що оподатковується в порядку, визначеному пунктом 170.2».
Звідси два шляхи. Який із них правильний для перпів, закон і ДПС не визначили.Що порівнюємо Шлях 1: інвестиційний прибуток (п. 170.2) Шлях 2: іноземний дохід (п. 170.11) Коли підходить якщо перп — дериватив, тобто «інвестиційний актив» якщо перп не визнають деривативом Рядок декларації 10.8 + додаток Ф1 10.10 База позитивна різниця за формулою пп. 170.2.2 сума іноземного доходу; що саме вважати доходом у перпа — не роз’яснено Ставка 18% (пп. 167.5.1) + 5% військовий збір 18% (п. 167.1) + 5% військовий збір Збиток минулих років переноситься «до його повного погашення» (пп. 170.2.6) такої норми в 170.11 ми не знайшли Пастка «30 днів» діє (пп. 170.2.4), із застереженнями не діє
Що каже практика. ГУ ДПС у Закарпатській області 4 травня 2026 року роз’яснило: доходи з-за кордону «від операцій з інвестиційними активами оподатковуються у порядку, визначеному п. 170.2». Ідеться там про акції через іноземного брокера — це ситуація з розбору податку з акцій США з України, а не про перпи. З іншого боку, за переказом Ліга:Закон, ІПК № 6362 від 1 грудня 2025 року називає прибуток від форексу за кордоном іноземним доходом.
Позиції ДПС, як бачимо, не єдині. Якщо перп визнають деривативом, логічніший шлях 1. Це наше тлумачення, а не позиція податкової.
Ставка ПДФО і збору 18% + 5%: з чого рахувати базу
Скільки становить податок з доходів фізичних осіб із прибутку від перпів? 18% ПДФО і ще 5% військового збору. Часто кажуть «податок на прибуток з ф’ючерсів», але для фізособи це не податок на прибуток підприємств, а саме ПДФО. Окремого податку на трейдинг в Україні немає — працюють загальні норми ПКУ.Що Ставка Норма Коментар ПДФО 18% п. 167.1, пп. 167.5.1 однаково для обох шляхів Військовий збір 5% п. 16-1 підрозд. 10 розд. XX з доходів, нарахованих з 1 січня 2025 року Військовий збір 1,5% не для трейдингу п. 16-1, пп. 1.3 лише з грошового забезпечення військових Разом 23% — від бази; яка база в перпа — див. нижче
Важливе застереження щодо військових. Ставка 1,5% стосується лише грошового забезпечення. З доходу від трейдингу військовослужбовця збір — ті самі 5%.
Формула прибутку за деривативами в пп. 170.2.2: дослівно
Пп. 170.2.2 каже: «Інвестиційний прибуток за операціями з деривативами розраховується як позитивна різниця між доходом, отриманим платником податку за операціями з деривативами (похідними інструментами), включаючи отримані суми періодичних або разових виплат, передбачених умовами контрактів (договорів), та документально підтвердженою сумою, сплаченою платником податку іншій стороні такого контракту (договору) з деривативами (похідними інструментами), в тому числі сплаченими сумами періодичних або разових виплат, які передбачені умовами контракту (договору)».
Що з цього випливає для Binance, а що ні:
- Реалізований PnL — зрозумілий дохід або витрата за закритою позицією.
- Funding. Формула прямо враховує періодичні виплати в обидва боки: отримані додаються до доходу, сплачені віднімаються. Відкрите питання одне — чи вважається funding такою виплатою. Binance сам називає його «periodic payments», але для Кодексу це наше тлумачення, ДПС його не підтверджувала.
- Комісія біржі. Формула віднімає суми, сплачені «іншій стороні контракту». Комісія йде Binance, а не контрагенту. Чи можна її відняти — не визначено.
- Курс. Дохід у валюті перераховується в гривні за курсом НБУ на момент нарахування (пп. 164.4). Окремого курсу НБУ для USDT немає. Прирівнювати 1 USDT до 1 долара — припущення, а не норма.
Поріг 4660 гривень: чому він майже не допомагає
Пп. 170.2.8 «а» звільняє дохід від продажу інвестиційних активів за рік, якщо він не перевищує 1,4 прожиткового мінімуму. Для 2026 року це 3328 × 1,4 = 4659,2, тобто 4660 гривень; для 2025 року — 4240 гривень (наш розрахунок за законом про бюджет). Поріг рахують від доходу, а не від прибутку. Для активного трейдера він майже недосяжний. Як застосовувати його до перпів, ДПС теж не роз’яснювала.
Що каже ДПС: консультації щодо крипти, форексу і прогалина з перпами
ІПК (індивідуальна податкова консультація) — письмова відповідь ДПС на запит конкретного платника. За ст. 52.2 ПКУ вона має «індивідуальний характер» і може використовуватися лише тим, хто її отримав. Тому чужа ІПК — орієнтир, а не правило для вас.Тема Що сказала ДПС Документ Як ми це знаємо Продаж криптовалюти (спот) оподатковується вся сума отриманих коштів ГУ ДПС у Житомирській обл., 2023; ІПК № 637 від 08.02.2024 за переказом Ліга:Закон і Мінфін Окремий режим для крипти його немає, діють загальні норми ІПК № 4736 від 19.12.2023 за цитатою DT Partners Форекс за кордоном іноземний дохід; обов’язок — з моменту фіксації прибутку на рахунку ІПК № 6362 від 01.12.2025 за переказом Ліга:Закон Акції через іноземного брокера за п. 170.2, як інвестиційний прибуток ГУ ДПС у Закарпатській обл., 04.05.2026 на сайті ДПС Перпи на Binance (крипто і TradFi) позиції немає — пошук станом на 2 листопада 2026 року
Звідси головний ризик. Позиція «вся сума» стосується продажу криптовалюти, а не деривативів. Але якщо інспектор застосує її за аналогією до перпів, база зросте в рази. Як це виглядає в числах, показано в розрахунку нижче.
Окремо про Binance. За пп. 170.2.9 податковим агентом буває «професійний торговець цінними паперами, включаючи банк». Binance таким агентом в Україні не виступає: податок не утримує і податкової довідки не дає. Рахувати, декларувати й підтверджувати витрати доведеться самому.
Як вивантажити історію Binance і зібрати PnL, funding і комісії
Без вивантаження немає чого декларувати. У Binance немає готового звіту «для податкової України», тож збираємо дані з трьох джерел.
- Історія ордерів. Orders → USDⓈ-M Futures Order → Order History → значок Export. Для періоду, довшого за три місяці, оберіть «Beyond 3 months – Custom».
- Історія транзакцій. Assets → Asset History → Export Transaction Records. Посилання на файл діє 7 днів. Чи потрапляють туди операції USDⓈ-M Futures, довідка Binance не уточнює — відкрийте файл і перевірте.
- Історія доходів через API. Метод Get Income History віддає типи REALIZED_PNL (реалізований результат), FUNDING_FEE (фандинг) і COMMISSION (комісія). Обмеження: «Income history only contains data for the last three months». Використовуйте ключ лише для читання.
- Таблиця обліку. Для кожного рядка запишіть дату, контракт, тип, суму в USDT і курс НБУ на цю дату.
- Архів. Зберігайте файли раз на місяць. API зберігає історію доходів лише за три місяці, і пропущений період потім уже не отримати.
Порада з практики: тримайте окремі аркуші для крипто- і TradFi-контрактів. Якщо позиція ДПС з’явиться лише щодо одного з класів, перераховувати буде простіше.
Починаєте з нуля? Мінімальний шлях такий: маленька перша угода з плечем 1× (у скільки разів біржа збільшує позицію), закриття, вивантаження історії того ж дня, рядок у таблицю. Що вище плече, то швидше можна втратити заставу — докладніше в розборі про ризик-менеджмент на ф’ючерсах Binance.
Розрахунок на умовних числах: прибуток, funding, комісії і збиток
Усі числа в цьому розділі умовні. Це не реальний рахунок і не порада, як платити. Мета — показати, наскільки сильно результат залежить від тлумачення.
Вихідні дані трейдера за 2026 рік (умовно):
- прибуткові закриті позиції: +3000 USDT;
- збиткові закриті позиції: −1800 USDT;
- отриманий funding: +60 USDT, сплачений funding: −110 USDT;
- комісії Binance: −140 USDT;
- курс: умовно 41,5 гривні за 1 USDT на всі дати. Насправді курс НБУ беруть на дату кожного нарахування.
Підсумок за рахунком: 3000 − 1800 + 60 − 110 − 140 = 1010 USDT.Варіант тлумачення База, USDT База, грн ПДФО 18% ВЗ 5% Усього А. Шлях 1, funding і комісії віднімаються 1010 41 915 7 544,70 2 095,75 9 640,45 Б. Шлях 1, funding враховується, комісія — ні 1150 47 725 8 590,50 2 386,25 10 976,75 В. Жорстке прочитання за аналогією зі спот-криптою: лише плюси, без збитків 3060 126 990 22 858,20 6 349,50 29 207,70
Різниця між А і В — утричі. Варіант В — гіпотеза, а не позиція ДПС щодо перпів: такої позиції немає. Але саме через цей розрив варто зберігати всі вивантаження й розуміти, на яку норму ви спираєтеся.
Збитки з ф’ючерсів: перенос на наступні роки і пастка «30 днів»
Збиток за інвестиційними активами не зникає. Пп. 170.2.6: його сума «переноситься у зменшення загального фінансового результату операцій з інвестиційними активами наступних років до його повного погашення». Строк переносу не обмежений, «до 5 років» у Кодексі не написано.
Як це працює на папері. Збиток року показують у Ф1 в рядку 3.2. Наступного року його переносять у рядок 2 розділу I Ф1. З інструкції випливає практичний висновок: подавати Ф1 варто і в збитковий рік, інакше не буде чого переносити.
Два застереження:
- Перенос працює, лише якщо перп — «інвестиційний актив» за п. 170.2. Це не визначено.
- У першому абзаці пп. 170.2.2 стоїть застереження «(крім операцій з деривативами)» поруч із посиланням на норми 170.2.4–170.2.6. Природне прочитання: воно виводить деривативи із загальної формули «продаж мінус купівля», бо для них нижче є своя формула. Перенос за 170.2.6 воно, за цією логікою, не скасовує: 170.2.4 і 170.2.6 самі прямо називають деривативи. Але офіційного роз’яснення немає, тому повної гарантії переносу збитку за деривативами теж немає.
Правило 30 днів (пп. 170.2.4) і часті перезаходи в перп
Пп. 170.2.4: якщо за 30 календарних днів до продажу деривативів або протягом 30 днів після нього ви купуєте «ідентичні» деривативи, збиток від цього продажу не враховується.
Умовний приклад. 10 березня ви закрили лонг BTCUSDT зі збитком 300 USDT. 15 березня знову відкрили такий самий лонг. За буквального прочитання цей збиток до розрахунку не йде.
Виняток є: правило не діє для угод «на фондовій біржі». Binance не є фондовою біржею (регульованим ринком) узагалі — це наш висновок. Чи поширюється правило на перпи Binance і чи вважається той самий контракт «ідентичним» (пп. 170.2.7 «в») — наше тлумачення, а не позиція ДПС. Для активного трейдера з частими перезаходами це може «з’їсти» помітну частину збитків.
Декларація крок за кроком: Ф1, рядок 10.8, курс НБУ і строк 1 травня
Як платити податок з ф’ючерсів на практиці: річну декларацію про майновий стан і доходи подаєте самі, через Електронний кабінет платника. Строк подання — до 1 травня року, що настає за звітним (пп. 49.18.4). Сплата — до 1 серпня (п. 179.7).Кого стосується Обов’язок Строк за 2026 рік Якщо не зробити Резидент із прибутком від перпів подати декларацію до 1 травня 2027 року штраф 340 грн за неподання (п. 120.1); у разі донарахування — штраф 10% (ст. 123.1); строк давності не спливає (пп. 102.2.1) Той самий платник сплатити ПДФО і військовий збір до 1 серпня 2027 року штраф 5% за затримки до 30 днів, 10% — довше (п. 124.1), плюс пеня (ст. 129) Резидент зі збитком за шляхом 1 подати Ф1, щоб зафіксувати збиток до 1 травня 2027 року не буде чого переносити на наступний рік Знайшли помилку в поданій декларації уточнююча декларація (ст. 50.1) поки не сплив строк давності штраф 3% від недоплати за самовиправлення (п. 50.1 «а») замість 10% за результатами перевірки
Порядок дій:
- Зберіть рік. Вивантаження Binance за всі місяці, таблиця з датами і курсами НБУ.
- Оберіть шлях і зафіксуйте підставу. Для шляху 1 — п. 170.2 і формула пп. 170.2.2. Для шляху 2 — пп. 170.11.1.
- Шлях 1 — заповніть Ф1. Розділ I, рядок 1: у графі 2 вид активу. Інструкція дає коди «2» (на фондовій біржі) і «3» (не на фондовій біржі). Для Binance логічніший «3» — це наше прочитання. Далі графи 4–6: дохід, витрати, результат. Рядок 2 — збиток минулого року. Рядок 3.1 — прибуток, розділ II — податок (рядки 4, 4.2) і збір (рядки 5, 5.2).
- Шлях 1 — перенесіть підсумок у рядок 10.8 декларації («Інвестиційний прибуток (додаток Ф1)»).
- Шлях 2 — рядок 10.10. Сума іноземного доходу в гривнях з урахуванням п. 164.4.
- Подайте до 1 травня і сплатіть до 1 серпня. Зберігайте вивантаження й розрахунок — вони знадобляться під час перевірки.
Закон про віртуальні активи і проєкт 10225-д: що чекає на перпи
Тут найчастіше плутають закон і законопроєкт. Розбираємо за датами; загальна картина щодо крипти — у матеріалі про податок на криптовалюту в Україні.Документ Статус на 2 листопада 2026 року Що означає для перпів Закон № 2074-IX «Про віртуальні активи» ухвалений, але не набрав чинності ст. 2 ч. 3: закон не застосовується до «укладання і виконання деривативних контрактів» Законопроєкт 10225-д про оподаткування віртуальних активів зареєстрований 24.04.2025, ухвалений у першому читанні 03.09.2025 чи охопить він деривативи — невідомо Чинний ПКУ діє застосовуються п. 170.2 або п. 170.11
Закон № 2074-IX набере чинності лише разом зі змінами до ПКУ щодо оподаткування віртуальних активів. Це і є проєкт 10225-д. За карткою Верховної Ради станом на 2 листопада 2026 року він «Готується на друге читання». Наприкінці липня 2026 року друге читання відклали на осінь (Інтерфакс, 31.07.2026), а 1 вересня 2026 року проєкт внесли до порядку денного сесії. Другого читання станом на 2 листопада 2026 року не було.
Що в проєкті за версією EY: оподатковувати пропонують прибуток, а не всю суму, ставка 18% + 5%, збитки переносяться, обмін крипти на крипту не оподатковується. Але це проєкт, а не закон. Поки його не ухвалили, його правила не діють. І навіть після ухвалення перпи можуть лишитися поза його межами: сам Закон № 2074-IX деривативні контракти виключає.
Ризики сірої зони: штрафи, давність і консультація ДПС
Короткий перелік того, що може піти не так:
- Інший шлях в інспектора. Ви задекларували за п. 170.2, а ДПС вважає інакше. Підсумок — донарахування і штраф 10% від суми зобов’язання (ст. 123.1).
- Давність. Якщо декларацію подано, ДПС має 1095 днів на донарахування після граничного строку подання (ст. 102.1). Помилку за 2026 рік можуть знайти і в 2030-му. Якщо декларацію не подали, строку давності немає взагалі (пп. 102.2.1). Загальне зупинення строків на час воєнного стану (пп. 69.9 підрозд. 10 розд. XX) діяло лише до 1 серпня 2023 року.
- Втрачені дані. API віддає історію доходів лише за три місяці. Не вивантажили вчасно — підтвердити витрати складніше.
- Пастка 30 днів може обнулити частину збитків, якщо правило застосують до перпів.
- Перенос збитку під питанням через застереження «(крім операцій з деривативами)».
Зведена карта: що в Кодексі написано прямо, що лишається тлумаченням і чого ми не змогли перевірити.Питання Що сказано в ПКУ чи документах Статус Формула прибутку за деривативами пп. 170.2.2: дохід, включно з отриманими «сумами періодичних або разових виплат», мінус сума, сплачена іншій стороні визначено Ставка 18% (167.1, 167.5.1) + 5% військового збору визначено Строки і санкції 1 травня, 1 серпня, штраф 10%, давність 1095 днів за поданої декларації визначено Перп — це дериватив? ф’ючерс у 14.1.45.4 — «строковий» контракт; про безстрокові нічого не визначено Шлях 170.2 чи 170.11 ДПС щодо перпів не висловлювалася не визначено Funding і комісія в базі прямо не названі наше тлумачення Правило 30 днів для Binance виняток лише для «фондової біржі» наше тлумачення Курс для USDT курс НБУ на дату (164.4); курсу USDT немає не визначено Тексти ІПК № 637, 4736, 6362 відомі лише в переказі ЗМІ та юрфірми не перевірено Чи охопить перпи проєкт 10225-д текст проєкту щодо деривативів не вивчено не перевірено
Усі матеріали розділу зібрано в хабі Wall Street 24/7.
Як отримати індивідуальну консультацію ДПС
За помітної суми найнадійніший крок — власний запит до ДПС. За ст. 52.1 ПКУ консультацію надають безоплатно, у паперовій або електронній формі, протягом 25 календарних днів після отримання звернення.
Що вказати в запиті (за ст. 52.1 і за змістом питання):
- ПІБ, податкову адресу, РНОКПП, контакти.
- У чому практична необхідність консультації та фактичні обставини: торгуєте USDⓈ-M перпами на Binance, без дати експірації, є funding і комісії, треба задекларувати результат року.
- Конкретні питання: чи це дериватив за пп. 14.1.45, шлях 170.2 чи 170.11, чи враховується funding як «періодичні виплати», чи віднімається комісія, чи діє пп. 170.2.4, який курс брати для USDT.
- Підпис (власноручний або кваліфікований електронний) і дату звернення.
Що консультація дає і чого не дає. За ст. 53.1 «платник податків та/або податковий агент, які діяли відповідно до податкової консультації, не звільняються від обов’язку сплати податкового зобов’язання». Тобто податок, якщо консультацію згодом визнають помилковою, однаково доведеться сплатити. Зате штрафи не застосовуються, якщо ви діяли за ІПК, зареєстрованою в єдиному реєстрі індивідуальних податкових консультацій (пп. 112.8.2), а пеня не нараховується (пп. 129.9.2).
Часті запитання про податок з ф’ючерсів Binance
Чи треба платити податок, якщо прибуток на ф’ючерсах Binance не виведено на картку?
Виведення на картку обов’язку не запускає. За шляхом 170.2 рахують фінансовий результат року за закритими операціями. За шляхом іноземного доходу, якщо судити з ІПК № 6362 щодо форексу (за переказом Ліга:Закон), обов’язок виникає в момент фіксації прибутку на рахунку. За нашим прочитанням, в обох випадках закрита прибуткова позиція — уже дохід звітного року, навіть якщо USDT лишилися на біржі. Норми про момент доходу саме в перпа не визначено.
Який податок з ф’ючерсів на золото й акції (TradFi-перпи) на Binance — такий самий, як із крипто-перпів?
Ставка та сама: 18% ПДФО і 5% військового збору. Окремої норми для TradFi-перпів у ПКУ немає. За змістом вони ближчі до «фондового та товарного деривативу» з пп. 170.2.7, тому шлях 170.2 для них виглядає переконливіше. Але це наше тлумачення: позиції ДПС немає ні щодо крипто-, ні щодо TradFi-перпів станом на 2 листопада 2026 року.
Чи можна врахувати комісії Binance і funding під час розрахунку податку?
Сплачені періодичні виплати формула пп. 170.2.2 віднімає прямо, отримані — додає до доходу. Binance сам називає funding періодичними платежами, тому враховувати його в обидва боки логічно; що це та сама виплата — наше тлумачення. З комісією складніше: формула віднімає суми, сплачені іншій стороні контракту, а комісія йде біржі. Офіційної відповіді немає, різницю видно в розрахунку вище.
Що робити, якщо за рік був збиток на ф’ючерсах — чи подавати декларацію?
Якщо ви спираєтеся на шлях 170.2 — так, подайте Ф1 і в збитковий рік. Збиток із рядка 3.2 переходить у рядок 2 розділу I Ф1 наступного року і зменшує майбутній прибуток. Без поданого Ф1 не буде чого переносити. Майте на увазі, що перенос для деривативів не гарантований через застереження в пп. 170.2.2.
Який курс брати для гривні, якщо розрахунки в USDT?
Пп. 164.4 вимагає перераховувати дохід за курсом НБУ на момент нарахування. Окремого курсу НБУ для USDT немає. На практиці беруть курс долара на дату операції, прирівнюючи 1 USDT до 1 долара. Це припущення, а не норма. Якщо сума помітна, додайте питання про курс до запиту на індивідуальну консультацію.
Що буде, якщо не задекларувати прибуток з Binance Futures?
ДПС може донарахувати ПДФО і військовий збір зі штрафом 10% (ст. 123.1 ПКУ), за саме неподання — ще 340 гривень (п. 120.1), плюс пеня. Строк давності 1095 днів діє лише за поданої декларації: якщо її не було, строку немає (пп. 102.2.1). Знайшли помилку самі — уточнююча декларація за ст. 50.1 зі штрафом 3%.