Коротко (TL;DR)
Проскальзывание в криптовалюте на децентрализованной бирже — это не «не хватило продавцов». Цену вашей сделке считает формула пула, и разница между котировкой на экране и тем, что пришло на кошелёк, складывается из двух разных чисел. Одно вы создаёте сами и знаете до подписи, второе создают чужие сделки, пока ваша ждёт блок. Настройка «допуск проскальзывания» управляет только вторым.
- Коротко (TL;DR)
- Price impact считает пул, проскальзывание приносит очередь
- Формула x·y=k на живом пуле: своп $100, $10 000 и $1 млн
- Салфеточная формула: price impact равен доле сделки в резерве
- Глубина пула USDC/WETH: уровень 0,05% в 28 раз больше 0,01%
- Уровень 0,01% проигрывает уровню 0,05% с $5 000 и дороже по газу
- Curve против Uniswap 0,01%: на $10 млн 0,03% против 27%
- Допуск 0,5%: одна чужая сделка на $100 000 съедает 1,93%
- Высокий допуск и риск сэндвича: 95 000 атак и $60 млн за год
- Концентрированная ликвидность: глубина обрывается за диапазоном
- Что проверить перед подписью свопа: minimum received и размер
- FAQ
- Price impact — ваш собственный сдвиг цены, посчитанный до отправки транзакции и уже заложенный в котировку. Проскальзывание — то, что случилось за время ожидания блока (на Ethereum это около 12 секунд). Допуск отсчитывается сверх price impact, а не вместо него.
- Цена сделки в живом пуле. В пуле Uniswap v2 USDC/WETH (10 131 566,82 USDC и 4 058,12 WETH на 28 августа 2026 года) своп на $100 обходится в 0,3010% против средней цены пула, а своп на $1 млн — в 9,2320%, то есть в $92 320.
- Салфеточная формула: price impact = Δx / (x + Δx), где x — резерв токена, которым платите. Сделка на 1% резерва стоит около 1% цены, на 10% резерва — около 9%. Проверено на живых резервах, расхождение с точным расчётом — машинная погрешность.
- Самый дешёвый уровень комиссии оказался самым мелким пулом. У пары USDC/WETH уровень 0,01% держит около $3,81 млн, уровень 0,05% — около $106,87 млн, в 28 раз больше. С нескольких тысяч долларов «дешёвый» пул проигрывает, на $1 млн — на 8,575%, около $85 тыс.
- Дефолтные 0,5% — не универсальная настройка. Одна чужая сделка того же размера требует допуска 0,197% на $10 тыс. и 1,933% на $100 тыс. при полностью неподвижной рыночной цене.
- Задранный допуск — это цена, объявленная сэндвич-боту. По данным EigenPhi за ноябрь 2024 — октябрь 2025 зафиксировано более 95 000 сэндвич-атак и около $60 млн потерь трейдеров.
Price impact считает пул, проскальзывание приносит очередь
На централизованной бирже цену сделке даёт маркетмейкер и книга заявок: вы забираете лучшие предложения продавцов, и если их мало, средняя цена уезжает. На децентрализованной бирже книги заявок нет вообще. Есть контракт с двумя запасами токенов и формула, которая по этим запасам выдаёт цену. Это и есть автоматический маркетмейкер (AMM) — механизм, который заменяет продавцов арифметикой.
Этот разбор — урок блока «DEX и ликвидность» курса «DeFi: от первой транзакции до профи-стратегий».
Отсюда первое, что стоит развести. Официальная документация протокола разделяет два явления прямым текстом, и это разведение — ядро всего урока.
Price impact — разница между средней ценой пула до сделки (mid-price) и ценой, по которой ваша сделка реально исполнилась, вызванная её размером относительно ликвидности пула. Документация Uniswap подчёркивает: цена внутри одного свопа едет непрерывно, и итоговое исполнение оказывается где-то между стартовой и конечной ценой. Это не сбой площадки и не «плохая ликвидность» — это неотделимая часть конструкции AMM.
Проскальзывание (slippage) — изменение цены, которое произошло, пока отправленная транзакция ждала включения в блок. Порядок исполнения в блоке задаёт комиссия за газ, транзакция с низкой комиссией висит неопределённое время, и за это время чужие сделки меняют резервы, из которых считается ваш курс.Что сравниваем Price impact Проскальзывание (slippage) Кто вызвал ваш собственный объём чужие сделки в очереди Когда известно до подписи, посчитано интерфейсом только по факту исполнения Откуда берётся формула пула на текущих резервах смена резервов за время ожидания блока Чем управлять размером сделки и выбором пула допуском, дедлайном, приватной отправкой Что показывает интерфейс процент рядом с котировкой настройка slippage tolerance
Практический вывод из этой таблицы неочевиден, и его почти нигде не проговаривают. Допуск проскальзывания в документации Uniswap описан как «margin of change acceptable to the user beyond price impact» — то есть отсчитывается от котировки, в которую ваш собственный сдвиг цены УЖЕ заложен. Допуск 0,5% не означает «я готов потерять 0,5%». Он означает «я готов потерять ещё 0,5% сверх того, что мне уже показали».
Первоисточники отрасли при этом расходятся между собой, и об этом стоит знать. Глоссарий того же Uniswap допускает, что slippage «может включать price impact»; страница про свопы отсчитывает допуск строго сверх него; справка 1inch определяет slippage как движение, «не связанное с вашей сделкой». Популярный блог Uniswap и вовсе склеивает оба слова в оборот «the price impact from slippage». Русская и украинская путаница здесь не самобытная — она унаследована из английских источников. Мы разводим явления по ПРИЧИНЕ: своё против чужого. Это единственное разделение, которое переживает любую формулировку.
Отдельно про качество популярных объяснений. Первый результат русской выдачи по запросу «проскальзывание в криптовалюте» объясняет проскальзывание на DEX терминами биржевого стакана: спред, «низкий объём в стакане», «система не успевает обрабатывать заявки». Слов «price impact», «пул ликвидности», «x·y=k» и «допуск» там нет вообще. Механика описана не та: в модели стакана явления «цену сдвинул мой собственный объём» просто не существует, а на AMM это основная часть стоимости сделки.
Формула x·y=k на живом пуле: своп $100, $10 000 и $1 млн
Простейший AMM работает по формуле константного продукта: x · y = k, где x и y — резервы двух токенов, а k — величина, которую сделка не имеет права уменьшить. В реализации Uniswap v2 контракт даже не считает цену: в ядре нет ни одной ценообразующей функции, пара лишь проверяет после каждой сделки, что инвариант не нарушен. Цену для вас считает интерфейс по текущим резервам — поэтому число на экране это расчёт, а не обязательство пула.
Сколько токенов вернёт своп, задаёт одна формула:
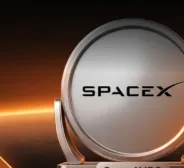
amountOut = amountIn × 997 × reserveOut / (reserveIn × 1000 + amountIn × 997)
Множитель 997/1000 — это комиссия 0,3%, и берётся она только с ВХОДЯЩЕГО токена. Не «вычли с выхода», а урезали вход: в обмен идёт 99,7% отправленной суммы, остальное остаётся в пуле и наращивает k.
Дальше — расчёт по живому пулу, а не по учебным 100 на 100. Пул Uniswap v2 USDC/WETH на Ethereum (0xB4e16d0168e52d35CaCD2c6185b44281Ec28C9Dc) на 28 августа 2026 года держал 10 131 566,82 USDC и 4 058,12 WETH. Средняя цена пула — 2 496,60 USDC за WETH, размер около $20,26 млн. Резервы прочитаны вызовом getReserves() через три независимых публичных RPC, ответы совпали байт в байт.Размер свопа USDC → WETH Получено WETH Средняя цена Всего хуже mid Из них price impact Потеря в деньгах $100 0,039934 2 504,15 0,3010% 0,0010% $0,30 $1 000 0,399302 2 504,37 0,3098% 0,0099% $3,10 $10 000 3,989484 2 506,59 0,3980% 0,0986% $39,80 $100 000 39,544951 2 528,77 1,2715% 0,9774% $1 271,54 $1 000 000 363,564282 2 750,55 9,2320% 8,9835% $92 320,49
Колонка «из них price impact» — не оценка. Она получена вторым прогоном той же формулы с нулевой комиссией, то есть это чистый сдвиг цены от собственного объёма, из которого вычтена комиссия.
Читается таблица так. До $10 тыс. почти всю стоимость сделки составляет комиссия пула: на $100 из общих 0,3010% на собственный сдвиг цены приходится 0,0010%, то есть доля комиссии в стоимости этого свопа — 99,7%. На $100 тыс. картина переворачивается: 0,9774% из 1,2715% — это уже ваш собственный объём. На $1 млн комиссия становится статистической погрешностью рядом с impact: 8,9835% из 9,2320%, доля комиссии падает до 2,7%.
Тот же вывод независимо получает рецензируемая работа на большом массиве свопов: у мелких сделок основную часть издержек составляют затраты на газ, у крупных — price impact и проскальзывание. Про газ важно не забыть: комиссия сети и комиссия пула — это разные деньги, которые платятся разным получателям. Комиссия пула сидит внутри курса обмена, а газ списывается сверх и платится валидаторам сети независимо от того, что вы меняли.
Салфеточная формула: price impact равен доле сделки в резерве
Теперь инструмент, который стоит запомнить. Для пула с формулой x · y = k доля, которую вы теряете против средней цены пула только из-за собственного объёма, равна:
price impact = Δx / (x + Δx)
Здесь x — резерв того токена, которым вы ПЛАТИТЕ, Δx — размер вашей сделки. Знаменатель включает саму сделку — это ключевая деталь, о которой ниже.
Это не приближение, а тождество. Проверка на живых резервах того же пула USDC/WETH (10 131 566,82 USDC) на пяти размерах сделки дала расхождение с точным расчётом по формуле пула от −2,7·10⁻¹⁶ до −1,2·10⁻¹⁹ процентного пункта — это машинная погрешность арифметики, а не ошибка формулы.
В человеческом виде правило звучит так: сделка на 1% резерва стоит примерно 1% цены, на 10% резерва — примерно 9%. Проверить его можно на чужом примере: 1inch на своей странице разбирает гипотетический пул из 1 000 ETH и 3 000 000 USDC. Своп 10 ETH — это 1% резерва ETH, и он исполняется примерно на 1% ниже спота; 10/1010 = 0,990%. Своп 100 ETH даёт около 9,1% ниже спота; 100/1100 = 9,091%. Формула воспроизводит числа из независимого источника, а значит, её можно проверить, не веря нам на слово.
Типичная ошибка при счёте в уме — делить на резерв БЕЗ своей сделки. На нашем пуле для свопа в $100 тыс. это даёт 0,9870% вместо правильных 0,9774%. Разница невелика, но она растёт вместе с размером: чем больше сделка относительно пула, тем сильнее знаменатель без неё завышает результат.
Крайний случай, к которому эта формула ведёт напрямую: пул мельче вашей сделки. В разборе 1inch описан своп, где пользователь отдаёт ETH на $164 308 и получает токен на $68 661 — 41,79% от вложенного, потеря 58,21%. Формально ничего не сломалось: контракт исполнил ровно то, что предписывает кривая. Просто сделка была сопоставима с размером пула, и по формуле её цена именно такая.
Отсюда практическое следствие. Прежде чем спорить о десятых долях процента комиссии, посмотрите на размер своей сделки против резерва пула. Если это доли процента резерва, price impact вас почти не касается. Если это единицы процентов — он становится главным расходом, и никакой настройкой его не убрать: собственный сдвиг цены допуском не покрывается.
Глубина пула USDC/WETH: уровень 0,05% в 28 раз больше 0,01%
В Uniswap v2 уровень комиссии был один на все пулы — 0,30%. В v3 их четыре: 0,01%, 0,05%, 0,30% и 1,00% (уровень в один базисный пункт добавлен голосованием 5 марта 2022 года). В v4 фиксированных уровней нет вовсе: создатель пула ставит любую комиссию от 0% до 100% с шагом 0,0001%.
Интуиция подсказывает выбирать самый дешёвый уровень. Живые данные подсказывают обратное. Адреса пулов ниже получены не поиском, а вызовом getPool() у официальной фабрики v3 — это ровно те пулы, которые протокол считает каноническими для пары и уровня. Балансы прочитаны через balanceOf() токенов на 28 августа 2026 года.Уровень комиссии Адрес пула USDC в пуле WETH в пуле Размер пула 0,01% 0xe0554a476a092703abdb3ef35c80e0d76d32939f2 411 628 558,17 ≈$3,81 млн 0,05% 0x88e6a0c2ddd26feeb64f039a2c41296fcb3f564079 239 188 11 060,08 ≈$106,87 млн 0,30% 0x8ad599c3a0ff1de082011efddc58f1908eb6e6d810 493 311 7 955,17 ≈$30,33 млн 1,00% 0x7bea39867e4169dbe237d55c8242a8f2fcdcc387382 380 177,49 ≈$0,83 млн v2, 0,30% 0xB4e16d0168e52d35CaCD2c6185b44281Ec28C9Dc10 131 567 4 058,12 ≈$20,26 млн
Самый дешёвый уровень оказался самым мелким пулом: 0,05% глубже 0,01% в 28,1 раза (106,87 / 3,81). Цифры сверены снаружи — GeckoTerminal независимо отдаёт для пула 0,05% резерв $106 798 606,82, что сходится с суммой балансов, посчитанной по balanceOf.
Ещё одна вещь, которой пока нет ни в одном популярном разборе. С декабря 2025 года, после принятия предложения UNIfication, часть комиссии свопа уходит протоколу — примерно одна шестая ставки. В v2 из тех же 0,30% теперь 0,25% получают поставщики ликвидности и 0,05% — протокол; в пуле v3 с комиссией 0,05% это 0,0375% и 0,0125%; в пуле 0,01% — 0,0075% и 0,0025%. Для трейдера итоговая ставка не изменилась. Изменился получатель денег. Если вы видели заголовки про «новую комиссию Uniswap» — они про перераспределение внутри старой ставки, а не про надбавку к вашей сделке.
Уровень 0,01% проигрывает уровню 0,05% с $5 000 и дороже по газу
Вопрос «в каком пуле мне дешевле обменять» в выдаче не задал никто: материалы про проскальзывание не упоминают комиссионные уровни, а материалы про уровни написаны для поставщиков ликвидности и не считают ни одного свопа. Мы посчитали.
Один и тот же своп USDC → WETH прогнан через пять пулов на ОДНОМ зафиксированном блоке 25 851 877 — это принципиально: цифры из разных блоков сопоставлять нельзя, порядок лидеров на мелких суммах меняется за минуты. Котировки брала не наша формула, а официальный квотер протокола QuoterV2, то есть источник независим от нашего кода.Размер свопа Пул 0,01% хуже лучшего на Лучший уровень Разница в деньгах $100 лучший он и есть 0,01% — $1 000 лучший он и есть 0,01% — $5 000 0,008% 0,05% — $10 000 0,027% 0,05% $2,74 $100 000 0,372% 0,05% $370,82 $500 000 2,204% 0,05% — $1 000 000 8,575% 0,05% $85 104
Точка перелома лежит между $1 000 и $5 000. До неё выигрывает ставка комиссии, после — глубина пула, и разрыв растёт быстрее размера сделки: с 0,008% на $5 тыс. до 8,575% на $1 млн.
Оговорка, без которой таблица была бы нечестной: на $100 и $1 000 преимущество дешёвого уровня измеряется сотыми долями процента. Это статистический шум — в прогоне, сделанном на семь минут раньше, порядок лидеров на мелких суммах был другим. Устойчиво утверждать можно только одно: на суммах от нескольких тысяч долларов побеждает глубина, а не ставка комиссии.
Отдельно про пул с комиссией 1,00%. На $1 млн он отдаёт 131,20 WETH вместо 397,53 — минус 67%, две трети суммы. Реальный маршрутизатор туда сделку не поведёт, но ручной выбор пула в интерфейсе — поведёт.
У «дешёвого» уровня есть и второй счёт, о котором не пишет никто. Шаг тиков в v3 жёстко привязан к комиссии, и это проверено чтением самих контрактов: 0,01% → шаг 1, 0,05% → 10, 0,30% → 60, 1,00% → 200. Один тик равен 0,01% цены, поэтому у дешёвого уровня ценовая сетка самая плотная — и крупная сделка пересекает её сотнями засечек. Каждое пересечение активного тика увеличивает стоимость транзакции.Размер свопа Пул 0,01%: тиков / газ Пул 0,05%: тиков / газ Лишний газ у 0,01% при 5 / 20 / 50 gwei $100 000 7 / 261 723 2 / 120 098 $1,77 / $7,09 / $17,72 $1 000 000 134 / 3 362 265 10 / 312 504 $38,15 / $152,59 / $381,48
Число пересечённых тиков и оценка газа — это поля ответа официального квотера, а не наша модель. Пересчёт в доллары сделан при курсе ETH $2 501,69 на 28 августа 2026 года. Даём именно единицы газа и несколько цен газа не для красоты: в момент замера сеть стоила 0,043 gwei, аномально дёшево, и одна цифра «в долларах» ввела бы в заблуждение. При загруженной сети своп на $1 млн в дешёвом пуле стоит на $152–381 больше только за счёт газа — сверх проигрыша по курсу.
Curve против Uniswap 0,01%: на $10 млн 0,03% против 27%
Форма кривой решает больше, чем ставка комиссии, и это лучше всего видно на стейблкоинах. Curve использует другую математику — StableSwap, кривую, специально уплощённую вокруг паритета: пока цены двух активов близки, она ведёт себя почти как обмен один к одному, и только на краях становится похожа на x · y = k.
Сравниваем два живых пула на 28 августа 2026 года. Curve 3pool (0xbEbc44782C7dB0a1A60Cb6fe97d0b483032FF1C7): комиссия 0,015%, параметр амплификации A = 4000, балансы DAI/USDC/USDT — 58 158 865 / 58 369 902 / 43 992 133, размер около $160,52 млн. Пул Uniswap v3 USDC/USDT с комиссией 0,01% (0x3416cf6c708da44db2624d63ea0aaef7113527c6): около $34,55 млн, средняя цена 0,999844 USDT за USDC. Стоимость свопа USDC → USDT у Curve считала не наша формула, а сам контракт — вызовом get_dy().Размер свопа USDC → USDT Curve 3pool (комиссия 0,015%) Uniswap v3 (комиссия 0,01%) $100 — $10 000 −0,0227% −0,0256% $100 000 −0,0227% −0,0261% $1 000 000 −0,0233% −0,0313% $10 000 000 −0,0294% −26,98% (63 тика)
Пул Uniswap берёт комиссию НИЖЕ, чем Curve — 0,01% против 0,015%, — и на сделке в $10 млн отдаёт минус 27%. Кривая Curve держит стоимость практически плоской на пяти порядках размера сделки, а «самый дешёвый по комиссии» пул Uniswap на этой сумме просто заканчивается — 63 пересечённых тика означают, что сделка выгребла ликвидность из всех активных диапазонов подряд.
И тонкость, которой нет нигде. У мелкого свопа между стейблами бóльшую часть стоимости даёт НЕ комиссия и не price impact, а то, что пул сам стоит не ровно на паритете. Раскладка сходится арифметически: у Uniswap 0,0256% = комиссия 0,010% плюс 0,0156% отклонения средней цены от 1,0000 (она равна 0,999844). У Curve 0,0227% = комиссия 0,015% плюс около 0,008% отклонения. То есть на стейблах, меняя $1 000, вы платите главным образом за то, что зашли в пул в неудачной точке кривой, а не за услугу обмена.
Почему стейбл-пулы устроены именно так, чем опасна амплификация при депеге и как считается доходность такого пула — тема отдельного урока. Здесь важно только следствие для трейдера: сравнивать пулы по числу в поле «комиссия» бессмысленно, если у них разная математика.
Допуск 0,5%: одна чужая сделка на $100 000 съедает 1,93%
Теперь измерим само проскальзывание — отдельно от рыночной волатильности. Модель простая и проверяемая: прямо перед вами в тот же пул прошёл чужой своп ТОГО ЖЕ размера и в ту же сторону. Цена ETH на биржах при этом не двинулась ни на цент. Чужая сделка сдвинула резервы, и ваш выход считается уже по новым.Ваша сделка Выход без помех Выход после чужой сделки Нужен допуск не меньше $1 000 0,399304 WETH 0,399226 WETH 0,020% $10 000 3,989511 WETH 3,981663 WETH 0,197% $50 000 19,869422 WETH 19,675513 WETH 0,976% $100 000 39,545224 WETH 38,780825 WETH 1,933%
Это и есть числовое обоснование дефолтной настройки. Дефолтный допуск в интерфейсе Uniswap — 0,5%, в приложении работает автоматический режим в коридоре 0,1–5% в зависимости от цены газа и размера свопа. На сделке в $10 тыс. запас 0,5% против требуемых 0,197% выглядит комфортно. На $50 тыс. требуется уже 0,976% — почти вдвое больше дефолта. На $100 тыс. нужно 1,933%, и дефолтная настройка не выдержит ОДНОЙ чужой сделки, даже если рынок в этот момент стоит на месте.
Куда физически девается этот процент. Допуск превращается в конкретное число amountOutMinimum — минимум на выходе, вписанный внутрь транзакции. Дальше решает смарт-контракт: если пул не может выдать столько, транзакция откатывается. Токены остаются у вас, обмен не произошёл, газ за попытку уплачен. Ошибки, которые видит пользователь, называются в документации протокола прямо: Expired (истёк дедлайн транзакции), INSUFFICIENT_OUTPUT_AMOUNT (выход ниже минимума), Excessive input required. Запрос «slippage tolerance exceeded», с которым люди приходят в поиск, описывает ровно это состояние.
Отсюда правильная трактовка неудачного свопа: откат — это не поломка площадки, а сработавшая защита. Она стоит вам газа, но спасает от исполнения по цене, которую вы не согласовывали. Слишком низкий допуск не теряет деньги на курсе — он тратит их на неудачные попытки.
Второй режим свопа стоит знать, потому что допуск применяется к другому числу. «Отдаю ровно X» (exact input) защищается минимумом на выходе amountOutMinimum. «Хочу получить ровно Y» (exact output) защищается максимумом на входе amountInMaximum — там допуск ограничивает, сколько с вас максимум спишут. Ошибка «Excessive input required» относится ко второму режиму.
Практические ориентиры у профильных источников совпадают, и наш расчёт их подтверждает числом: глубокие мажоры и стейблы — 0,1–0,5%; средняя капитализация — 0,5–1%; тонкие и новые токены — 1–2%. Требование 5% и выше — это сигнал остановиться, а не настройка: либо пул слишком мелкий для вашего размера, либо у токена нестандартная механика.
Высокий допуск и риск сэндвича: 95 000 атак и $60 млн за год
Обратная сторона компромисса, из-за которой допуск нельзя просто «поставить побольше, чтобы прошло». Ваша транзакция вместе с настройкой лежит в публичном мемпуле до попадания в блок, и допуск читается оттуда как объявленная цена: вот на сколько этот человек согласен.
Масштаб по эксклюзивному датасету EigenPhi за ноябрь 2024 — октябрь 2025 выглядит так:
- более 95 000 сэндвич-атак на Ethereum за год и около $60 млн потерь трейдеров;
- 60–90 тыс. атак в месяц; в октябре 2025 работало 515 разных ботов, в типичный месяц активны чуть больше сотни;
- около 70% всех атак связаны с одним оператором, известным как Jared;
- средняя прибыль с атаки — чуть больше $3. Экономика построена на количестве, а не на размере жертвы, поэтому расчёт «я слишком мелкий, меня не тронут» не работает.
Здесь же — готовый пример того, зачем цифры в отрасли проверять по первоисточнику. Широко разошлось утверждение, что «почти 40% сэндвичей приходятся на пулы стейблкоинов»; в таком виде оно стоит на странице 1inch. В первоисточнике это ДВЕ разные цифры: около 38% атак пришлось на низковолатильные пулы и около 12% — на стейбл-свопы. Доля стейблов завышена больше чем втрое. Мы используем версию первоисточника.
Баланс в эту картину вносит динамика: извлечение упало почти вчетверо — с примерно $10 млн в месяц в конце 2024 года до примерно $2,5 млн к октябрю 2025 года, по мере распространения защит. Риск при этом распределён неравномерно по активам: академическая работа оценивает вероятность враждебного проскальзывания у мемкоина PEPE примерно на 80% выше, чем у зрелого актива вроде USDC.
Механику самой атаки — как бот ставит свою сделку до и после вашей и почему приватная отправка транзакции её ломает — мы разбирали в отдельном материале про сэндвич-атаки и MEV. Для этого урока достаточно одного правила: допуск — это предел потерь, который вы объявляете публично, а не рычаг «протолкнуть сделку любой ценой».
Концентрированная ликвидность: глубина обрывается за диапазоном
В v2 ликвидность размазана по всей ценовой прямой — от нуля до бесконечности. Работает при этом ничтожная её часть: документация Uniswap приводит замер, по которому пара DAI/USDC в v2 использует около 0,50% капитала для торговли в диапазоне $0,99–1,01, где идёт основной объём. Остальной капитал лежит на ценах, до которых рынок не доходит.
В v3 поставщик задаёт диапазон, внутри которого работают его деньги. Позиция в узком коридоре ведёт себя как обычный пул x · y = k, но с бóльшими виртуальными резервами: возле рыночной цены глубина выше, и price impact вашей сделки соответственно ниже. Именно поэтому пул 0,05% из нашей таблицы обыгрывает пул 0,01%, хотя берёт более высокую комиссию — 0,05% против 0,01%: рядом с ценой там просто больше активной ликвидности.
У этой конструкции есть обрыв. Когда цена уходит за границу позиции, ликвидность этой позиции перестаёт быть активной. Пока рядом есть другие диапазоны, сделка идёт дальше; когда их не остаётся, глубина заканчивается резко. Это буквально видно в наших цифрах: пул Uniswap USDC/USDT 0,01% на сделке в $1 млн берёт 0,0313% и пересекает один тик, а на $10 млн — уже 26,98% и 63 тика. Между этими двумя строками ликвидность не «подорожала», она кончилась.
Практический вывод для трейдера один: глубина пула — это не одно число на витрине, а профиль вокруг текущей цены. Крупная сделка съедает его слоями, и стоимость растёт не линейно. Как выбирать диапазон, когда его ребалансировать и сколько на этом зарабатывает поставщик ликвидности — предмет отдельных уроков курса; здесь нам важно только то, как это меняет цену конкретного свопа.
Что проверить перед подписью свопа: minimum received и размер
Короткий порядок действий, каждый пункт с числом или проверяемым критерием.
- Прочитайте minimum received. Это единственное число, которое контракт обязан выполнить. Всё остальное на экране — оценка. Если минимум вас не устраивает, никакие проценты в настройках положение не изменят.
- Прикиньте размер сделки против резерва пула. Δx / (x + Δx) считается в уме: 1% резерва — около 1% цены, 10% — около 9%. Резерв виден на странице пула. Если получилось больше процента, дальше разговор идёт не о настройках, а о размере.
- Смотрите на глубину пула, а не на ставку комиссии. Пул 0,01% из нашей таблицы держал $3,81 млн против $106,87 млн у пула 0,05%, и на сделке от нескольких тысяч долларов проигрывал именно поэтому.
- Допуск подбирайте по типу пары, а не «побольше, чтобы прошло»: 0,1–0,5% для глубоких мажоров и стейблов, 0,5–1% для средней капитализации, 1–2% для тонких пар. Потребность в 5% и выше — повод остановиться и посмотреть на размер сделки.
- Проверьте режим свопа. «Отдаю ровно X» и «получаю ровно Y» защищаются разными числами — минимумом на выходе и максимумом на входе, и допуск в них означает разное.
- Держите в голове газ и дедлайн. Комиссия сети платится и за откат тоже, а истёкший дедлайн — это ошибка Expired, а не потерянные деньги.
Про разбиение крупной сделки. Из формулы Δx / (x + Δx) видно главное: стоимость растёт быстрее размера. Своп на $100 тыс. в нашем пуле стоит 1,2715%, а вдесятеро больший — уже 9,2320%, то есть $92 320. Поэтому справка 1inch формулирует правило прямо: если сделка не проходит по нормальной цене, её надо уменьшить или разбить, а не поднимать допуск. Плата за разбиение — второй газ (при 5–50 gwei это десятки и сотни долларов на нашей паре) и время между частями, за которое цена может уйти сама.
Что здесь устареет первым: резервы пулов. Они меняются каждым блоком, поэтому все суммы и проценты выше — снимок на 28 августа 2026 года, блок 25 851 877. Формулы и соотношение «глубина важнее ставки комиссии» устойчивы, а конкретные $3,81 млн и $106,87 млн смотрите на странице пула на дату вашей сделки.
FAQ
Почему я получил меньше токенов, чем показала котировка перед свопом? Разница складывается из трёх частей: комиссия пула, ваш собственный price impact и проскальзывание за время ожидания блока. Первые две известны до подписи и заложены в котировку, третья появляется, пока транзакция ждёт. В живом пуле USDC/WETH своп на $10 тыс. отдаёт 0,3980% против средней цены пула, из которых 0,0986% — собственный сдвиг цены.
Что такое проскальзывание в криптовалюте простыми словами и чем оно отличается от price impact? Проскальзывание — изменение цены, случившееся, пока ваша транзакция ждала блок; на Ethereum это окно около 12 секунд. Price impact — сдвиг цены, который вы создали своим же объёмом, он посчитан заранее и виден до подписи. Первое приносят чужие сделки, второе вы приносите себе сами.
Какой допуск проскальзывания ставить на Uniswap и от чего он зависит? Дефолт интерфейса — 0,5%, автоматический режим работает в коридоре 0,1–5%. Ориентиры по типу пары: 0,1–0,5% для глубоких мажоров и стейблов, 0,5–1% для средней капитализации, 1–2% для тонких пар. Зависит настройка от глубины пула и размера сделки: одна чужая сделка на $100 тыс. требует уже 1,933%.
Почему транзакция откатилась и куда делся уплаченный газ? Сработала защита: допуск превращается в число minimum received внутри транзакции, и если пул не может выдать столько, контракт откатывает обмен. Токены остаются у вас, комиссия сети за попытку уплачена — газ платится за вычисления, а они были выполнены. Типичные коды: Expired и INSUFFICIENT_OUTPUT_AMOUNT.
Своп в пуле с комиссией 0,01% всегда дешевле, чем в пуле 0,30%? Нет. У пары USDC/WETH пул 0,01% держал $3,81 млн, а пул 0,05% — $106,87 млн, и на суммах от нескольких тысяч долларов выигрывает глубина. На $100 тыс. дешёвый пул отдаёт на $370,82 меньше, на $1 млн — на $85 104. Плюс он пересекает больше тиков и требует больше газа.
Как прикинуть проскальзывание до отправки свопа, не открывая калькулятор? Возьмите отношение размера сделки к резерву токена, которым платите, с учётом самой сделки: Δx / (x + Δx). Один процент резерва — около одного процента цены, десять процентов — около девяти. Это тождество для формулы x · y = k, проверенное на живых резервах. Проскальзывание сверх этого приносят чужие сделки, и его закрывает допуск.