
Коротко (TL;DR)
Учёт операций DeFi — это не «папка на всякий случай», а обязанность из Налогового кодекса и единственный способ доказать, сколько актив стоил вам. Утверждённого бланка для обычного человека нет, поэтому вести учёт можно в своей таблице — но набор полей задают четыре разных документа, и ни один из них не публикует его целиком.
- Коротко (TL;DR)
- Учёт криптоопераций обязателен по п. 176.1 ПКУ, а форма его свободна
- Семь типов операций DeFi и что каждая порождает в отчётности
- Четырнадцать полей строки учёта: что требуют ПКУ, ДПС, НАЗК и практика
- Пересчёт операции в гривну: три ступени и цена ошибки в 2,29%
- Где выгрузка врёт: вход в пул как «два ушедших токена» без встречного
- Себестоимость и потери: FIFO по умолчанию, награда как двойная запись
- Куда криптодоход попадает в декларации: строка 10.10 против 10.13
- Декларация НАЗК и налоговая декларация — разные документы, разные поля
- Что делать, если данных за прошлые годы уже нет
- Слабые места учёта: спорная трактовка, цена и устаревшие советы
- Почему учёт стал срочным: данные площадок поедут к налоговой
- FAQ
- Учёт требует закон, форму — нет. Подпункт «а» пункта 176.1 Налогового кодекса обязывает вести учёт доходов и расходов, подпункт «б» — хранить первичные документы. Типовую форму Минфин утверждал для предпринимателей, для обычного физлица её не существует.
- Без документов вся сумма считается прибылью. Разъяснение налоговой (ІПК № 4217/ІПК/99-00-24-03-03 от 05.08.2025) требует подтверждать дату покупки, цену, площадку, комиссии и сопутствующие расходы — а при их отсутствии рассматривает всю сумму как чистый доход.
- Блокчейн не хранит цену. Ни одна запись эксплорера не знает, сколько актив стоил. Цену подставляет тот, кто ведёт учёт, поэтому источник цены и время среза — такие же обязательные поля, как количество.
- Выгрузка искажает пул. Вход в пул Uniswap v3 записан как два уходящих токена и NFT без количества и цены; выход — это две транзакции, и в первой нет ни одного перевода токенов. Отсюда нулевая себестоимость в трекерах.
- Цена методической небрежности измерима. Курс НБУ за 2025 год гулял на 3,22% (41,0807 грн 08.04.2025 против 42,4015 грн 26.11.2025), а цена ETH внутри 30 августа 2026 года ушла на 2,29% от снимка на 00:00 UTC.
- Хранить — минимум 1095 дней со дня подачи отчётности (пп. 44.3.3 ПКУ), и столько же длится право налоговой проверить декларацию.
Сколько при этом платить, по какой ставке и с чего считается база — предмет отдельного разбора: какой налог на криптовалюту действует в Украине. Здесь речь только об учёте: что именно записать по каждой операции, чтобы через два года было чем заполнить декларацию и чем подтвердить свои расходы.
Учёт криптоопераций обязателен по п. 176.1 ПКУ, а форма его свободна
Отправная точка — не рекомендация консультанта, а норма. Подпункт «а» пункта 176.1 статьи 176 Налогового кодекса Украины обязывает плательщика вести учёт доходов и расходов «в обсягах, необхідних для визначення суми загального річного оподатковуваного доходу». Подпункт «б» той же нормы добавляет вторую обязанность: получать и хранить в течение срока давности документы первичного учёта, в том числе те, на основании которых определяются расходы при расчёте инвестиционной прибыли.
Дальше в тексте пункта сказано, что формы такого учёта и порядок его ведения определяет центральный орган, формирующий финансовую политику, — Министерство финансов. И здесь возникает развилка, которую украинские материалы обычно проглатывают: типовая форма учёта утверждена для физических лиц — предпринимателей и для лиц, ведущих независимую профессиональную деятельность. Для обычного гражданина, который просто держит криптовалюту, отдельного бланка нет.
Из этого следует не «учёта не нужно», а «форма произвольная». Закон задаёт не бланк, а функциональное требование: данных должно хватить на расчёт годового налогооблагаемого дохода. Электронная таблица, база в заметках, экспорт из собственного скрипта — всё это законные формы, пока в них есть нужные поля. Именно поэтому шаблон ниже — не «наш вариант оформления», а попытка собрать минимальный набор, который закрывает требования всех сторон сразу.
Что требует украинская налоговая, известно по разъяснению, которое приводит юридическая фирма «Василь Кісіль і Партнери» со ссылкой на индивидуальную налоговую консультацию № 4217/ІПК/99-00-24-03-03 от 5 августа 2025 года (прямого текста консультации в открытом доступе нет — портал налоговой отдаёт отказ на все запросы): документы должны подтверждать дату покупки криптовалюты, её цену, биржу или платформу, комиссии и другие сопутствующие расходы. Формулировка про последствия там жёсткая — без такой документации вся сумма рассматривается как чистая прибыль. То есть отсутствие записей не приводит к спору о размере прибыли; оно приводит к тому, что прибылью считают всё поступление целиком.
Если криптовалюта для вас новая тема и часть терминов ниже незнакома, базовые понятия разобраны отдельно — как всё устроено и с чего начать.
Семь типов операций DeFi и что каждая порождает в отчётности
Украинские материалы про декларирование криптовалюты в лучшем случае упоминают строку «стейкінг та фармінг» в перечне доходов. Ни свопа, ни входа в пул, ни ликвидации залога, ни перевода между собственными кошельками в них нет. Между тем именно эти операции создают большинство записей у активного пользователя DeFi, и каждая ломает учёт по-своему.Операция Что произошло экономически Что остаётся в блокчейне Что записать сверх этого Чем подтвердить Своп на DEX один актив обменян на другой два перевода внутри одной транзакции цену обоих активов на момент операции и источник цены хеш транзакции Вход в пул ликвидности деньги переведены в позицию, продажи не было два исходящих перевода плюс NFT-позиция без количества и цены что это не продажа, номер позиции, стоимость каждой «ноги» хеш и идентификатор позиции Выход из пула возврат тела позиции и накопленных комиссий две транзакции, первая — без переводов токенов связку обеих транзакций, разделение тела и комиссионного дохода оба хеша Награды стейкинга и фарминга получен доход входящий перевод цену на момент получения — она же будущая себестоимость хеш и адрес контракта Аирдроп актив получен без встречной оплаты входящий перевод дату, цену на момент, основание получения хеш Ликвидация залога принудительное выбытие актива переводы из позиции к ликвидатору себестоимость выбывших активов и цену выбытия хеш и позиция в протоколе Перевод между своими кошельками экономического события нет исходящий и входящий переводы на разных адресах пометку «свой кошелёк», оба адреса, комиссию сети хеши обеих сторон
Три строки этой таблицы требуют пояснения, потому что вокруг них больше всего путаницы.
Своп криптовалюты на криптовалюту. Здесь украинские источники прямо противоречат друг другу. Профильное издание CryptoNews UA 16 апреля 2025 года пишет, что договор мены приравнивается к продаже и потому облагается. Аналитика ЛігаЗакон от 4 ноября 2024 года утверждает обратное: конвертации между криптовалютами отдельно не облагаются. Действующая позиция налоговой (разъяснение ЗІР категории 103.02, на которое ссылаются и «Дебет-Кредит», и CryptoNews) считает налоговым событием момент продажи криптовалюты за фиатные средства. Версия законопроекта № 10225-д, которую профильный комитет Рады, по сообщению нардепа Ярослава Железняка (Forbes.ua), рекомендовал ко второму чтению 4 ноября 2026 года, предлагает обмен одного виртуального актива на другой не облагать, но законом она пока не стала. Вердикт в этом уроке не выносится — важно другое: при любом исходе спора данные нужны одни и те же, потому что своп на децентрализованной бирже — это точка, где меняется себестоимость. Не записав его, вы не докажете, сколько стоил актив, который потом продадите за гривну.
Ликвидация залога. Практика налогового учёта криптовалют трактует принудительное закрытие позиции как выбытие по рыночной цене с расчётом прибыли или убытка от исходной себестоимости ликвидированных активов. Ощущение «у меня забрали» на учёт не влияет: запись нужна такая же, как у продажи.

Непостоянные потери в пуле. Они не создают вычитаемого убытка сами по себе — стоимость может быть потеряна в реальном выражении, но отдельные транзакции всё равно порождают свои налоговые последствия. Это ещё одна причина фиксировать вход и выход из пула по отдельности, а не выводить одну итоговую цифру «сколько получилось».
Четырнадцать полей строки учёта: что требуют ПКУ, ДПС, НАЗК и практика
Сводного набора полей не публикует никто. Он собирается из четырёх независимых источников, и каждый из них закрывает свою часть.Источник требования Что требует Чего в нём нет П. 164.4 ПКУ пересчёт доходов в гривну по курсу НБУ на момент начисления или получения ни слова о составе первичных данных ІПК ДПС № 4217/ІПК от 05.08.2025 дату покупки, цену, биржу или платформу, комиссии и сопутствующие расходы времени операции, адресов, хешей НАЗК, раздел 10 декларации вид объекта, количество без округления, дату приобретения, стоимость в гривне, публичный адрес, поставщика себестоимости каждой отдельной покупки Rev. Proc. 2024-28 (методика США) дату и время приобретения, базу и рыночную цену на момент, дату и цену выбытия, что получено взамен украинской специфики: гривны и курса НБУ
Набор полей НАЗК берётся из базы знаний ведомства и относится к другой декларации — об этом отдельный раздел ниже. Документ американского регулятора Rev. Proc. 2024-28 нормой украинского права не является и цитируется здесь только как методика ведения записей: он единственный из четырёх прямо требует фиксировать время, а не только дату.
Ниже — сводная строка учёта, которая закрывает все четыре требования одновременно. Столбец «зачем» важнее самого перечня: поле без назначения не заполняют.# Поле Что писать Зачем оно 1 Дата и время (UTC) момент операции, а не дата импорта отчёта от него зависит и цена актива, и курс НБУ 2 Тип операции покупка, продажа за фиат, своп, вход в пул, выход из пула, награда, аирдроп, ликвидация, перевод между своими от типа зависит, будет ли это событием вообще 3 Актив отдан символ, сеть и адрес контракта одинаковые тикеры в разных сетях — разные активы 4 Количество отдано из блокчейна, без округления округление на входе становится расхождением на выходе 5 Актив получен символ, сеть, адрес контракта; для NFT-позиции — её идентификатор иначе вход в пул выглядит как исчезновение денег 6 Количество получено из блокчейна вторая половина операции, без неё нет обмена 7 Цена в долларе на момент значение, источник и время среза блокчейн цену не хранит, её подставляете вы 8 Курс НБУ на дату значение с сайта регулятора требование п. 164.4 ПКУ 9 Сумма в гривне результат пересчёта это и есть цифра, которая уедет в декларацию 10 Комиссия сети в нативном токене и в гривне не учли — завысили собственную прибыль 11 Комиссия площадки если операция шла через биржу или агрегатор входит в сопутствующие расходы из требования ДПС 12 Хеш транзакции ссылка на эксплорер единственное доказательство, которое нельзя оспорить 13 Адреса: откуда и куда с пометкой «свой кошелёк», если он ваш без пометки перевод читается как доход извне 14 Площадка или протокол биржа, DEX, протокол и его версия прямое требование ДПС из ІПК + Примечание зачем была операция и к какой позиции относится единственное поле, которое невозможно восстановить задним числом
Последняя строка страхующая, а не обязательная — и именно она теряется первой. Через год адреса, суммы и хеши достанет из блокчейна кто угодно, а вот причину, по которой вы перевели часть средств на другой свой кошелёк, не восстановит уже никто.
Отсюда главное операционное правило урока: запись делают в момент операции, а выгрузку используют для сверки. Обратный порядок — «в конце года выгружу отчёт и разберусь» — ломается ровно на пулах, и следующие два раздела показывают, как именно.
Пересчёт операции в гривну: три ступени и цена ошибки в 2,29%
Пункт 164.4 ПКУ формулирует правило одной фразой: доходы, полученные в виде валютных ценностей или иных активов, пересчитываются в гривну по валютному курсу Национального банка, действующему на момент начисления или получения таких доходов. Проблема в том, что у Национального банка нет курса криптовалют — он публикует курсы валют. Значит, цепочка обязательно двухступенчатая: сначала актив оценивается в долларе по внешнему источнику, потом доллар переводится в гривну по официальному курсу НБУ на дату операции. Ту же двухступенчатую схему описывает и НАЗК: долларовый эквивалент плюс официальный курс гривны на момент совершения транзакции.
Покажем всю цепочку на реальной транзакции входа в пул Uniswap v3 от 30 августа 2026 года.Шаг Что берём Значение Откуда 1 Количество первого актива 0,01837556 WBTC Blockscout: raw 1837556 при 8 знаках 2 Количество второго актива 0,41501022884603883 WETH Blockscout: raw 415010228846038830 при 18 знаках 3 Цена WBTC на 30.08.2026 78 166,33 доллара CoinGecko, снимок 00:00 UTC 4 Цена ETH на 30.08.2026 2457,09 доллара CoinGecko, снимок 00:00 UTC 5 Стоимость первой «ноги» 1436,35 доллара 0,01837556 × 78 166,33 6 Стоимость второй «ноги» 1019,72 доллара 0,41501022884603883 × 2457,09 7 Итого операция 2456,07 доллара сумма шагов 5 и 6 8 Курс НБУ на 30.08.2026 44,5445 грн за доллар API Национального банка 9 Сумма в гривне 109 404,29 грн 2456,07 × 44,5445
У этого расчёта есть слабое место, и его надо называть вслух, а не прятать. Цена взята из исторического эндпоинта CoinGecko, а он отдаёт снимок на 00:00 UTC — тогда как разобранные транзакции того же дня прошли после 16 часов UTC (уменьшение позиции датировано 16:27:59 UTC). Внутри 30 августа 2026 года ETH ушёл на 2,29% от снимка на 00:00 UTC: 2457,09 доллара против 2513,41 в момент запроса, у WBTC разница составила 1,04%. То есть каждая «нога» операции получает свою погрешность, и обе они попадают в гривневую сумму. Поэтому источник цены и время среза стоят в шаблоне отдельными полями: два добросовестных отчёта по одному кошельку расходятся именно здесь.
Вторая типичная ошибка — «взять курс на 31 декабря». Курс НБУ за 2025 год не был константой: минимум 41,0807 грн (8 апреля 2025 года), максимум 42,4015 грн (26 ноября 2025 года), размах 3,22% от минимума. На тысяче долларов это 1320 грн разницы в гривневой базе — на каждую операцию. Норма говорит о курсе на момент получения дохода, а не о среднем или конечном за год, и каждая награда стейкинга получает свою собственную гривневую оценку на свою дату.
Комиссия сети проходит те же три конверсии. Разобранная транзакция стоила 25 912 926 874 788 wei — то есть 0,000025913 ETH, или 0,0637 доллара, или 2,84 грн по курсу на 30 августа 2026 года. Сумма выглядит несерьёзно, но у активного пользователя таких строк сотни за год, и это единственная статья расходов, полностью восстановимая из блокчейна. Из чего складывается сама комиссия и почему она так скачет — разобрано в материале про газ и Gwei в Ethereum.
Где выгрузка врёт: вход в пул как «два ушедших токена» без встречного
Совет «сохраняйте историю транзакций» звучит в каждом украинском материале так, будто выгрузка — готовый документ. Проверка на живых транзакциях менеджера позиций Uniswap v3 показывает другое.
Вход в пул. В транзакции mint эксплорер отдаёт три записи: исходящий перевод WBTC (raw 1837556 при 8 знаках), исходящий перевод WETH (raw 415010228846038830 при 18 знаках) и входящую NFT-позицию UNI-V3-POS стандарта ERC-721 с идентификатором 1359129, у которой поле количества пустое. То есть в списке переводов токенов операция выглядит как два ушедших актива без встречного поступления. Любой инструмент, который считает себестоимость по переводам ERC-20, теряет её ровно здесь.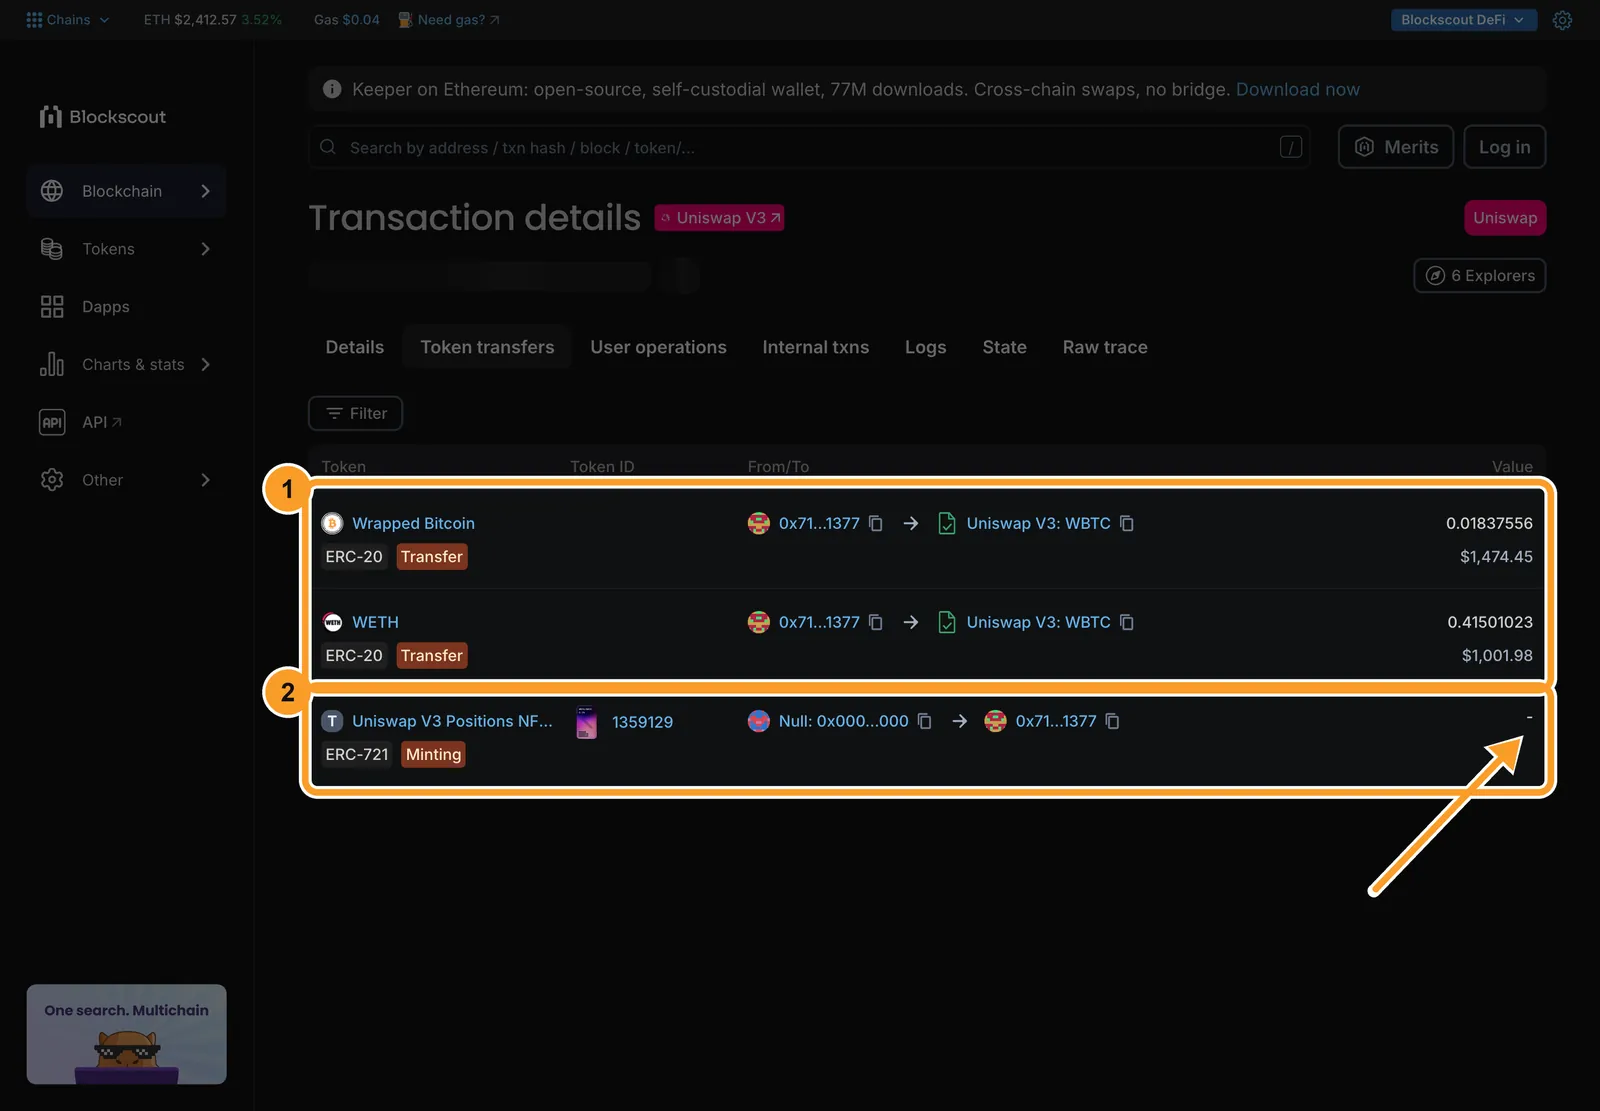
Так эта транзакция выглядит в Blockscout (снято 5 ноября 2026 года): рамка 1 — два ушедших токена, рамка 2 — пришедшая позиция с прочерком в колонке Value. Долларовые суммы под количествами в колонке Value эксплорер считает по цене на момент просмотра, а не на 30 августа 2026 года, — ещё одно напоминание, что цену в учёт подставляете вы.
Выход из пула. Успешная транзакция decreaseLiquidity от 30 августа 2026 года (16:27:59 UTC) содержит ноль переводов токенов. Средства остаются внутри позиции, а забирают их отдельным вызовом collect — там уже два входящих перевода: WTAO (raw 321548443878 при 9 знаках) и WETH (raw 161442195309941467 при 18 знаках). Это другая позиция того же менеджера — пара WTAO/WETH, а не WBTC/WETH из примера входа: поломка выгрузки одна и та же, но транзакции реальные и разные. Одна экономическая операция «вышел из пула» — это минимум две транзакции, и первая из них не оставляет в выгрузке ни одной строки о движении денег.
Это не особенность одного эксплорера. Поддержка Koinly объясняет ту же поломку со своей стороны: нулевая себестоимость LP-токенов — распространённая проблема, потому что отправка LP-токенов в фарминг выглядит на блокчейне так же, как обычный вывод, и импортёр теряет связь с себестоимостью. Механизм описан в ветках официального форума вендора; конкретные названия элементов интерфейса за годы могли поменяться, а сам разрыв никуда не делся.
Третий источник данных — отчёт биржи — обрывается ещё раньше. Площадки отчитываются о себестоимости только по активам, которые не покидали платформу; перевод на личный кошелёк или мост в другую сеть разрывает отслеживание, и дальше историю ведёт только пользователь. В DeFi отчитываться некому вовсе: там нет стороны, которая обязана посчитать вашу себестоимость.
Отсюда практический вывод, который стоит всей этой главы: отчёт трекера или биржи — инструмент сверки, а не первичный документ. Первичка — ваши собственные записи, выгрузки площадок и данные эксплорера, и делаются они в момент операции.
Себестоимость и потери: FIFO по умолчанию, награда как двойная запись
Вопрос «а как вообще считают, когда покупок было двадцать» украинские разъяснения обходят стороной. Ответ, который можно проверить по документу, даёт методика американского регулятора: если конкретные единицы не идентифицированы как проданные, они считаются выбывшими в хронологическом порядке, начиная с самой ранней приобретённой, — то есть по принципу FIFO. Для Украины это не норма, но это точная формулировка того, что происходит с учётом без идентификации единиц: выбор за вас делает правило по умолчанию, и оно почти всегда невыгоднее осознанного.
Награда стейкинга или фарминга проходит по учёту дважды. Сначала это доход — по цене на момент получения. Потом та же величина становится себестоимостью актива при его продаже: база в полученных единицах определяется по сумме, включённой в доход. Практический след в шаблоне — поле «цена в долларе на момент» у награды заполняется обязательно, даже если продавать её вы пока не собираетесь.
Отдельно про убытки. Непостоянные потери поставщика ликвидности не превращаются в вычитаемый убыток автоматически: стоимость теряется в реальном выражении, а налоговые последствия отдельных транзакций остаются. Принудительная ликвидация залога, наоборот, считается выбытием с расчётом результата от исходной себестоимости — то есть операцией, а не просто неприятностью.
И главное для украинского читателя. Пока действует позиция «доход считается от фактически полученной суммы средств», расходы формально как будто не нужны — и именно в этом ловушка. Правовой режим меняется: на 5 ноября 2026 года закон № 2074-IX о виртуальных активах в силу не вступил, а законопроект № 10225-д, принятый в первом чтении 3 сентября 2025 года, профильный комитет Рады 4 ноября 2026 года рекомендовал ко второму чтению — голосование в зале планируют на ноябрь. Комитетская версия, по данным Forbes.ua от 4 ноября 2026 года, предлагает облагать разницу между ценой продажи и ценой приобретения — по аналогии с ценными бумагами, а для активов, купленных до вступления закона в силу (вступление в силу планируют на 1 июля 2027 года), даёт переходный период до конца 2028 года со ставкой НДФЛ 5%. Режим «доход минус документально подтверждённые расходы» потребует доказать эти расходы, в том числе по покупкам прошлых лет. Кто не вёл записи в 2025–2026 годах, к моменту, когда расходы можно будет вычесть, останется без базы — восстановить её будет уже нечем.
Куда криптодоход попадает в декларации: строка 10.10 против 10.13
Учёт ведут ради конкретной формы — декларации об имущественном состоянии и доходах. Строка зависит от того, кто был источником выплаты.Строка декларации Когда используется Что понадобится из учёта 10.10 «Доходи, отримані з джерел за межами України» источник иностранный — как правило, зарубежная криптобиржа сумма в гривне по курсу на дату получения, документы площадки 10.13 «Інші доходи» выплата от резидента Украины, у которого нет обязанностей налогового агента те же данные плюс подтверждение стороны выплаты Форма 4ДФ (подаёт агент) налоговый агент есть и он показывает доход сам сверка ваших записей с тем, что показал агент
Сроки заданы кодексом: декларация подаётся до 1 мая года, следующего за отчётным, а самостоятельно уплатить обязательство нужно до 1 августа (п. 179.7 ст. 179 ПКУ). Между этими датами и стоит вся работа с записями: собрать, пересчитать, сверить с выгрузками.
Отдельный вопрос — момент, когда криптовалюта превращается в гривну на банковском счёте. Сколько стоит каждый канал вывода и что он оставляет в качестве следа, разобрано в материале про вывод криптовалюты в Украине; для учёта важно, что именно эта операция чаще всего и создаёт запись, попадающую в декларацию.
Декларация НАЗК и налоговая декларация — разные документы, разные поля
Половина украинской выдачи по запросу о декларировании криптовалюты — про антикоррупционную декларацию должностного лица. Читатель приносит оттуда правила и применяет их к налоговому учёту, где они работают против него.Что сравниваем Декларация НАЗК Налоговая декларация Кто подаёт субъекты декларирования (должностные лица) любое физлицо с доходом без налогового агента Что показывают наличие актива на последний день отчётного периода доход, полученный за год Дата дата приобретения; при нескольких транзакциях — дата последней дата каждой операции отдельно Количество точное, без округления количество по каждой операции Стоимость в гривне, по фактическим расходам в гривне по курсу НБУ на момент получения дохода Идентификация публичный адрес и сведения о поставщике услуг площадка, хеш, адреса сторон
Ключевая ловушка — строка про дату. Правило НАЗК «дата набуття — дата останньої транзакції» удобно для отчёта о наличии актива: оно склеивает двадцать покупок в одну строку. В налоговом учёте это же правило уничтожает себестоимость, потому что там нужны дата и цена каждой покупки по отдельности.
Масштаб этой декларации показывают данные самого ведомства: за 2024 год субъекты подали 2,2 тыс. деклараций с криптовалютой на 786 млн грн (за 2023 год — 1,71 тыс. на 526 млн грн, за 2022-й — 1,32 тыс. на 371 млн грн). Самое частое нарушение по публикации НАЗК от 25 августа 2025 года — невозможность подтвердить наличие криптовалюты. То есть проблема у должностных лиц ровно та же, что у обычного пользователя DeFi: актив есть, а доказательства нет.
Чем это заканчивается, видно по судебной практике. Решением Львовского окружного административного суда от 11 декабря 2024 года по делу № 380/16089/24 рассмотрен случай, когда декларант владел SHIB, APT, VTHO, DOGE, VET, NEAR, BNB, BETH и RUNE, а в декларации указал только USDT. Суд поддержал выводы НАЗК.
Что делать, если данных за прошлые годы уже нет
Ситуация «начал в 2021 году, ничего не записывал» — норма, а не исключение. Часть данных восстанавливается, часть нет, и разделить эти две части полезно до того, как садиться за таблицу.
Что восстанавливается:
- Полная история операций по вашим адресам — в блокчейн-эксплорере, включая суммы, хеши, контрагентов и комиссии сети.
- Архивные цены активов — исторические эндпоинты агрегаторов отдают снимок на дату; фиксируйте не только цену, но и источник со временем среза.
- Курс НБУ на любую дату — из открытого API регулятора, включая выходные и праздники.
- Выгрузки бирж за прошлые периоды — пока аккаунт жив и площадка работает.
Что не восстанавливается: доступ к закрытым аккаунтам, история ушедших с рынка площадок и, что важнее всего, ваши собственные соображения — зачем был сделан перевод и к какой позиции он относился. Именно поэтому поле «примечание» в шаблоне стоит рядом с обязательными.
Восстановленное оформляют с указанием метода: какой источник цены взят, на какое время среза, какой курс применён. Формулировка «примерно по рынку тех лет» доказательной силы не имеет, а расчёт с названным источником — имеет.
Горизонт, на который всё это надо держать, задан кодексом: не менее 1095 дней (пп. 44.3.3 ст. 44 ПКУ), и столько же длится право контролирующего органа провести проверку и определить сумму обязательств (п. 102.1 ст. 102 ПКУ). Отсчёт идёт не от даты операции, а от предельного срока подачи отчётности — а если декларация подана позже, то от дня фактической подачи. Реальная глубина при этом больше формальной: сроки давности останавливались на карантин и военное положение, и по расчёту юридической компании YANKIV период заморозки составил 1231 день, что вместе с базовым сроком даёт 2326 дней. Это оценка источника, а не универсальное правило для конкретного случая, но с её учётом планировать хранение документов по формальным трём годам уже нельзя.
Слабые места учёта: спорная трактовка, цена и устаревшие советы
У метода, описанного выше, есть границы, и их полезно знать до того, как таблица заполнена наполовину.
Трактовку операции таблица не решает. Спор о том, считать ли обмен криптовалюты на криптовалюту событием, не закрыт: действующая позиция налоговой говорит о продаже за фиат, публикация CryptoNews UA от 16 апреля 2025 года приравнивает мену к продаже, аналитика ЛігаЗакон от 4 ноября 2024 года — нет, а комитетская версия законопроекта № 10225-д от 4 ноября 2026 года предлагает обмен не облагать (законом она пока не стала). Учёт не выносит вердикт вместо юриста; он делает так, что при любом исходе спора у вас есть исходные данные. Сложные случаи — мена, аирдроп, ликвидация залога — разбирают по документам, и документы даёт именно таблица.
Цена всегда остаётся вашим допущением. Блокчейн её не хранит, а два источника на одну и ту же дату расходятся: снимок на 00:00 UTC и цена в момент операции 30 августа 2026 года отличались по ETH на 2,29%. Единственная защита — записанные источник и время среза. Тогда предметом возможного спора становится метод оценки, а не полнота ваших данных.
Материалы в выдаче стареют быстрее закона. Та же аналитика от 4 ноября 2024 года на 30 августа 2026 года всё ещё занимала верх выдачи, хотя оперирует ставкой военного сбора, действовавшей до декабря 2024 года. Перед тем как брать из статьи цифру, стоит смотреть на дату публикации, а сами ставки — сверять по действующему разбору налога, ссылка на который стоит в начале урока.
Инструменты меняются быстрее, чем документация. Поведение трекеров с нулевой себестоимостью описано по веткам официального форума вендора 2021–2022 годов: сам механизм поломки верен и подтверждается ончейн-данными, а названия элементов интерфейса с тех пор могли поменяться. Так же осторожно надо обращаться с цифрой о числе стран, обменивающихся данными о криптооперациях: публикации расходятся, и брать её можно только с явной ссылкой и датой.
Почему учёт стал срочным: данные площадок поедут к налоговой
Последний аргумент в пользу того, чтобы завести таблицу сегодня, а не в апреле. По данным news.finance.ua от 8 июня 2026 года, с 1 января 2026 года криптобиржи и провайдеры кошельков в 52 странах обязаны собирать данные о транзакциях клиентов и передавать их налоговым органам, а первая отчётность ожидается в 2027 году. Число стран в разных публикациях расходится, поэтому цифра приведена со ссылкой на конкретный источник и дату.
Практический смысл для пользователя один: расхождение между тем, что покажет площадка, и тем, что вы напишете в декларации, станет видимым. Объяснять его придётся своими записями — теми самыми четырнадцатью полями, у которых есть хеш, время и названный источник цены. Отчёт площадки, как показано выше, не знает ни ваших переводов на собственный кошелёк, ни того, что происходило с деньгами в пуле.
Что устареет первым в этом материале: курс НБУ и цены активов (они меняются ежедневно), редакция законопроекта о налогообложении виртуальных активов и число стран, обменивающихся данными. Нормы ПКУ о ведении учёта, сроках хранения и пересчёте в гривну — самая устойчивая часть.
FAQ
Надо ли фиксировать своп одной криптовалюты на другую, если налог платят только при продаже за фиат? Да. Действующая позиция налоговой называет событием продажу за фиатные средства, часть юристов трактует мену как продажу, а версия законопроекта № 10225-д, которую профильный комитет Рады одобрил 4 ноября 2026 года, предлагает не облагать обмен — но законом она пока не стала. Независимо от трактовки своп — это точка, где меняется себестоимость: не записав его, вы не докажете, сколько стоил актив, который позже продадите за гривну. Сама ставка и база налога — предмет отдельного разбора, ссылка на который стоит в начале урока.
По какому курсу пересчитывать награду стейкинга в гривну — на день получения или на день продажи? Пункт 164.4 ПКУ говорит о курсе НБУ, действующем на момент начисления или получения дохода. Значит, у каждой награды своя гривневая оценка на свою дату, а не общая на конец года. Цена такой небрежности измерима: за 2025 год курс НБУ прошёл путь от 41,0807 грн (8 апреля) до 42,4015 грн (26 ноября), то есть 3,22% — на каждую операцию.
Перевод между своими кошельками — это операция, которую надо записывать? Экономического события здесь нет, но запись обязательна. Без пометки «свой кошелёк» поступление выглядит как приход извне без себестоимости, и любой инструмент посчитает потом всю сумму прибылью. Фиксируют оба адреса, хеш, комиссию сети и связку с исходной операцией. Это самая дешёвая запись в шаблоне и одна из самых дорогих при восстановлении.
Сколько лет хранить выгрузки, скриншоты и хеши транзакций? Не менее 1095 дней (пп. 44.3.3 ст. 44 ПКУ). Столько же длится право налоговой провести проверку и определить обязательства (п. 102.1 ст. 102 ПКУ). Отсчёт идёт от предельного срока подачи декларации, а если она подана позже — от дня фактической подачи. Формальные три года на практике растягиваются: сроки давности останавливались на карантин и военное положение.
Считается ли комиссия сети частью себестоимости и как её записать? В практике налогового учёта криптовалют газ добавляют к себестоимости при приобретении и вычитают из выручки при выбытии; игнорировать его — завышать собственную прибыль. Записывают в нативном токене и в гривне: разобранная транзакция стоила 25 912 926 874 788 wei, то есть 0,000025913 ETH, 0,0637 доллара или 2,84 грн по курсу на 30 августа 2026 года.
Достаточно ли отчёта из криптотрекера, чтобы приложить его к декларации? Отчёт трекера — это сверка, а не первичный документ. Поддержка самого вендора объясняет, что по операциям с пулами себестоимость теряется, а вход в пул Uniswap v3 в блокчейне выглядит как два уходящих токена и NFT без цены. Первичка — ваши записи в момент операции, выгрузки площадок и данные эксплорера с хешами.