
Коротко (TL;DR)
Облік операцій DeFi — це не «тека про всяк випадок», а обов’язок з Податкового кодексу і єдиний спосіб довести, скільки актив коштував саме вам. Затвердженого бланка для звичайної людини немає, тому вести облік можна у власній таблиці — але набір полів задають чотири різні документи, і жоден із них не публікує його цілком.
- Коротко (TL;DR)
- Облік криптооперацій вимагає п. 176.1 ПКУ, а форма його — довільна
- Сім типів операцій DeFi і що кожна залишає у звітності
- Чотирнадцять полів рядка обліку: вимоги ПКУ, ДПС, НАЗК і практики
- Перерахунок операції в гривню: три щаблі та ціна похибки 2,29%
- Де вивантаження бреше: вхід у пул як «два токени, що пішли»
- Собівартість і втрати: FIFO за замовчуванням, винагорода двічі
- Куди криптодохід потрапляє в декларації: рядок 10.10 проти 10.13
- Декларація НАЗК і податкова декларація — різні документи й поля
- Що робити, якщо даних за минулі роки вже немає
- Слабкі місця обліку: спірне трактування, ціна і застарілі поради
- Чому облік став терміновим: дані майданчиків поїдуть до податкової
- Часті запитання
- Облік вимагає закон, форму — ні. Підпункт «а» пункту 176.1 Податкового кодексу зобов’язує вести облік доходів і витрат, підпункт «б» — зберігати первинні документи. Типову форму Мінфін затвердив для підприємців, для звичайної фізичної особи її не існує.
- Без документів уся сума вважається прибутком. Роз’яснення податкової (ІПК № 4217/ІПК/99-00-24-03-03 від 05.08.2025) вимагає підтверджувати дату купівлі, ціну, майданчик, комісії та супутні витрати, а за їх відсутності розглядає всю суму як чистий прибуток.
- Блокчейн не зберігає ціну. Жоден запис в оглядачі блоків не знає, скільки актив коштував. Ціну підставляє той, хто веде облік, тому джерело ціни та час зрізу — такі самі обов’язкові поля, як і кількість.
- Вивантаження спотворює пул. Вхід у пул Uniswap v3 записаний як два токени, що пішли, плюс NFT без кількості й ціни; вихід — це дві транзакції, і в першій немає жодного переказу токенів. Звідси нульова собівартість у трекерах.
- Ціна методичної недбалості вимірна. Курс НБУ за 2025 рік коливався на 3,22% (41,0807 грн 08.04.2025 проти 42,4015 грн 26.11.2025), а ціна ETH усередині 30 серпня 2026 року відійшла на 2,29% від знімка на 00:00 UTC.
- Зберігати — щонайменше 1095 днів із дня подання звітності (пп. 44.3.3 ПКУ), і стільки ж триває право податкової перевірити декларацію.
Скільки при цьому платити, за якою ставкою і з чого обчислюють базу — предмет окремого розбору: який податок на криптовалюту діє в Україні. Тут ідеться лише про облік: що саме записати за кожною операцією, щоб через два роки було чим заповнити декларацію і чим підтвердити свої витрати.
Облік криптооперацій вимагає п. 176.1 ПКУ, а форма його — довільна
Відправна точка — не порада консультанта, а норма. Підпункт «а» пункту 176.1 статті 176 Податкового кодексу України зобов’язує платника вести облік доходів і витрат «в обсягах, необхідних для визначення суми загального річного оподатковуваного доходу». Підпункт «б» тієї самої норми додає другий обов’язок: отримувати та зберігати протягом строку давності документи первинного обліку, зокрема ті, на підставі яких визначаються витрати під час розрахунку інвестиційного прибутку.
Далі в тексті пункту сказано, що форми такого обліку й порядок його ведення визначає центральний орган, який формує фінансову політику, — Міністерство фінансів. І тут виникає розвилка, яку українські матеріали зазвичай проковтують: типову форму обліку затверджено для фізичних осіб — підприємців і для осіб, що провадять незалежну професійну діяльність. Для звичайного громадянина, який просто тримає криптовалюту, окремого бланка немає.



Із цього випливає не «обліку не потрібно», а «форма довільна». Закон задає не бланк, а функціональну вимогу: даних має вистачити на розрахунок річного оподатковуваного доходу. Електронна таблиця, база в нотатках, експорт із власного скрипта — усе це законні форми, доки в них є потрібні поля. Саме тому шаблон нижче — не «наш варіант оформлення», а спроба зібрати мінімальний набір, який закриває вимоги всіх сторін одразу.
Чого вимагає українська податкова, відомо з роз’яснення, яке наводить юридична фірма «Василь Кісіль і Партнери» з посиланням на індивідуальну податкову консультацію № 4217/ІПК/99-00-24-03-03 від 5 серпня 2025 року (прямого тексту консультації у відкритому доступі немає — портал податкової віддає відмову на всі запити): документи мають підтверджувати дату купівлі криптовалюти, її ціну, біржу або платформу, комісії та інші супутні витрати. Формулювання про наслідки там жорстке — без такої документації вся сума розглядається як чистий прибуток. Тобто відсутність записів не веде до суперечки про розмір прибутку; вона веде до того, що прибутком вважають усе надходження цілком.
Якщо криптовалюта для вас нова тема і частина термінів нижче незнайома, базові поняття розібрано окремо — як усе влаштовано і з чого почати.
Сім типів операцій DeFi і що кожна залишає у звітності
Українські матеріали про декларування криптовалюти в кращому разі згадують рядок «стейкінг та фармінг» у переліку доходів. Ні свопу, ні входу в пул, ні ліквідації застави, ні переказу між власними гаманцями в них немає. Тим часом саме ці операції створюють більшість записів в активного користувача DeFi, і кожна ламає облік по-своєму.Операція Що сталося економічно Що лишається в блокчейні Що записати понад це Чим підтвердити Своп на DEX один актив обміняно на інший два перекази в межах однієї транзакції ціну обох активів на момент операції та джерело ціни хеш транзакції Вхід у пул ліквідності гроші переведено в позицію, продажу не було два вихідні перекази плюс NFT-позиція без кількості й ціни що це не продаж, номер позиції, вартість кожної «ноги» хеш та ідентифікатор позиції Вихід із пулу повернення тіла позиції та накопичених комісій дві транзакції, перша — без переказів токенів зв’язок обох транзакцій, поділ тіла й комісійного доходу обидва хеші Винагороди стейкінгу та фармінгу отримано дохід вхідний переказ ціну на момент отримання — вона ж майбутня собівартість хеш та адреса контракту Аірдроп актив отримано без зустрічної оплати вхідний переказ дату, ціну на момент, підставу отримання хеш Ліквідація застави примусове вибуття активу перекази з позиції до ліквідатора собівартість активів, що вибули, і ціну вибуття хеш і позиція в протоколі Переказ між своїми гаманцями економічної події немає вихідний і вхідний перекази на різних адресах позначку «свій гаманець», обидві адреси, комісію мережі хеші обох сторін
Три рядки цієї таблиці потребують пояснення, бо навколо них найбільше плутанини.
Своп криптовалюти на криптовалюту. Тут українські джерела прямо суперечать одне одному. Профільне видання CryptoNews UA 16 квітня 2025 року пише, що договір міни прирівнюється до продажу і тому оподатковується. Аналітика ЛігаЗакон від 4 листопада 2024 року стверджує протилежне: конвертації між криптовалютами окремо не оподатковуються. Чинна позиція податкової (роз’яснення ЗІР категорії 103.02, на яке посилаються і «Дебет-Кредит», і CryptoNews) вважає податковою подією момент продажу криптовалюти за фіатні кошти. Версія законопроєкту № 10225-д, яку профільний комітет Ради, за повідомленням нардепа Ярослава Железняка (Forbes.ua), рекомендував до другого читання 4 листопада 2026 року, пропонує не оподатковувати обмін одного віртуального активу на інший, але законом вона поки не стала. Вердикт у цьому уроці не виноситься — важливе інше: за будь-якого результату суперечки дані потрібні одні й ті самі, бо своп на децентралізованій біржі — це точка, де змінюється собівартість. Не записавши його, ви не доведете, скільки коштував актив, який потім продасте за гривню.
Ліквідація застави. Практика податкового обліку криптовалют трактує примусове закриття позиції як вибуття за ринковою ціною з розрахунком прибутку або збитку від початкової собівартості ліквідованих активів. Відчуття «в мене забрали» на облік не впливає: запис потрібен такий самий, як у продажу.
Непостійні втрати в пулі. Вони не створюють збитку до відрахування самі собою — вартість може бути втрачена в реальному вимірі, а окремі транзакції все одно породжують свої податкові наслідки. Це ще одна причина фіксувати вхід і вихід із пулу окремо, а не виводити одну підсумкову цифру «скільки вийшло».
Чотирнадцять полів рядка обліку: вимоги ПКУ, ДПС, НАЗК і практики
Зведеного набору полів не публікує ніхто. Він збирається з чотирьох незалежних джерел, і кожне з них закриває свою частину.Джерело вимоги Чого вимагає Чого в ньому немає П. 164.4 ПКУ перерахунок доходів у гривню за курсом НБУ на момент нарахування або отримання жодного слова про склад первинних даних ІПК ДПС № 4217/ІПК від 05.08.2025 дату купівлі, ціну, біржу або платформу, комісії та супутні витрати часу операції, адрес, хешів НАЗК, розділ 10 декларації вид об’єкта, кількість без округлення, дату набуття, вартість у гривні, публічну адресу, постачальника собівартості кожної окремої купівлі Rev. Proc. 2024-28 (методика США) дату й час набуття, базу та ринкову ціну на момент, дату й ціну вибуття, що отримано взамін української специфіки: гривні та курсу НБУ
Набір полів НАЗК узято з бази знань відомства і стосується він іншої декларації — про це окремий розділ нижче. Документ американського регулятора Rev. Proc. 2024-28 нормою українського права не є і цитується тут лише як методика ведення записів: він єдиний із чотирьох прямо вимагає фіксувати час, а не тільки дату.
Нижче — зведений рядок обліку, який закриває всі чотири вимоги одночасно. Стовпець «навіщо» важливіший за сам перелік: поле без призначення не заповнюють.# Поле Що писати Навіщо воно 1 Дата й час (UTC) момент операції, а не дата імпорту звіту від нього залежить і ціна активу, і курс НБУ 2 Тип операції купівля, продаж за фіат, своп, вхід у пул, вихід із пулу, винагорода, аірдроп, ліквідація, переказ між своїми від типу залежить, чи буде це подією взагалі 3 Актив віддано символ, мережа та адреса контракту однакові тикери в різних мережах — різні активи 4 Кількість віддано з блокчейну, без округлення округлення на вході стає розбіжністю на виході 5 Актив отримано символ, мережа, адреса контракту; для NFT-позиції — її ідентифікатор інакше вхід у пул має вигляд зникнення грошей 6 Кількість отримано з блокчейну друга половина операції, без неї немає обміну 7 Ціна в доларах на момент значення, джерело і час зрізу блокчейн ціни не зберігає, її підставляєте ви 8 Курс НБУ на дату значення із сайту регулятора вимога п. 164.4 ПКУ 9 Сума в гривні результат перерахунку це і є цифра, яка поїде в декларацію 10 Комісія мережі у нативному токені та в гривні не врахували — завищили власний прибуток 11 Комісія майданчика якщо операція йшла через біржу або агрегатор входить до супутніх витрат із вимоги ДПС 12 Хеш транзакції посилання на оглядач блоків єдиний доказ, який не можна спростувати 13 Адреси: звідки й куди з позначкою «свій гаманець», якщо він ваш без позначки переказ читається як дохід ззовні 14 Майданчик або протокол біржа, DEX, протокол і його версія пряма вимога ДПС з ІПК + Примітка навіщо була операція і до якої позиції належить єдине поле, яке неможливо відновити заднім числом
Останній рядок страхувальний, а не обов’язковий — і саме він губиться першим. За рік адреси, суми та хеші дістане з блокчейну будь-хто, а от причину, з якої ви переказали частину коштів на інший свій гаманець, не відновить уже ніхто.
Звідси головне операційне правило уроку: запис роблять у момент операції, а вивантаження використовують для звірки. Зворотний порядок — «наприкінці року вивантажу звіт і розберуся» — ламається саме на пулах, і наступні два розділи показують, як це відбувається.
Перерахунок операції в гривню: три щаблі та ціна похибки 2,29%
Пункт 164.4 ПКУ формулює правило однією фразою: доходи, отримані у вигляді валютних цінностей або інших активів, перераховуються в гривню за валютним курсом Національного банку, що діє на момент нарахування або отримання таких доходів. Проблема в тому, що Національний банк не має курсу криптовалют — він публікує курси валют. Отже, ланцюжок обов’язково двоступеневий: спершу актив оцінюється в доларах за зовнішнім джерелом, потім долар переводиться в гривню за офіційним курсом НБУ на дату операції. Ту саму двоступеневу схему описує і НАЗК: доларовий еквівалент плюс офіційний курс гривні на момент вчинення трансакції.
Покажемо весь ланцюжок на реальній транзакції входу в пул Uniswap v3 від 30 серпня 2026 року.Крок Що беремо Значення Звідки 1 Кількість першого активу 0,01837556 WBTC Blockscout: raw 1837556 при 8 знаках 2 Кількість другого активу 0,41501022884603883 WETH Blockscout: raw 415010228846038830 при 18 знаках 3 Ціна WBTC на 30.08.2026 78 166,33 долара CoinGecko, знімок 00:00 UTC 4 Ціна ETH на 30.08.2026 2457,09 долара CoinGecko, знімок 00:00 UTC 5 Вартість першої «ноги» 1436,35 долара 0,01837556 × 78 166,33 6 Вартість другої «ноги» 1019,72 долара 0,41501022884603883 × 2457,09 7 Разом операція 2456,07 долара сума кроків 5 і 6 8 Курс НБУ на 30.08.2026 44,5445 грн за долар API Національного банку 9 Сума в гривні 109 404,29 грн 2456,07 × 44,5445
У цього розрахунку є слабке місце, і його треба називати вголос, а не ховати. Ціну взято з історичного ендпоінта CoinGecko, а він віддає знімок на 00:00 UTC — тоді як розібрані транзакції того самого дня пройшли після 16-ї години UTC (зменшення позиції датоване 16:27:59 UTC). Усередині 30 серпня 2026 року ETH відійшов на 2,29% від знімка на 00:00 UTC: 2457,09 долара проти 2513,41 у момент запиту, у WBTC різниця становила 1,04%. Тобто кожна «нога» операції отримує власну похибку, і обидві вони потрапляють у гривневу суму. Тому джерело ціни та час зрізу стоять у шаблоні окремими полями: два добросовісні звіти за одним гаманцем розходяться саме тут.
Друга типова помилка — «взяти курс на 31 грудня». Курс НБУ за 2025 рік не був константою: мінімум 41,0807 грн (8 квітня 2025 року), максимум 42,4015 грн (26 листопада 2025 року), розмах 3,22% від мінімуму. На кожну тисячу доларів це 1320 грн різниці в гривневій базі — на кожну операцію. Норма говорить про курс на момент отримання доходу, а не про середній чи кінцевий за рік, і кожна винагорода стейкінгу отримує власну гривневу оцінку на свою дату.
Комісія мережі проходить ті самі три конверсії. Розібрана транзакція коштувала 25 912 926 874 788 wei — тобто 0,000025913 ETH, або 0,0637 долара, або 2,84 грн за курсом на 30 серпня 2026 року. Сума має несерйозний вигляд, але в активного користувача таких рядків сотні за рік, і це єдина стаття витрат, повністю відновлювана з блокчейну. Із чого складається сама комісія і чому вона так стрибає — розібрано в матеріалі про газ і Gwei в Ethereum.
Де вивантаження бреше: вхід у пул як «два токени, що пішли»
Порада «зберігайте історію транзакцій» звучить у кожному українському матеріалі так, ніби вивантаження — готовий документ. Перевірка на живих транзакціях менеджера позицій Uniswap v3 показує інше.
Вхід у пул. У транзакції mint оглядач блоків віддає три записи: вихідний переказ WBTC (raw 1837556 при 8 знаках), вихідний переказ WETH (raw 415010228846038830 при 18 знаках) і вхідну NFT-позицію UNI-V3-POS стандарту ERC-721 з ідентифікатором 1359129, у якої поле кількості порожнє. Тобто в переліку переказів токенів операція має вигляд двох активів, що пішли, без зустрічного надходження. Будь-який інструмент, що обчислює собівартість за переказами ERC-20, губить її саме тут.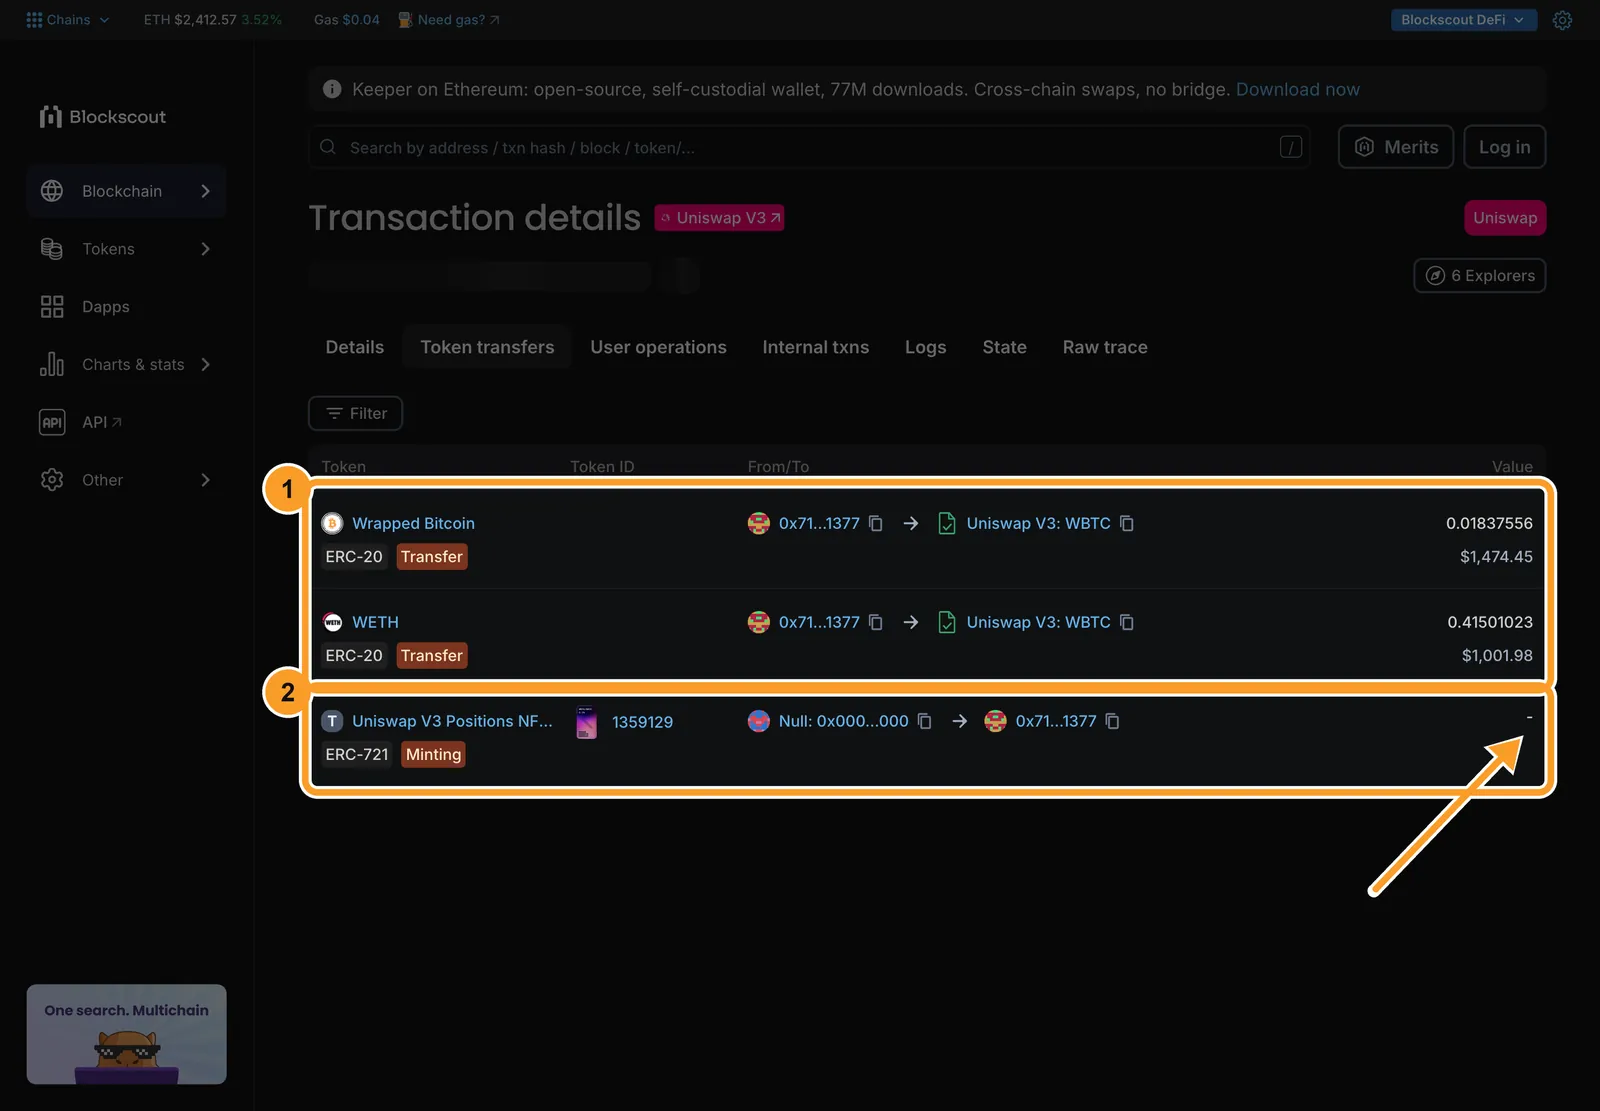
Так ця транзакція має вигляд у Blockscout (знято 5 листопада 2026 року): рамка 1 — два токени, що пішли; рамка 2 — позиція, що надійшла, із прочерком у колонці Value. Доларові суми під кількостями в колонці Value оглядач обчислює за ціною на момент перегляду, а не на 30 серпня 2026 року, — ще одне нагадування, що ціну в облік підставляєте ви.
Вихід із пулу. Успішна транзакція decreaseLiquidity від 30 серпня 2026 року (16:27:59 UTC) містить нуль переказів токенів. Кошти лишаються всередині позиції, а забирають їх окремим викликом collect — там уже два вхідні перекази: WTAO (raw 321548443878 при 9 знаках) і WETH (raw 161442195309941467 при 18 знаках). Це інша позиція того самого менеджера — пара WTAO/WETH, а не WBTC/WETH із прикладу входу: поламка вивантаження та сама, але транзакції реальні й різні. Одна економічна операція «вийшов із пулу» — це щонайменше дві транзакції, і перша з них не лишає у вивантаженні жодного рядка про рух грошей.
Це не особливість одного оглядача. Підтримка Koinly пояснює ту саму поламку зі свого боку: нульова собівартість LP-токенів — поширена проблема, бо надсилання LP-токенів у фармінг має на блокчейні такий самий вигляд, як звичайне виведення, і імпортер губить зв’язок із собівартістю. Механізм описано в гілках офіційного форуму вендора; конкретні назви елементів інтерфейсу за роки могли змінитися, а сам розрив нікуди не подівся.
Третє джерело даних — звіт біржі — обривається ще раніше. Майданчики звітують про собівартість лише за активами, які не залишали платформу; переказ на особистий гаманець або міст в іншу мережу розриває відстеження, і далі історію веде тільки користувач. У DeFi звітувати немає кому взагалі: там немає сторони, зобов’язаної порахувати вашу собівартість.
Звідси практичний висновок, що вартий усього цього розділу: звіт трекера чи біржі — інструмент звірки, а не первинний документ. Первинка — ваші власні записи, вивантаження майданчиків і дані оглядача блоків, і роблять їх у момент операції.
Собівартість і втрати: FIFO за замовчуванням, винагорода двічі
Питання «а як узагалі рахують, коли купівель було двадцять» українські роз’яснення обходять стороною. Відповідь, яку можна перевірити за документом, дає методика американського регулятора: якщо конкретні одиниці не ідентифіковано як продані, вони вважаються такими, що вибули в хронологічному порядку, починаючи з найранішої придбаної, — тобто за принципом FIFO. Для України це не норма, але це точне формулювання того, що відбувається з обліком без ідентифікації одиниць: вибір за вас робить правило за замовчуванням, і воно майже завжди невигідніше за усвідомлений.
Винагорода стейкінгу або фармінгу потрапляє в облік двічі. Спершу це дохід — за ціною на момент отримання. Потім та сама величина стає собівартістю активу під час його продажу: база в отриманих одиницях визначається за сумою, включеною до доходу. Практичний слід у шаблоні — поле «ціна в доларах на момент» у винагороди заповнюють обов’язково, навіть якщо продавати її ви поки не збираєтеся.
Окремо про збитки. Непостійні втрати постачальника ліквідності не перетворюються на збиток до відрахування автоматично: вартість втрачається в реальному вимірі, а податкові наслідки окремих транзакцій лишаються. Примусова ліквідація застави, навпаки, вважається вибуттям із розрахунком результату від початкової собівартості — тобто операцією, а не просто прикрістю.
І головне для українського читача. Доки діє позиція «дохід визначають від фактично отриманої суми коштів», витрати формально ніби не потрібні — і саме в цьому пастка. Правовий режим змінюється: на 5 листопада 2026 року закон № 2074-IX про віртуальні активи чинності не набрав, а законопроєкт № 10225-д, ухвалений у першому читанні 3 вересня 2025 року, профільний комітет Ради 4 листопада 2026 року рекомендував до другого читання — голосування в залі планують на листопад. Комітетська версія, за даними Forbes.ua від 4 листопада 2026 року, пропонує оподатковувати різницю між ціною продажу та ціною придбання — за аналогією з цінними паперами, а для активів, куплених до набрання законом чинності (його планують на 1 липня 2027 року), дає перехідний період до кінця 2028 року зі ставкою ПДФО 5%. Режим «дохід мінус документально підтверджені витрати» вимагатиме довести ці витрати, зокрема за купівлями минулих років. Хто не вів записів у 2025–2026 роках, до моменту, коли витрати можна буде відняти, лишиться без бази — відновити її буде вже нічим.
Куди криптодохід потрапляє в декларації: рядок 10.10 проти 10.13
Облік ведуть заради конкретної форми — декларації про майновий стан і доходи. Рядок залежить від того, хто був джерелом виплати.Рядок декларації Коли використовується Що знадобиться з обліку 10.10 «Доходи, отримані з джерел за межами України» джерело іноземне — як правило, закордонна криптобіржа сума в гривні за курсом на дату отримання, документи майданчика 10.13 «Інші доходи» виплата від резидента України, який не має обов’язків податкового агента ті самі дані плюс підтвердження сторони виплати Форма 4ДФ (подає агент) податковий агент є і він показує дохід сам звірка ваших записів із тим, що показав агент
Строки задано кодексом: декларацію подають до 1 травня року, що настає за звітним, а самостійно сплатити зобов’язання потрібно до 1 серпня (п. 179.7 ст. 179 ПКУ). Між цими датами й стоїть уся робота із записами: зібрати, перерахувати, звірити з вивантаженнями.
Окреме питання — момент, коли криптовалюта перетворюється на гривню на банківському рахунку. Скільки коштує кожен канал виведення і який слід він залишає, розібрано в матеріалі про виведення криптовалюти в Україні; для обліку важливо, що саме ця операція найчастіше й створює запис, який потрапляє в декларацію.
Декларація НАЗК і податкова декларація — різні документи й поля
Половина української видачі за запитом про декларування криптовалюти — про антикорупційну декларацію посадової особи. Читач приносить звідти правила й застосовує їх до податкового обліку, де вони працюють проти нього.Що порівнюємо Декларація НАЗК Податкова декларація Хто подає суб’єкти декларування (посадові особи) будь-яка фізична особа з доходом без податкового агента Що показують наявність активу на останній день звітного періоду дохід, отриманий за рік Дата дата набуття; за кількох трансакцій — дата останньої дата кожної операції окремо Кількість точна, без округлення кількість за кожною операцією Вартість у гривні, за фактичними витратами у гривні за курсом НБУ на момент отримання доходу Ідентифікація публічна адреса та відомості про постачальника послуг майданчик, хеш, адреси сторін
Ключова пастка — рядок про дату. Правило НАЗК «дата набуття — дата останньої трансакції» зручне для звіту про наявність активу: воно склеює двадцять купівель в один рядок. У податковому обліку це саме правило знищує собівартість, бо там потрібні дата й ціна кожної купівлі окремо.
Масштаб цієї декларації показують дані самого відомства: за 2024 рік суб’єкти подали 2,2 тис. декларацій із криптовалютою на 786 млн грн (за 2023 рік — 1,71 тис. на 526 млн грн, за 2022-й — 1,32 тис. на 371 млн грн). Найпоширеніше порушення за публікацією НАЗК від 25 серпня 2025 року — неможливість підтвердити наявність криптовалюти. Тобто проблема в посадових осіб така сама, як і у звичайного користувача DeFi: актив є, а доказу немає.
Чим це закінчується, видно із судової практики. Рішенням Львівського окружного адміністративного суду від 11 грудня 2024 року у справі № 380/16089/24 розглянуто випадок, коли декларант володів SHIB, APT, VTHO, DOGE, VET, NEAR, BNB, BETH і RUNE, а в декларації зазначив лише USDT. Суд підтримав висновки НАЗК.
Що робити, якщо даних за минулі роки вже немає
Ситуація «почав у 2021 році, нічого не записував» — норма, а не виняток. Частина даних відновлюється, частина ні, і розділити ці дві частини корисно до того, як сідати за таблицю.
Що відновлюється:
- Повна історія операцій за вашими адресами — в оглядачі блоків, разом із сумами, хешами, контрагентами та комісіями мережі.
- Архівні ціни активів — історичні ендпоінти агрегаторів віддають знімок на дату; фіксуйте не тільки ціну, а й джерело з часом зрізу.
- Курс НБУ на будь-яку дату — з відкритого API регулятора, зокрема на вихідні та свята.
- Вивантаження бірж за минулі періоди — доки акаунт живий і майданчик працює.
Що не відновлюється: доступ до закритих акаунтів, історія майданчиків, які пішли з ринку, і, що найважливіше, ваші власні міркування — навіщо було зроблено переказ і до якої позиції він належав. Саме тому поле «примітка» в шаблоні стоїть поряд з обов’язковими.
Відновлене оформлюють із зазначенням методу: яке джерело ціни взято, на який час зрізу, який курс застосовано. Формулювання «приблизно за ринком тих років» доказової сили не має, а розрахунок із названим джерелом — має.
Горизонт, на який усе це треба тримати, задано кодексом: щонайменше 1095 днів (пп. 44.3.3 ст. 44 ПКУ), і стільки ж триває право контролюючого органу провести перевірку та визначити суму зобов’язань (п. 102.1 ст. 102 ПКУ). Відлік іде не від дати операції, а від граничного строку подання звітності — а якщо декларацію подано пізніше, то від дня фактичного подання. Реальна глибина при цьому більша за формальну: строки давності зупинялися на карантин і воєнний стан, і за розрахунком юридичної компанії YANKIV період зупинення тривав 1231 день, що разом із базовим строком дає 2326 днів. Це оцінка джерела, а не універсальне правило для конкретного випадку, але планувати зберігання документів за формальними трьома роками без її урахування вже не можна.
Слабкі місця обліку: спірне трактування, ціна і застарілі поради
У методу, описаного вище, є межі, і їх корисно знати до того, як таблицю заповнено наполовину.
Трактування операції таблиця не вирішує. Суперечка про те, чи вважати обмін криптовалюти на криптовалюту подією, не закрита: чинна позиція податкової говорить про продаж за фіат, публікація CryptoNews UA від 16 квітня 2025 року прирівнює міну до продажу, аналітика ЛігаЗакон від 4 листопада 2024 року — ні, а комітетська версія законопроєкту № 10225-д від 4 листопада 2026 року пропонує обмін не оподатковувати (законом вона поки не стала). Облік не виносить вердикт замість юриста; він робить так, що за будь-якого результату суперечки у вас є вихідні дані. Складні випадки — міна, аірдроп, ліквідація застави — розбирають за документами, і документи дає саме таблиця.
Ціна завжди лишається вашим припущенням. Блокчейн її не зберігає, а два джерела на одну й ту саму дату розходяться: знімок на 00:00 UTC і ціна в момент операції 30 серпня 2026 року відрізнялися за ETH на 2,29%. Єдиний захист — записані джерело та час зрізу. Тоді предметом можливої суперечки стає метод оцінки, а не повнота ваших даних.
Матеріали у видачі старіють швидше за закон. Та сама аналітика від 4 листопада 2024 року на 30 серпня 2026 року все ще була вгорі видачі, хоча оперує ставкою військового збору, що діяла до грудня 2024 року. Перед тим як брати зі статті цифру, варто дивитися на дату публікації, а самі ставки звіряти за чинним розбором податку, посилання на який стоїть на початку уроку.
Інструменти змінюються швидше за документацію. Поведінку трекерів із нульовою собівартістю описано за гілками офіційного форуму вендора 2021–2022 років: сам механізм поламки правильний і підтверджується ончейн-даними, а назви елементів інтерфейсу відтоді могли змінитися. Так само обережно треба поводитися з цифрою про кількість країн, які обмінюються даними про криптооперації: публікації розходяться, і брати її можна тільки з явним посиланням і датою.
Чому облік став терміновим: дані майданчиків поїдуть до податкової
Останній аргумент на користь того, щоб завести таблицю сьогодні, а не у квітні. За даними news.finance.ua від 8 червня 2026 року, з 1 січня 2026 року криптобіржі та провайдери гаманців у 52 країнах зобов’язані збирати дані про транзакції клієнтів і передавати їх податковим органам, а перша звітність очікується 2027 року. Кількість країн у різних публікаціях розходиться, тому цифру наведено з посиланням на конкретне джерело і дату.
Практичний сенс для користувача один: розбіжність між тим, що покаже майданчик, і тим, що ви напишете в декларації, стане видимою. Пояснювати її доведеться власними записами — тими самими чотирнадцятьма полями, у яких є хеш, час і назване джерело ціни. Звіт майданчика, як показано вище, не знає ні ваших переказів на власний гаманець, ні того, що відбувалося з грошима в пулі.
Що застаріє першим у цьому матеріалі: курс НБУ та ціни активів (вони змінюються щодня), редакція законопроєкту про оподаткування віртуальних активів і кількість країн, що обмінюються даними. Норми ПКУ про ведення обліку, строки зберігання та перерахунок у гривню — найстійкіша частина.
Часті запитання
Чи треба фіксувати своп однієї криптовалюти на іншу, якщо податок платять лише під час продажу за фіат? Так. Чинна позиція податкової називає подією продаж за фіатні кошти, частина юристів трактує міну як продаж, а версія законопроєкту № 10225-д, яку профільний комітет Ради схвалив 4 листопада 2026 року, пропонує не оподатковувати обмін — але законом вона поки не стала. Незалежно від трактування своп — це точка, де змінюється собівартість: не записавши його, ви не доведете, скільки коштував актив, який пізніше продасте за гривню. Подробиці про сам податок — в окремому розборі, посилання на початку уроку.
За яким курсом перераховувати винагороду стейкінгу в гривню — на день отримання чи на день продажу? Пункт 164.4 ПКУ говорить про курс НБУ, що діє на момент нарахування або отримання доходу. Отже, кожна винагорода має власну гривневу оцінку на свою дату, а не спільну на кінець року. Ціна такої недбалості вимірна: за 2025 рік курс НБУ пройшов шлях від 41,0807 грн (8 квітня) до 42,4015 грн (26 листопада), тобто 3,22% — на кожну операцію.
Переказ між своїми гаманцями — це операція, яку треба записувати? Економічної події тут немає, але запис обов’язковий. Без позначки «свій гаманець» надходження має вигляд доходу ззовні без собівартості, і будь-який інструмент згодом вважатиме всю суму прибутком. Фіксують обидві адреси, хеш, комісію мережі та зв’язок із початковою операцією. Це найдешевший запис у шаблоні й один із найдорожчих під час відновлення.
Скільки років зберігати вивантаження, знімки екрана та хеші транзакцій? Щонайменше 1095 днів (пп. 44.3.3 ст. 44 ПКУ). Стільки ж триває право податкової провести перевірку та визначити зобов’язання (п. 102.1 ст. 102 ПКУ). Відлік іде від граничного строку подання декларації, а якщо її подано пізніше — від дня фактичного подання. Формальні три роки на практиці розтягуються: строки давності зупинялися на карантин і воєнний стан.
Чи вважається комісія мережі частиною собівартості і як її записати? У практиці податкового обліку криптовалют газ додають до собівартості під час придбання і віднімають від виторгу під час вибуття; ігнорувати його — завищувати власний прибуток. Записують у нативному токені та в гривні: розібрана транзакція коштувала 25 912 926 874 788 wei, тобто 0,000025913 ETH, 0,0637 долара або 2,84 грн за курсом на 30 серпня 2026 року.
Чи достатньо звіту з криптотрекера, щоб додати його до декларації? Звіт трекера — це звірка, а не первинний документ. Підтримка самого вендора пояснює, що за операціями з пулами собівартість губиться, а вхід у пул Uniswap v3 у блокчейні має вигляд двох токенів, що пішли, і NFT без ціни. Первинка — ваші записи в момент операції, вивантаження майданчиків і дані оглядача блоків із хешами.