
Коротко (TL;DR)
Дохідність облігацій США на початку жовтня 2026 року дійшла до рівнів, яких ринок не бачив понад два десятиліття, а широкий долар ФРС за місяць зробив один із найрізкіших ривків за три роки. Нижче — стан макрорежиму на 15–19 жовтня, наш розрахунок його зв’язку з біткоїном і рівні, за яких картина зміниться до кінця місяця.
- Коротко (TL;DR)
- Макрорежим в одній таблиці: дохідності, долар, ставка ФРС
- Реальна дохідність TIPS на максимумі з 2008 року: чому це важливо
- Широкий долар ФРС за місяць +2,9%: свіжий ривок, а не тренд
- Наш розрахунок: кореляція біткоїна з реальною дохідністю й доларом
- Коли зв’язок біткоїна з дохідностями ламався: епізоди 2023–2025
- Що було з біткоїном після ривків долара: 17 випадків із 2014 року
- Засідання ФРС у жовтні: що закладає ринок і як змінювалися шанси
- Розбіжність: дорогі гроші проти зростання ліквідності ФРС
- Сценарії для крипти до кінця жовтня і рівні, які їх скасовують
- Календар макроризиків: FOMC, PCE, ВВП та експірація Deribit
- Межі макромоделі: чого кореляція з дохідностями не пояснює
- FAQ
- Реальна дохідність 10-річних TIPS 5 жовтня закрилася на 2,95% — максимум із 24 листопада 2008 року. До 16 жовтня вона відкотилася до 2,74%, але досі вища, ніж у 99% днів за останні 10 років.
- Номінальна дохідність 10-річних 5 жовтня закрилася на 5,31% — максимум за закриттям із травня 2002 року; 16 жовтня — 5,09%. Зростання припало на реальну частину: очікувана інфляція на 10 років тримається на 2,35%.
- Широкий долар ФРС (це не DXY) зріс на 2,87% за 20 торгових днів до 9 жовтня — швидше, ніж у 99% таких відрізків за три роки. Рекордна швидкість, а не рівень.
- Ставка ФРС — 3,75–4,00% після підвищення 16 вересня. Шанс другого підвищення 28 жовтня за CME FedWatch на 14 жовтня — 51,5%.
- Наш розрахунок: 60-денна кореляція біткоїна з реальною дохідністю (−0,24) і з широким доларом (−0,33) від’ємніша, ніж у 91% і 93% вікон за три роки. Але вона пояснює лише 6–11% денних коливань — це тло, а не сигнал.
- Головна суперечність: гроші дорогі, але нетто-ліквідність ФРС зростає (+2,08% за чотири тижні, $5,88 трлн на 16 жовтня). Суперечку розв’яжуть рішення ФРС 28 жовтня і PCE 29 жовтня.
Макрорежим в одній таблиці: дохідності, долар, ставка ФРС
Макрорежим — це поєднання ціни грошей (ставки й дохідності держборгу), сили долара та обсягу ліквідності в системі. Він не каже, куди піде біткоїн завтра, але задає зустрічний або попутний вітер для всіх ризикових активів. Таблиця нижче показує, куди цей вітер дме зараз. «Наскільки рідко» — це перцентиль: частка днів або зсувів в історії, які були нижчими за поточне значення.Показник Значення Дата даних Наскільки рідко Що це означає Звідки Реальна дохідність 10-річних TIPS 2,78% (2,74% на 16.10) 15.10.2026 вище за 99,4% днів за 10 років; пік 2,95% 05.10 — максимум із 24.11.2008 гроші дорогі навіть з урахуванням інфляції FRED DFII10, Мінфін США Дохідність 10-річних облігацій США 5,10% (5,09% на 16.10) 15.10.2026 пік закриття 5,31% 05.10 — максимум із 14.05.2002 орієнтир для іпотек, кредитів і оцінок акцій FRED DGS10, Мінфін США 2-річні мінус ставка ФРС 4,77% − 3,88% = 0,89 п.п. 15.10.2026 — ринок закладає ставку, вищу за поточну (проксі, не FedWatch) FRED DGS2, DFF Цільова ставка ФРС 3,75–4,00% 19.10.2026 підвищення 16.09 — перше з липня 2023 року ФРС знову посилює політику ФРС; історія рішень — investingLive, Coin Metrics Широкий індекс долара ФРС 121,60; +2,87% за 20 торгових днів 09.10.2026 ривок швидший за 99% таких зсувів за 3 роки; рівень — 80-й перцентиль за 10 років долар дорожчає швидко, але не рекордно високо FRED DTWEXBGS, H.10 Інфляція CPI 3,7% р/р, базова 2,6% вересень (опубл. 14.10) — інфляцію розганяє енергія: +20,4% р/р BLS Очікувана інфляція на 10 років 2,35% 16.10.2026 — зростання дохідностей іде за рахунок реальної частини FRED T10YIE Нетто-ліквідність ФРС $5,88 трлн; +2,08% за ~4 тижні тиждень до 16.10.2026 зростання швидше за 87% 4-тижневих зсувів за 3 роки грошей у системі більшає FRED, H.4.1 Bitcoin $82 491 19.10.2026 −35% від максимуму $126 080 (06.10.2025); +1,2% за 30 днів ціна стоїть на місці, поки макро тисне CoinGecko, Coin Metrics
Картина проста. Ціна грошей біля багаторічних піків, долар дорожчає ривком, ФРС уже підвищила ставку, і ринок допускає друге підвищення. Водночас ліквідність зростає, а спред високодохідних облігацій — премія, яку вимагають за ризик дефолту компаній, — на 15 жовтня становить 3,23% і за два тижні майже не змінився (−1 б.п.). Різкої втечі від ризику на кредитному ринку немає. Ця суперечність і є головним питанням режиму, її розбір — в окремому розділі нижче.
Реальна дохідність TIPS на максимумі з 2008 року: чому це важливо
Реальна дохідність облігацій — це те, скільки інвестор отримує за держборгом США понад інфляцію. Її показують TIPS — казначейські облігації із захистом від інфляції, номінал яких індексується на зростання цін. Коли безризиковий папір платить майже 3% понад інфляцію, в активів без купона — біткоїна, золота, акцій зростання — зростає «ціна очікування»: тримати їх замість держоблігації дорожче. Механізм докладно розібрано в матеріалі про те, чому реальна дохідність держоблігацій США тягне біткоїн униз і коли цей зв’язок перестає працювати. Тут — лише стан на дату.
За рядом реальної дохідності 10-річних TIPS у базі FRED 5 жовтня 2026 року значення закрилося на 2,95%. Вище воно було востаннє 24 листопада 2008 року — 3,11%, у розпал фінансової кризи. Шлях до піку зайняв п’ять тижнів: 1 вересня було 2,44%, тобто +51 б.п. Потім почався відкат: 2,78% на 15 жовтня (−14 б.п. за п’ять торгових днів — різкіше, ніж 95% тижневих зсувів за три роки) і 2,74% на 16 жовтня за даними Мінфіну США.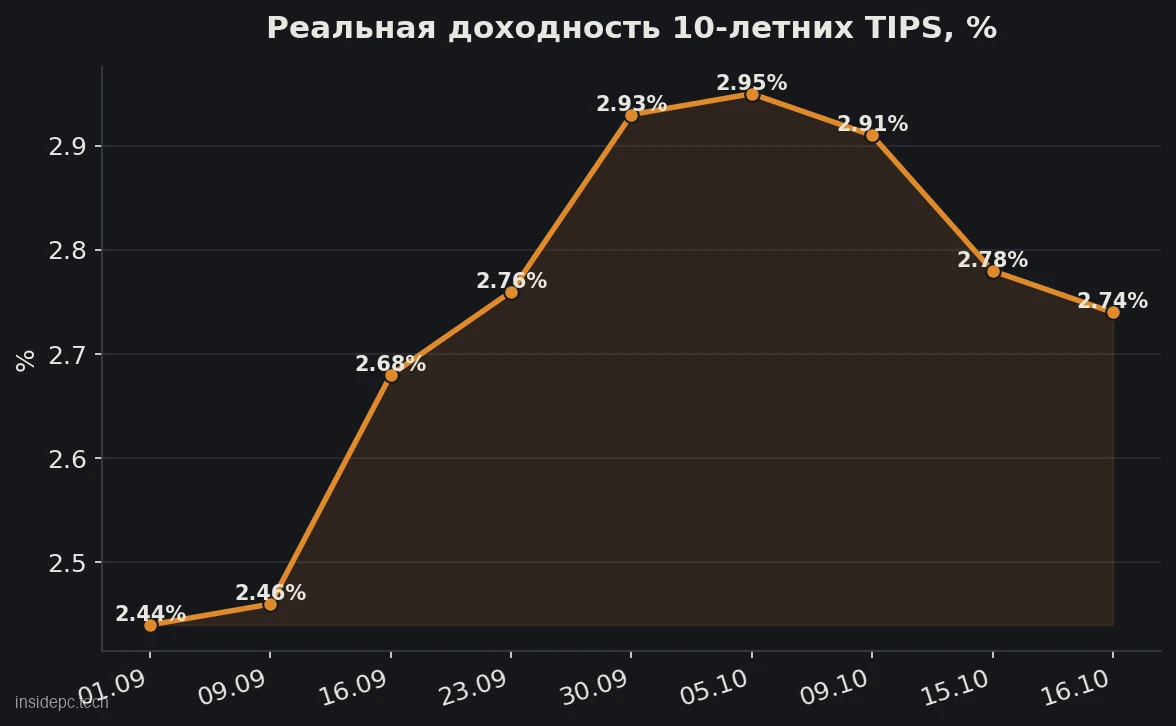
Дохідність облігацій США 5,31%: закриття проти внутрішньоденного піку
Номінальна дохідність 10-річних облігацій США 5 жовтня закрилася на 5,31% — максимум за закриттям із 14 травня 2002 року (тоді було 5,32%). У ЗМІ траплялися 5,342% і 5,35% — це внутрішньоденні значення 1 і 8 жовтня, а закрилися ті дні на 5,24% і 5,22%. Наприкінці вересня, за дохідності близько 5,1%, ЗМІ писали про максимум із 2007 року — тоді це було правдою. Закриття на 5,31% 5 жовтня підняло планку вже до травня 2002-го. До 15 жовтня дохідність знизилася до 5,10% (−18 б.п. за п’ять торгових днів), 16 жовтня — 5,09%.
З чого виріс номінал: очікування інфляції чи реальна ставка
Номінальну дохідність можна розкласти на дві частини: реальна дохідність плюс очікувана інфляція (breakeven — різниця між звичайними облігаціями та TIPS). Ряд FRED T10YIE якраз і розраховується як ця різниця, тому на 16 жовтня сума сходиться за визначенням:
- 5,09% (номінал) = 2,74% (реальна частина) + 2,35% (очікувана інфляція на 10 років).
- 1 вересня очікувана інфляція за рядом FRED T10YIE теж була 2,35%, а реальна частина — 2,44%.
- Отже, майже все осіннє зростання дохідностей припало на реальну частину. Ринок не чекає вищої інфляції на десятиліття вперед — він вимагає більшої премії за гроші.
Деталь важлива. Якби зростала інфляційна частина, біткоїн мав би аргумент «захисту від інфляції». Зростання реальної частини — це чисте подорожчання грошей, за якого такого аргументу немає.
Сама інфляція водночас висока, але перекошена. За релізом BLS за вересень, опублікованим 14 жовтня, CPI зріс на 3,7% р/р і на 0,6% за місяць, базова інфляція без їжі та енергії — 2,6% р/р. Енергія подорожчала на 20,4% за рік, бензин — на 9,1% за один вересень, і саме бензин дав понад половину місячного зростання цін. ФРС опиняється в незручній точці: базова інфляція помірна, а загальну розганяє нафта.
Широкий долар ФРС за місяць +2,9%: свіжий ривок, а не тренд
Широкий індекс долара ФРС (DTWEXBGS) — це курс долара до валют основних торговельних партнерів США, зважений за обсягом торгівлі, зокрема й ринків, що розвиваються. DXY, який цитують частіше, обчислюють щодо кошика з шести валют розвинених країн, де переважає євро. Цифри за ними розходяться, і плутати їх не можна: механіка, за якою індекс долара DXY рухає біткоїн, одна, а «рекорди» у двох індексів різні.Широкий індекс ФРС DXY Кошик основні торговельні партнери США, зважені за торгівлею шість валют розвинених країн Значення 121,60 на 09.10.2026 близько 102,56 на 12.10.2026 Що незвично швидкість: +2,87% за 20 торгових днів, швидше за 99% зсувів за 3 роки рівень: максимум за 18 місяців (за даними ЗМІ) Рівень в історії 80-й перцентиль за 10 років — високо, але не рекорд н/д Першоджерело ФРС, реліз H.10, ряд FRED ICE, у переказі ЗМІ
Ривок свіжий. У протоколі FOMC за 15–16 вересня, опублікованому 7 жовтня, ФРС зазначила, що між липневим і вересневим засіданнями долар до валют великих економік послабшав, а номінальні дохідності на відрізку 2–10 років зросли приблизно на 35 б.п. Тобто весь підйом долара — це друга половина вересня й початок жовтня, вже після підвищення ставки. За рядом FRED максимум року припав на 1 жовтня — 121,79, а 14 вересня, напередодні засідання FOMC, індекс стояв на 118,69.
Востаннє долар розганявся швидше 12 листопада 2024 року: +3,09% за 20 торгових днів, після виборів у США. Зараз схожа швидкість, але без політичного приводу: ринок відіграє підвищення ставки та зростання реальних дохідностей.
Наш розрахунок: кореляція біткоїна з реальною дохідністю й доларом
Як обчислювали: ковзна кореляція денних змін — лог-дохідність біткоїна за даними Coin Metrics проти зміни реальної дохідності TIPS (у б.п.) і лог-зміни широкого долара ФРС — у вікнах 60 і 90 торгових днів за три роки, з 15.10.2023 по 15.10.2026, 750 вікон. Кореляція змінюється від −1 до +1: від’ємне значення означає, що в дні зростання дохідності чи долара біткоїн частіше падав.Пара Вікно Зараз Дата Від’ємніша, ніж у … вікон за 3 роки Мінімум за 3 роки BTC і реальна дохідність TIPS 60 днів −0,24 15.10.2026 91% −0,40 (17.06.2026) BTC і реальна дохідність TIPS 90 днів −0,20 15.10.2026 91% −0,31 (19.08.2026) BTC і широкий долар ФРС 60 днів −0,33 09.10.2026 93% −0,47 (10.09.2026) BTC і широкий долар ФРС 90 днів −0,38 09.10.2026 98,5% −0,40 (11.09.2026) Контроль: BTC і номінальна 10-річна 60 днів −0,21 15.10.2026 93% −0,32 (17.06.2026)
Що з цього випливає:
- Зв’язок режимний, а не постійний. За три роки загалом кореляція біткоїна з реальною дохідністю майже нульова: +0,003. З доларом — −0,09. Середнє нічого не каже, важить поточний режим.
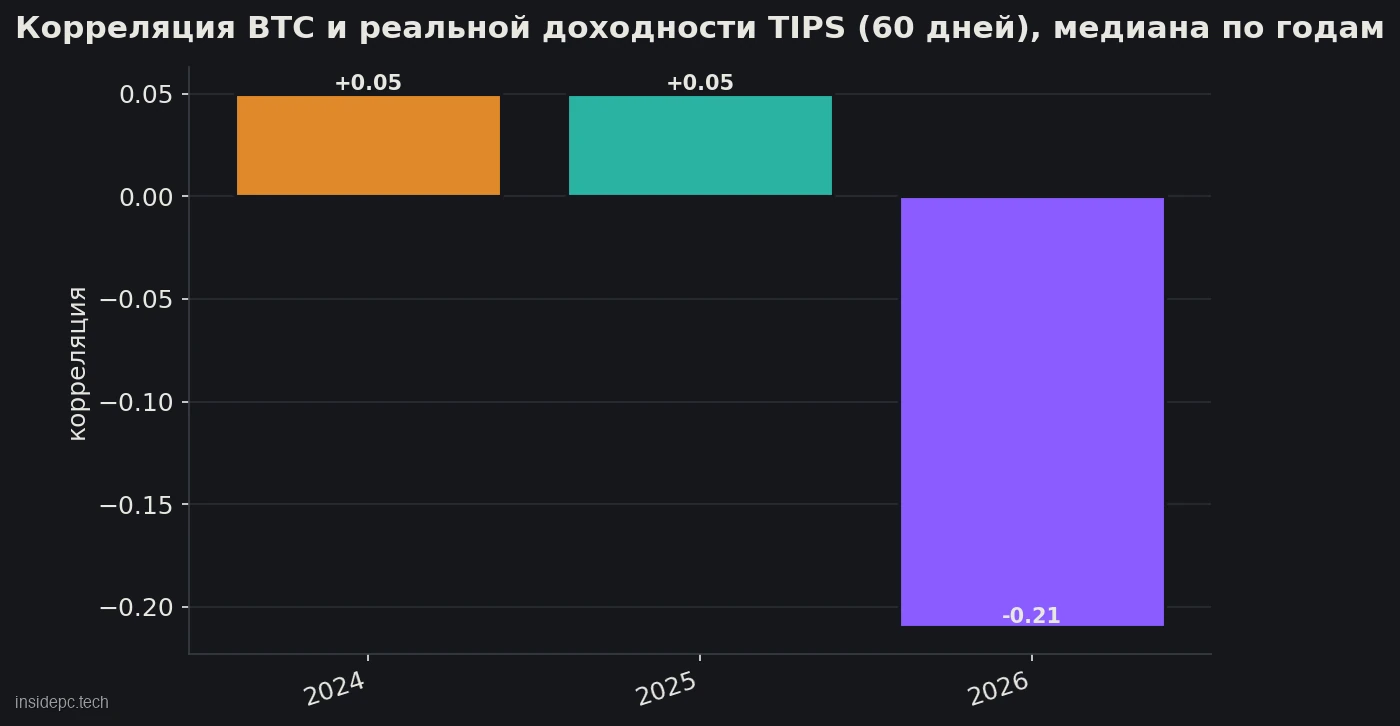
- Макротло у 2026 році посилилося. Медіана 60-денної кореляції з TIPS була +0,05 у 2024 і 2025 роках і стала −0,21 у 2026-му. Мінімум −0,40 припав на 17 червня, тиждень червневого FOMC.
- Номінальна дохідність дає ту саму картину (−0,21), отже, результат не є артефактом ряду TIPS.
- Сила зв’язку скромна. Квадрат кореляції показує, яку частку денних коливань пояснює пара: 0,24² ≈ 6% для реальної дохідності та 0,33² ≈ 11% для долара в тому самому 60-денному вікні (у 90-денному — 0,38² ≈ 14%). Решта 86–94% рухів біткоїна — власні чинники ринку: потоки ETF, кредитне плече, ончейн-пропозиція.
Коли зв’язок біткоїна з дохідностями ламався: епізоди 2023–2025
Кореляція не тримається сама собою: за три роки 60-денне вікно BTC–TIPS було додатним приблизно в половині випадків. Епізоди, коли воно лишалося вище нуля довше за місяць:
- 15.11.2023 – 12.02.2024 — очікування й запуск спот-ETF на біткоїн у США. Власний попит крипти переважив макро.
- 19.03 – 02.05.2024 — короткий епізод, кореляція до +0,11.
- 02.08 – 29.10.2024 — вікно відкрилося обвалом початку серпня 2024 року, коли дохідності й біткоїн падали разом: з 2 по 5 серпня TIPS −5 б.п., біткоїн −11,6%. Кореляція сягала +0,22.
- 12.11.2024 – 07.02.2025 — після виборів у США ринок жив політичним наративом, кореляція до +0,26.
- 05.03 – 04.06.2025 — найсильніший епізод, кореляція до +0,33 (31 березня 2025 року).
- 03.07 – 21.08.2025 — останній довгий розрив, до +0,25.
З 30 квітня 2026 року не було жодного додатного вікна. Це найдовший від’ємний відрізок за три роки нашого ряду.
Єдиного правила в розривів немає. У двох епізодах крипта мала власний драйвер попиту — запуск ETF і вибори. У серпні 2024 року ринок тікав від ризику, і дохідності падали разом із біткоїном. Для решти одного пояснення немає. Зараз немає ні власного драйвера попиту, ні такого шоку. Серія, коли у спот-ETF на біткоїн за 17–25 вересня надійшло близько $2,98 млрд, не продовжилася: за SoSoValue з 7 по 16 жовтня фонди на біткоїн втратили $939 млн, на ефір — $609 млн. Поки потоки слабкі, макро лишається головним тлом.
Що було з біткоїном після ривків долара: 17 випадків із 2014 року
Друга частина нашого вимірювання — історичний аналог. Умова: широкий долар ФРС зріс на 2,5% і більше за 20 торгових днів. Беремо перший день спрацювання, між випадками — пауза 30 торгових днів, дохідність біткоїна обчислюємо через 30 і 90 календарних днів за Coin Metrics. Поточний випадок спрацював 1 жовтня 2026 року за ціни $84 777, його вікно ще не закрите.Вибірка Випадків Вище через 30 днів Медіана 30 днів Вище через 90 днів Медіана 90 днів Найгірший … найкращий через 90 днів Уся історія з 2014 року 17 8 −0,3% 7 (41%) −7,2% −43,5% … +245,2% З 2020 року 7 3 −0,3% 3 −10,5% −43,5% … +99,4% Після запуску спот-ETF 2 1 — 1 — −10,5% і +49,7%
Як це читати. Ривок долара історично частіше збігався зі слабкістю біткоїна в наступні три місяці: вище він опинявся в 41% випадків, медіана −7,2%. Але розкид величезний — від −43,5% до +245,2%, і надійним таке правило ніколи не було. Після запуску спот-ETF випадків лише два, з протилежними результатами: вибірка мала, висновку з неї немає.
Є й друге тло — де зараз сам біткоїн. На 19 жовтня він на 35% нижчий за історичний максимум. За розрахунком analog_stats на денних даних Coin Metrics, із 22 випадків, коли ціна опускалася на 30% і більше нижче за максимум (перший день умови, пауза 30 днів між випадками), через 90 днів біткоїн був вищим у 13 (59%), медіана +24,6%, розкид від −46,2% до +379,9% (10-й і 90-й перцентилі). З 2020 року таких випадків 9, вище через 90 днів — у 4, медіана −10,2%. Три випадки після запуску ETF (листопад 2025 — січень 2026) усі завершилися нижче, але для висновку цього замало.
Два аналоги тягнуть у різні боки на довгій історії й сходяться в мінус за останні роки. Для нас це аргумент проти впевненості в будь-який бік, а не прогноз.
Засідання ФРС у жовтні: що закладає ринок і як змінювалися шанси
Ринок не впевнений. Ставка ФРС зараз 3,75–4,00%, і на засіданні 27–28 жовтня вирішується, чи буде друге підвищення поспіль. За CME FedWatch на 14 жовтня шанс підвищення до 4,00–4,25% оцінювали в 51,5%, а ринки прогнозів Kalshi і Polymarket напередодні давали 84% за паузу. Свіжого зрізу ймовірностей на 19 жовтня в нас немає — кожну цифру нижче читаємо з датою виміру.
Підвищення 16 вересня на чверть пункту, до 3,75–4,00%, ФРС ухвалила одностайно, 12 голосами з 12, — так сказано в заяві ФРС від 16 вересня. За історією рішень це перше підвищення з липня 2023 року (так само його датують investingLive і Coin Metrics). Протокол того засідання додав яструбиний штрих: підвищення підтримали всі учасники, а кілька з них назвали ставку на момент засідання «не обмежувальною або лише злегка обмежувальною». Це мова людей, які не виключають наступного кроку.Дата Що сталося Очікування щодо жовтня Джерело кінець вересня після підвищення 16.09 70–75% за ще одну зміну ставки ф’ючерси на ставку, за investingLive 02.10.2026 слабкі дані про зайнятість за вересень близько 20% за підвищення ф’ючерси на ставку, за investingLive 13.10.2026 напередодні CPI 84% за паузу Kalshi і Polymarket, за Coin Metrics 14.10.2026 CPI 3,7%, базова 2,6% 51,5% за підвищення (днем раніше — 23,8%) CME FedWatch, за InvestmentNews
Шанси за три тижні металися від 75% до 20% і назад до 50%. Це головна ознака режиму: рішення залежить від кожного релізу, а ринок переоцінює його за один день. Реакція на CPI 14 жовтня це показала — тоді ж пройшли великі ліквідації після CPI, що опустили біткоїн нижче $81 тис.
Ще два орієнтири. Медіана прогнозу ФРС (SEP) на кінець 2026 року — 4,1% проти 3,8% у червневому прогнозі, на кінець 2027 року — теж 4,1%. Наш перерахунок: 4,1% — це середина діапазону 4,00–4,25%, тобто сам комітет у вересні закладав ще одне підвищення на чверть пункту до кінця року. Другий орієнтир — ринковий проксі: 2-річні облігації на 15 жовтня дають 4,77% за ефективної ставки 3,88%. Різниця 0,89 п.п. означає, що ринок чекає ставку, вищу за поточну, на горизонті двох років. Це проксі, а не ймовірність FedWatch.
Чому біткоїн не впав після вересневого підвищення ставки ФРС
Для крипти ставка ФРС важлива не сама собою, а через реальну дохідність і долар — ті дві пари, які ми порахували вище. Вересневий досвід показує, що падіння на самому рішенні може й не бути. За денними цінами Coin Metrics, 16 вересня біткоїн закрився на $76,1 тис., через три дні — на $81,3 тис., а через тиждень — на $84,4 тис., на 11% вище. Ринок заздалегідь заклав рішення FOMC, а одразу після нього в спот-ETF пішла серія припливів. Небезпечний не сам крок, а сюрприз щодо очікувань — тому за шансів близько 50/50 будь-яке рішення 28 жовтня стане сюрпризом для половини ринку.
Розбіжність: дорогі гроші проти зростання ліквідності ФРС
Кути, які ми зводимо, — макро, ончейн і потоки капіталу — зараз сперечаються між собою. Це найцінніше в картині, тому розкладаємо по сторонах.Сигнал Кут Куди тягне Дані й дата Реальна дохідність макро тисне 2,74–2,78% (15–16.10), біля максимуму з 2008 року Широкий долар макро тисне +2,87% за 20 торгових днів до 09.10 Ставка ФРС макро тисне шанс другого підвищення 51,5% (FedWatch, 14.10) Спот-ETF на біткоїн потоки тисне −$939 млн з 7 по 16.10, −$534 млн з 25.09 по 16.10 (SoSoValue); Ecoinometrics (16.10) називає приплив за ~3 тижні «ледь додатним» — за SoSoValue він уже від’ємний Стейблкоїни на біржах потоки тисне Coin Metrics (13.10): після підвищення 16.09 $2,5 млрд у USDT і USDC пішли з бірж у мережу Ethereum — на думку самих Coin Metrics, інвестори не готуються купувати перед рішенням ФРС Собівартість покупців 6–12 місяців ончейн тисне Glassnode (14.10): ~$88 тис. — біля цієї позначки власники можуть вийти в беззбиток; у січні вона вже розвернула ціну вниз Нетто-ліквідність ФРС макро підтримує $5,88 трлн за тиждень до 16.10, +2,08% за ~4 тижні — швидше за 87% зсувів за 3 роки Кредитний ринок макро підтримує спред високодохідних облігацій 3,23% на 15.10, за два тижні −1 б.п. — втечі від ризику немає Збиткові продажі довгострокових власників ончейн підтримує Glassnode (14.10): впали приблизно на 85% від піку 12 серпня Realized Price — середня ціна купівлі всіх монет ончейн підтримує Glassnode: цей ведмежий ринок жодного разу не закрився нижче неї
Де кути сходяться. У короткому горизонті макро й потоки кажуть одне: дорогі гроші й попит ETF, що слабшає, не дають ціні опори згори. Glassnode (14 жовтня) формулює це як «затиснутий»: біткоїн стоїть між собівартістю ETF близько $81,5 тис. знизу і собівартістю покупців 6–12 місяців біля $88 тис. згори.
Де розходяться. Ліквідність і ончейн-база проти ціни грошей. Нетто-ліквідність — баланс ФРС мінус рахунок Мінфіну та зворотне РЕПО — зростає, а довгострокові власники перестали продавати зі збитком. Ключова різниця — швидкість. Ставки й дохідності діють одразу, того ж дня. Ліквідність ФРС і M2 діють на біткоїн із лагом близько 70 днів, і це режимний орієнтир, а не таймер: зв’язок рвався, наприклад, у 2023 році. Тому до кінця жовтня дорогі гроші важать більше, а ліквідність — аргумент на довший горизонт.
Що розв’яже суперечку. Рішення ФРС і пресконференція 28 жовтня, дані про PCE та ВВП 29 жовтня. Якщо ФРС візьме паузу і реальна дохідність продовжить відкат, перевагу отримають сигнали підтримки. Якщо підвищить — сигнали тиску.
Сценарії для крипти до кінця жовтня і рівні, які їх скасовують
Кожен сценарій нижче — це умова, рівень підтвердження і рівень скасування. Рівні взято з рядів FRED і ончейн-метрик Glassnode на 14 жовтня. Це орієнтири режиму, а не цілі ціни й не торгові сигнали. Ширший погляд на рік уперед — у розборі трьох сценаріїв для біткоїна після підвищення ставки ФРС.Сценарій Умова Підтвердження Скасування Що змінює для крипти Посилення триває ФРС підвищує ставку 28.10 до 4,00–4,25% або прямо обіцяє наступний крок; гарячий PCE 29.10 реальна дохідність TIPS знову вище 2,95% (пік 05.10); широкий долар вище 121,79 (максимум 2026 року, 01.10) TIPS нижче 2,60% і долар нижче 118,69 (рівні 14.09, напередодні FOMC) зустрічний вітер посилюється; найближча ончейн-опора — собівартість ETF ~$81,5 тис., нижче — True Market Mean ~$78 тис. (Glassnode) Розрядка пауза 28.10 без сигналу нового підвищення; спокійний PCE TIPS нижче 2,60%, долар нижче 118,69 — рівні 14 вересня, напередодні FOMC повернення TIPS вище 2,95% тиск ставок слабшає; згори — зона собівартості покупців 6–12 місяців ~$88 тис., де ціна у 2026 році вже розверталася Пилка без напрямку шанси так і лишаються близько 50/50, дані змішані TIPS у коридорі 2,60–2,95%, долар 118,69–121,79 вихід за будь-яку з меж коридору біткоїн затиснутий між ~$81,5 тис. і ~$88 тис. (зона Glassnode), вирішальну роль відіграють потоки ETF
Чому саме ці рівні. 2,95% — пік реальної дохідності 5 жовтня: його оновлення означає, що відкат був паузою, а не розворотом. 2,60% — значення 14 вересня, останнього торгового дня перед засіданням FOMC 15–16 вересня: повернення до нього означає, що ринок «скасував» осінній ривок. Для долара 121,79 — максимум року, а 118,69 — рівень того самого 14 вересня, до ривка. Ончейн-рівні Glassnode — середні ціни купівлі великих груп власників: біля них змінюється поведінка продавців, тому вони працюють як орієнтири, а не як гарантована підтримка.
Календар макроризиків: FOMC, PCE, ВВП та експірація Deribit
Найближчі три тижні щільні: рішення ФРС, інфляція для ФРС, експірація й вибори йдуть поспіль.Дата Подія Чому важливо для режиму 27–28.10.2026 засідання FOMC, рішення 28 жовтня друге підвищення чи пауза; тон пресконференції важливіший за сам крок 29.10.2026, 8:30 ET ВВП США за III квартал (попередня оцінка) і PCE за вересень PCE — головний орієнтир інфляції для ФРС, виходить наступного дня після рішення 30.10.2026, 08:00 UTC місячна експірація ф’ючерсів Deribit (остання п’ятниця місяця) накладається на два макродні поспіль 03.11.2026 проміжні вибори у США Glassnode називає їх наступним ризиком після FOMC 06.11.2026 дані про зайнятість (NFP) за жовтень слабкі payrolls 2 жовтня вже обвалили шанси підвищення до ~20% 10.11.2026 CPI за жовтень покаже, чи енергія й далі розганяє інфляцію 8–9.12.2026 засідання FOMC з новими прогнозами оновлена медіана ставки на 2026–2027 роки
Що застаріє першим: ймовірності FedWatch і Polymarket змінюються щодня, ряди дохідностей — щоторговельного дня, широкий долар ФРС публікує з лагом близько тижня. Свіжі значення — у рядах FRED, посилання на які наведено вище.
Межі макромоделі: чого кореляція з дохідностями не пояснює
Макромодель корисна як тло, але має зрозумілі слабкі місця. Де наш розбір може помилятися:
- Зв’язок слабкий за силою. Навіть зараз дохідності й долар пояснюють лише малу частку денних коливань біткоїна. Сильний потік в ETF або велика ліквідація на деривативах перекривають їх за день.
- Зв’язок нестабільний. За три роки кореляція BTC–TIPS була додатною приблизно в половині вікон. Шість розривів, довших за місяць, з 2023 року показують, що режим може змінитися без попередження.
- Інфляцію перекошує енергія. За енергії +20,4% р/р і базової інфляції 2,6% ФРС може реагувати на нафту. Будь-який поворот нафтових цін змінює розрахунки швидше, ніж наші ряди.
- Аналоги після ETF майже порожні. Два випадки ривка долара і три випадки глибокого просідання після січня 2024 року — не статистика. Ринок зі спот-ETF влаштований інакше, і старі аналоги до нього переносяться із застереженнями.
- Ймовірності швидко старіють. Останній зріз FedWatch у нас — 14 жовтня, до 28 жовтня шанси можуть піти далеко в будь-який бік.
- Чужі трактування — з конфліктом інтересів. Glassnode і Coin Metrics продають дані й підписки, Ecoinometrics ховає висновки за платною підпискою. Ми беремо їхні цифри, але висновки про режим робимо за власними розрахунками.
Який вигляд має біткоїн без макропризми — його устрій, пропозиція й довгострокові ризики — розібрано в огляді Bitcoin. Макрорежим додає до цієї картини лише одне: наскільки сильний вітер дме в найближчі тижні.
FAQ
Що буде з дохідністю облігацій США після засідання ФРС 28 жовтня?
Наперед цього не знає ніхто, але зрозуміло, які рівні покажуть напрямок. Якщо реальна дохідність 10-річних TIPS знову підніметься вище 2,95% (пік 5 жовтня), посилення триває. Якщо опуститься нижче 2,60% — рівня 14 вересня, напередодні минулого засідання, — ринок фактично відіграє осінній ривок назад. Між ними режим лишається без напрямку, і вирішальними будуть PCE 29 жовтня та дані листопада.
Чим широкий індекс долара ФРС відрізняється від DXY?
Широкий індекс ФРС обчислює курс долара до валют основних торговельних партнерів США з вагами за обсягом торгівлі, зокрема й ринків, що розвиваються. DXY — до шести валют розвинених країн, де переважає євро. Тому їхні «рекорди» різні: у широкого індексу рекордна швидкість зростання (+2,87% за 20 торгових днів до 9 жовтня), а в DXY ЗМІ відзначали 18-місячний максимум рівня.
Чи підвищить ФРС ставку 28 жовтня 2026 року?
Однозначної відповіді ринок не дає. За CME FedWatch на 14 жовтня, після гарячого CPI, шанс підвищення до 4,00–4,25% оцінювали в 51,5%. Напередодні ринки прогнозів Kalshi і Polymarket давали 84% за паузу. Шанси за три тижні змінювалися від 75% до 20%, тому вирішальними стануть свіжі дані й сигнали ФРС до засідання.
Як падіння реальної дохідності може вплинути на крипту?
Падіння реальної дохідності послаблює зустрічний вітер: тримати актив без купона стає дешевше, а долар зазвичай перестає зростати. У наших сценаріях орієнтир розрядки — TIPS нижче 2,60%, рівень 14 вересня, напередодні засідання з підвищенням ставки. Але зв’язок пояснює лише 6–14% денних коливань біткоїна, тому без повернення попиту в ETF відкат дохідностей сам собою не гарантує зростання.
Яка зараз дохідність облігацій США на 10 років?
На 16 жовтня 2026 року дохідність 10-річних казначейських облігацій США — 5,09% за даними Мінфіну США, на 15 жовтня — 5,10%. Пік закриття 5,31% припав на 5 жовтня і став максимумом із травня 2002 року. Реальна дохідність тих самих 10-річних TIPS на 16 жовтня — 2,74%, очікувана інфляція — 2,35%.