Коротко (TL;DR)
Доходность облигаций США в начале октября 2026 года дошла до уровней, которых рынок не видел больше двух десятилетий, а широкий доллар ФРС за месяц сделал один из самых резких рывков за три года. Ниже — состояние макро-режима на 15–19 октября, наш расчёт его связи с биткоином и уровни, при которых картина поменяется до конца месяца.
- Коротко (TL;DR)
- Макро-режим в одной таблице: доходности, доллар, ставка ФРС
- Реальная доходность TIPS на максимуме с 2008 года: почему это важно
- Широкий доллар ФРС за месяц +2,9%: свежий рывок, а не тренд
- Наш расчёт: корреляция биткоина с реальной доходностью и долларом
- Когда связь биткоина с доходностями ломалась: эпизоды 2023–2025
- Что было с биткоином после рывков доллара: 17 случаев с 2014 года
- Заседание ФРС в октябре: что закладывает рынок и как менялись шансы
- Расхождение: дорогие деньги против растущей ликвидности ФРС
- Сценарии для крипты до конца октября и уровни, которые их отменяют
- Календарь макро-рисков: FOMC, PCE, ВВП и экспирация Deribit
- Границы макро-модели: что корреляция с доходностями не объясняет
- FAQ
- Реальная доходность 10-летних TIPS 5 октября закрылась на 2,95% — максимум с 24 ноября 2008 года. К 16 октября она откатила к 2,74%, но остаётся выше 99% дней за последние 10 лет.
- Номинальная доходность 10-летних 5 октября закрылась на 5,31% — максимум по закрытию с мая 2002 года; 16 октября — 5,09%. Рост пришёлся на реальную часть: ожидаемая инфляция на 10 лет стоит на 2,35%.
- Широкий доллар ФРС (это не DXY) вырос на 2,87% за 20 торговых дней к 9 октября — быстрее, чем в 99% таких отрезков за три года. Рекордна скорость, а не уровень.
- Ставка ФРС — 3,75–4,00% после повышения 16 сентября. Шанс второго повышения 28 октября по CME FedWatch на 14 октября — 51,5%.
- Наш расчёт: 60-дневная корреляция биткоина с реальной доходностью (−0,24) и с широким долларом (−0,33) отрицательнее, чем в 91% и 93% окон за три года. Но она объясняет лишь 6–11% дневных колебаний — это фон, а не сигнал.
- Главное противоречие: деньги дорогие, но нетто-ликвидность ФРС растёт (+2,08% за четыре недели, $5,88 трлн на 16 октября). Спор разрешат решение ФРС 28 октября и PCE 29 октября.
Макро-режим в одной таблице: доходности, доллар, ставка ФРС
Макро-режим — это сочетание цены денег (ставки и доходности госдолга), силы доллара и объёма ликвидности в системе. Он не говорит, куда пойдёт биткоин завтра, но задаёт встречный или попутный ветер для всех рискованных активов. Таблица ниже — где этот ветер дует сейчас. «Насколько редко» — это перцентиль: доля дней или сдвигов в истории, которые были ниже текущего значения.Показатель Значение Дата данных Насколько редко Что это значит Откуда Реальная доходность 10-летних TIPS 2,78% (2,74% на 16.10) 15.10.2026 выше 99,4% дней за 10 лет; пик 2,95% 05.10 — максимум с 24.11.2008 деньги дороги даже с поправкой на инфляцию FRED DFII10, Treasury Доходность 10-летних облигаций США 5,10% (5,09% на 16.10) 15.10.2026 пик закрытия 5,31% 05.10 — максимум с 14.05.2002 ориентир для ипотек, кредитов и оценок акций FRED DGS10, Treasury 2-летние минус ставка ФРС 4,77% − 3,88% = 0,89 п.п. 15.10.2026 — рынок закладывает ставку выше текущей (прокси, не FedWatch) FRED DGS2, DFF Целевая ставка ФРС 3,75–4,00% 19.10.2026 повышение 16.09 — первое с июля 2023 года ФРС снова ужесточает политику ФРС; история решений — investingLive, Coin Metrics Широкий индекс доллара ФРС 121,60; +2,87% за 20 торговых дней 09.10.2026 рывок быстрее 99% таких сдвигов за 3 года; уровень — 80-й перцентиль за 10 лет доллар дорожает быстро, но не рекордно высоко FRED DTWEXBGS, H.10 Инфляция CPI 3,7% г/г, базовая 2,6% сентябрь (опубл. 14.10) — инфляцию разгоняет энергия: +20,4% г/г BLS Ожидаемая инфляция на 10 лет 2,35% 16.10.2026 — рост доходностей идёт за счёт реальной части FRED T10YIE Нетто-ликвидность ФРС $5,88 трлн; +2,08% за ~4 недели неделя к 16.10.2026 рост быстрее 87% 4-недельных сдвигов за 3 года денег в системе становится больше FRED, H.4.1 Bitcoin $82 491 19.10.2026 −35% от максимума $126 080 (06.10.2025); +1,2% за 30 дней цена стоит на месте, пока макро давит CoinGecko, Coin Metrics
Картина складывается простая. Цена денег у многолетних пиков, доллар дорожает рывком, ФРС уже повысила ставку, и рынок допускает второе повышение. При этом ликвидность растёт, а спред высокодоходных облигаций — премия, которую требуют за риск дефолта компаний, — на 15 октября составляет 3,23% и за две недели почти не изменился (−1 б.п.). Резкого бегства от риска в кредите нет. Это противоречие и есть главный вопрос режима, его разбор — в отдельном разделе ниже.
Реальная доходность TIPS на максимуме с 2008 года: почему это важно
Реальная доходность облигаций — это сколько инвестор получает по госдолгу США сверх инфляции. Её показывают TIPS — казначейские облигации с защитой от инфляции, у которых номинал индексируется на рост цен. Когда безрисковая бумага платит почти 3% сверх инфляции, у активов без купона — биткоина, золота, акций роста — растёт «цена ожидания»: держать их вместо гособлигации дороже. Механизм подробно разобран в материале о том, почему реальная доходность гособлигаций США тянет биткоин вниз и когда эта связь перестаёт работать. Здесь — только состояние на дату.
По ряду реальной доходности 10-летних TIPS в базе FRED 5 октября 2026 года значение закрылось на 2,95%. Выше оно было в последний раз 24 ноября 2008 года — 3,11%, в разгар финансового кризиса. Путь к пику занял пять недель: 1 сентября было 2,44%, то есть +51 б.п. Затем начался откат: 2,78% на 15 октября (−14 б.п. за пять торговых дней — резче, чем 95% недельных сдвигов за три года) и 2,74% на 16 октября по данным Минфина США.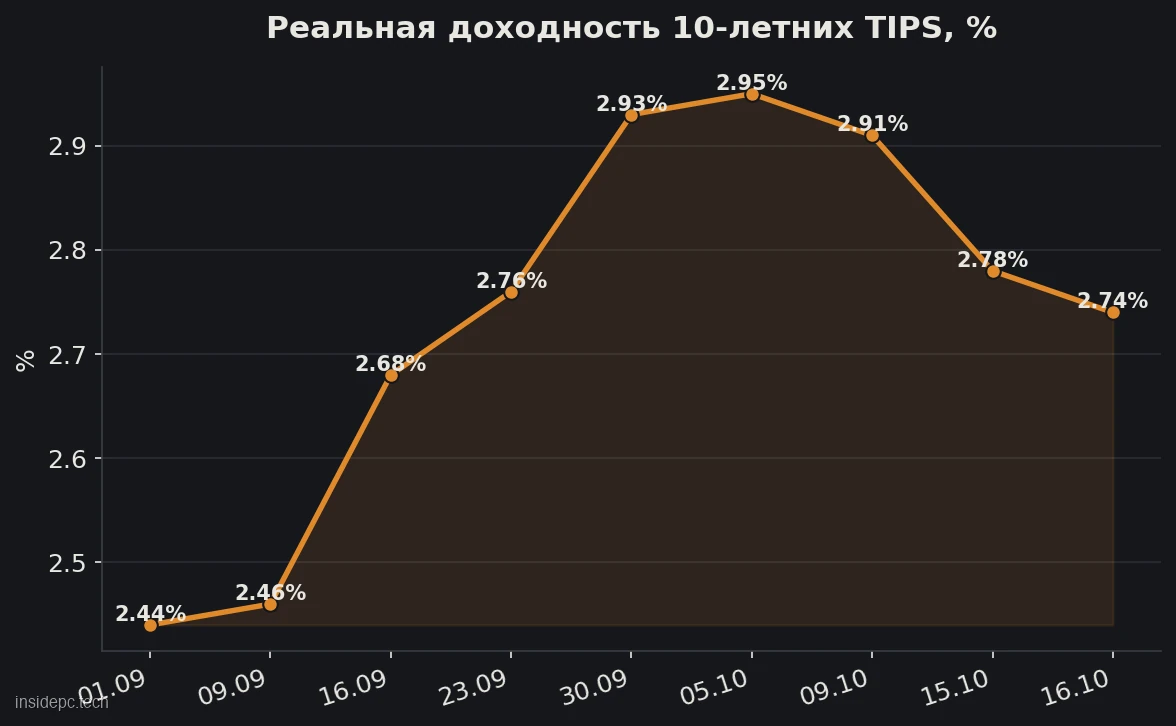
Доходность облигаций США 5,31%: закрытие против внутридневного пика
Номинальная доходность облигаций США 10 лет 5 октября закрылась на 5,31% — максимум по закрытию с 14 мая 2002 года (тогда было 5,32%). В СМИ мелькали 5,342% и 5,35% — это внутридневные значения 1 и 8 октября, а закрылись те дни на 5,24% и 5,22%. В конце сентября, при доходности около 5,1%, СМИ писали о максимуме с 2007 года — тогда это было верно. Закрытие на 5,31% 5 октября подняло планку уже до мая 2002-го. К 15 октября доходность опустилась до 5,10% (−18 б.п. за пять торговых дней), 16 октября — 5,09%.
Из чего вырос номинал: ожидания инфляции или реальная ставка
Номинальную доходность можно разложить на две части: реальная доходность плюс ожидаемая инфляция (breakeven — разница между обычными облигациями и TIPS). Ряд FRED T10YIE и считается как эта разница, поэтому на 16 октября сумма сходится по определению:
- 5,09% (номинал) = 2,74% (реальная часть) + 2,35% (ожидаемая инфляция на 10 лет).
- 1 сентября ожидаемая инфляция по ряду FRED T10YIE тоже была 2,35%, а реальная часть — 2,44%.
- Значит, почти весь осенний рост доходностей пришёлся на реальную часть. Рынок не ждёт более высокой инфляции на десятилетие вперёд — он требует большей премии за деньги.
Деталь важная. Если бы росла инфляционная часть, у биткоина был бы аргумент «защиты от инфляции». Рост реальной части — это чистое удорожание денег, при котором такого аргумента нет.
Сама инфляция при этом высокая, но перекошенная. По релизу BLS за сентябрь, опубликованному 14 октября, CPI вырос на 3,7% г/г и на 0,6% за месяц, базовая инфляция без еды и энергии — 2,6% г/г. Энергия подорожала на 20,4% за год, бензин — на 9,1% за один сентябрь, и рост бензина дал больше половины месячного роста цен. ФРС оказывается в неудобной точке: базовая инфляция умеренная, а заголовочную разгоняет нефть.
Широкий доллар ФРС за месяц +2,9%: свежий рывок, а не тренд
Широкий индекс доллара ФРС (DTWEXBGS) — это курс доллара к валютам основных торговых партнёров США, взвешенный по объёму торговли, включая развивающиеся рынки. DXY, который чаще цитируют, считается к корзине из шести валют развитых стран с преобладанием евро. Цифры по ним расходятся, и путать их нельзя: механика, по которой индекс доллара DXY двигает биткоин, одна, а «рекорды» у двух индексов разные.Широкий индекс ФРС DXY Корзина основные торговые партнёры США, взвешенные по торговле шесть валют развитых стран Значение 121,60 на 09.10.2026 около 102,56 на 12.10.2026 Что необычно скорость: +2,87% за 20 торговых дней, быстрее 99% сдвигов за 3 года уровень: максимум за 18 месяцев (по данным СМИ) Уровень в истории 80-й перцентиль за 10 лет — высоко, но не рекорд н/д Первоисточник ФРС, релиз H.10, ряд FRED ICE, в пересказе СМИ
Рывок свежий. В протоколе FOMC за 15–16 сентября, опубликованном 7 октября, ФРС отметила, что между июльским и сентябрьским заседаниями доллар к валютам крупных экономик ослабел, а номинальные доходности на отрезке 2–10 лет выросли примерно на 35 б.п. То есть весь подъём доллара — это вторая половина сентября и начало октября, уже после повышения ставки. По ряду FRED максимум года пришёлся на 1 октября — 121,79, а 14 сентября, накануне заседания FOMC, индекс стоял на 118,69.

Последний раз доллар разгонялся быстрее 12 ноября 2024 года: +3,09% за 20 торговых дней, после выборов в США. Сейчас похожая скорость, но без политического повода: рынок отыгрывает повышение ставки и рост реальных доходностей.
Наш расчёт: корреляция биткоина с реальной доходностью и долларом
Как считали: скользящая корреляция дневных изменений — лог-доходность биткоина по данным Coin Metrics против изменения реальной доходности TIPS (в б.п.) и лог-изменения широкого доллара ФРС — в окнах 60 и 90 торговых дней за три года, с 15.10.2023 по 15.10.2026, 750 окон. Корреляция меняется от −1 до +1: отрицательное значение значит, что в дни роста доходности или доллара биткоин чаще падал.Пара Окно Сейчас Дата Отрицательнее, чем в … окон за 3 года Минимум за 3 года BTC и реальная доходность TIPS 60 дней −0,24 15.10.2026 91% −0,40 (17.06.2026) BTC и реальная доходность TIPS 90 дней −0,20 15.10.2026 91% −0,31 (19.08.2026) BTC и широкий доллар ФРС 60 дней −0,33 09.10.2026 93% −0,47 (10.09.2026) BTC и широкий доллар ФРС 90 дней −0,38 09.10.2026 98,5% −0,40 (11.09.2026) Контроль: BTC и номинальная 10-летняя 60 дней −0,21 15.10.2026 93% −0,32 (17.06.2026)
Что из этого следует:
- Связь режимная, а не постоянная. За три года целиком корреляция биткоина с реальной доходностью почти нулевая: +0,003. С долларом — −0,09. Средняя ничего не говорит, важен текущий режим.
- Макро-фон в 2026 году усилился. Медиана 60-дневной корреляции с TIPS была +0,05 в 2024 и 2025 годах и стала −0,21 в 2026-м. Минимум −0,40 пришёлся на 17 июня, неделю июньского FOMC.
- Номинальная доходность даёт ту же картину (−0,21), значит, результат не артефакт ряда TIPS.
- Сила связи скромная. Квадрат корреляции показывает, какую долю дневных колебаний объясняет пара: 0,24² ≈ 6% для реальной доходности и 0,33² ≈ 11% для доллара в том же 60-дневном окне (в 90-дневном — 0,38² ≈ 14%). Остальные 86–94% движений биткоина — собственные факторы рынка: потоки ETF, плечо, ончейн-предложение.

Когда связь биткоина с доходностями ломалась: эпизоды 2023–2025
Корреляция не держится сама по себе: за три года 60-дневное окно BTC–TIPS было положительным примерно в половине случаев. Эпизоды, когда оно оставалось выше нуля дольше месяца:
- 15.11.2023 – 12.02.2024 — ожидание и запуск спот-ETF на биткоин в США. Собственный спрос крипты перебил макро.
- 19.03 – 02.05.2024 — короткий эпизод, корреляция до +0,11.
- 02.08 – 29.10.2024 — окно открылось обвалом начала августа 2024 года, когда доходности и биткоин падали вместе: со 2 по 5 августа TIPS −5 б.п., биткоин −11,6%. Корреляция доходила до +0,22.
- 12.11.2024 – 07.02.2025 — после выборов в США рынок жил политическим нарративом, корреляция до +0,26.
- 05.03 – 04.06.2025 — самый сильный эпизод, корреляция до +0,33 (31 марта 2025 года).
- 03.07 – 21.08.2025 — последний длинный разрыв, до +0,25.
С 30 апреля 2026 года не было ни одного положительного окна. Это самый длинный отрицательный отрезок за три года нашего ряда.
Единого правила у разрывов нет. В двух эпизодах у крипты появлялся собственный драйвер спроса — запуск ETF и выборы. В августе 2024 года рынок бежал от риска, и доходности падали вместе с биткоином. У остальных одного объяснения нет. Сейчас нет ни своего драйвера спроса, ни такого шока. Серия, когда в спот-ETF на биткоин за 17–25 сентября пришли около $2,98 млрд, не продолжилась: по SoSoValue с 7 по 16 октября фонды на биткоин потеряли $939 млн, на эфир — $609 млн. Пока потоки слабые, макро остаётся главным фоном.
Что было с биткоином после рывков доллара: 17 случаев с 2014 года
Вторая часть нашего измерения — исторический аналог. Условие: широкий доллар ФРС вырос на 2,5% и больше за 20 торговых дней. Берём первый день срабатывания, между случаями — пауза 30 торговых дней, доходность биткоина считаем через 30 и 90 календарных дней по Coin Metrics. Текущий случай сработал 1 октября 2026 года при цене $84 777, его окно ещё не закрыто.Выборка Случаев Выше через 30 дней Медиана 30 дней Выше через 90 дней Медиана 90 дней Худший … лучший через 90 дней Вся история с 2014 года 17 8 −0,3% 7 (41%) −7,2% −43,5% … +245,2% С 2020 года 7 3 −0,3% 3 −10,5% −43,5% … +99,4% После запуска спот-ETF 2 1 — 1 — −10,5% и +49,7%
Как это читать. Рывок доллара исторически чаще совпадал со слабостью биткоина в следующие три месяца: выше он оказывался в 41% случаев, медиана −7,2%. Но разброс огромный — от −43,5% до +245,2%, и такое правило никогда не было надёжным. После запуска спот-ETF случаев всего два, с противоположными исходами: выборка мала, вывода из неё нет.
Есть и второй фон — где сейчас сам биткоин. На 19 октября он на 35% ниже исторического максимума. По расчёту analog_stats на дневных данных Coin Metrics, из 22 случаев, когда цена уходила на 30% и больше ниже максимума (первый день условия, пауза 30 дней между случаями), через 90 дней биткоин был выше в 13 (59%), медиана +24,6%, разброс от −46,2% до +379,9% (10-й и 90-й перцентили). С 2020 года таких случаев 9, выше через 90 дней — в 4, медиана −10,2%. Три случая после запуска ETF (ноябрь 2025 — январь 2026) все закончились ниже, но для вывода этого мало.
Два аналога тянут в разные стороны на длинной истории и сходятся в минус на последних годах. Для нас это аргумент против уверенности в любую сторону, а не прогноз.
Заседание ФРС в октябре: что закладывает рынок и как менялись шансы
Рынок не уверен. Ставка ФРС сейчас 3,75–4,00%, и на заседании 27–28 октября решается, будет ли второе повышение подряд. По CME FedWatch на 14 октября шанс повышения до 4,00–4,25% оценивался в 51,5%, а предсказательные рынки Kalshi и Polymarket накануне давали 84% за паузу. Свежего среза вероятностей на 19 октября у нас нет — каждую цифру ниже читаем с датой замера.
Повышение 16 сентября на четверть пункта, до 3,75–4,00%, ФРС приняла единогласно, 12 голосами из 12, — так сказано в заявлении ФРС от 16 сентября. По истории решений это первое повышение с июля 2023 года (так же его датируют investingLive и Coin Metrics). Протокол того заседания добавил ястребиный штрих: повышение поддержали все участники, а несколько из них назвали ставку на момент заседания «не ограничительной или лишь слегка ограничительной». Это язык людей, которые не исключают следующего шага.Дата Что случилось Ожидания по октябрю Источник конец сентября после повышения 16.09 70–75% за ещё одно изменение ставки фьючерсы на ставку, по investingLive 02.10.2026 слабые данные по занятости за сентябрь около 20% за повышение фьючерсы на ставку, по investingLive 13.10.2026 накануне CPI 84% за паузу Kalshi и Polymarket, по Coin Metrics 14.10.2026 CPI 3,7%, базовая 2,6% 51,5% за повышение (днём ранее — 23,8%) CME FedWatch, по InvestmentNews
Шансы за три недели метались от 75% до 20% и обратно к 50%. Это главный признак режима: решение зависит от каждого релиза, а рынок переоценивает его за один день. Реакция на CPI 14 октября это показала — тогда же прошли крупные ликвидации после CPI, опустившие биткоин ниже $81 тыс.
Ещё два ориентира. Медиана прогноза ФРС (SEP) на конец 2026 года — 4,1% против 3,8% в июньском прогнозе, на конец 2027 года — тоже 4,1%. Наш пересчёт: 4,1% — это середина диапазона 4,00–4,25%, то есть сам комитет в сентябре закладывал ещё одно повышение на четверть пункта до конца года. Второй ориентир — рыночный прокси: 2-летние облигации на 15 октября доходят до 4,77% при эффективной ставке 3,88%. Разница 0,89 п.п. означает, что рынок ждёт ставку выше текущей на горизонте двух лет. Это прокси, а не вероятность FedWatch.
Почему биткоин не упал после сентябрьского повышения ставки ФРС
Для крипты ставка ФРС важна не сама по себе, а через реальную доходность и доллар — те две пары, что мы посчитали выше. Сентябрьский опыт показывает, что падения на самом решении может и не быть. По дневным ценам Coin Metrics, 16 сентября биткоин закрылся на $76,1 тыс., через три дня — на $81,3 тыс., а через неделю — на $84,4 тыс., на 11% выше. Рынок заранее заложил решение FOMC, а сразу после него в спот-ETF пошла серия притоков. Опасен не сам шаг, а сюрприз относительно ожиданий — поэтому при шансах около 50/50 любое решение 28 октября окажется сюрпризом для половины рынка.
Расхождение: дорогие деньги против растущей ликвидности ФРС
Углы, которые мы сводим, — макро, ончейн и потоки капитала — сейчас спорят друг с другом. Это самое ценное в картине, поэтому раскладываем по сторонам.Сигнал Угол Куда тянет Данные и дата Реальная доходность макро давит 2,74–2,78% (15–16.10), у максимума с 2008 года Широкий доллар макро давит +2,87% за 20 торговых дней к 09.10 Ставка ФРС макро давит шанс второго повышения 51,5% (FedWatch, 14.10) Спот-ETF на биткоин потоки давит −$939 млн с 7 по 16.10, −$534 млн с 25.09 по 16.10 (SoSoValue); Ecoinometrics (16.10) называет приток за ~3 недели «едва положительным» — по SoSoValue он уже отрицательный Стейблкоины на биржах потоки давит Coin Metrics (13.10): после повышения 16.09 $2,5 млрд в USDT и USDC ушли с бирж в сеть Ethereum — по оценке самих Coin Metrics, инвесторы не готовятся покупать перед решением ФРС Себестоимость покупателей 6–12 месяцев ончейн давит Glassnode (14.10): ~$88 тыс. — у этой отметки держатели могут выйти в безубыток; в январе она уже развернула цену вниз Нетто-ликвидность ФРС макро поддерживает $5,88 трлн за неделю к 16.10, +2,08% за ~4 недели — быстрее 87% сдвигов за 3 года Кредитный рынок макро поддерживает спред высокодоходных облигаций 3,23% на 15.10, за две недели −1 б.п. — бегства от риска нет Убыточные продажи долгосрочных держателей ончейн поддерживает Glassnode (14.10): упали примерно на 85% от пика 12 августа Realized Price — средняя цена покупки всех монет ончейн поддерживает Glassnode: этот медвежий рынок ни разу не закрылся ниже неё
Где углы сходятся. Краткосрочно макро и потоки говорят одно: дорогие деньги и уходящий спрос ETF не дают цене опоры сверху. Glassnode (14 октября) формулирует это как «зажат»: биткоин стоит между себестоимостью ETF около $81,5 тыс. снизу и себестоимостью покупателей 6–12 месяцев у $88 тыс. сверху.
Где расходятся. Ликвидность и ончейн-база против цены денег. Нетто-ликвидность — баланс ФРС минус счёт Минфина и обратное РЕПО — растёт, а долгосрочные держатели перестали продавать в убыток. Ключевое различие — скорость. Ставки и доходности действуют сразу, в тот же день. Ликвидность ФРС и M2 действуют на биткоин с лагом около 70 дней, и это режимный ориентир, а не таймер: связь рвалась, например, в 2023 году. Поэтому до конца октября дорогие деньги весомее, а ликвидность — аргумент на более длинный горизонт.
Что разрешит спор. Решение ФРС и пресс-конференция 28 октября, данные по PCE и ВВП 29 октября. Если ФРС сделает паузу и реальная доходность продолжит откат, перевес получат поддерживающие сигналы. Если повысит — давящие.
Сценарии для крипты до конца октября и уровни, которые их отменяют
Каждый сценарий ниже — это условие, подтверждающий уровень и уровень отмены. Уровни взяты из рядов FRED и ончейн-метрик Glassnode на 14 октября. Это ориентиры режима, а не цели цены и не торговые сигналы. Более широкий взгляд на год вперёд — в разборе трёх сценариев для биткоина после повышения ставки ФРС.Сценарий Условие Подтверждение Отмена Что меняет для крипты Ужесточение продолжается ФРС повышает ставку 28.10 до 4,00–4,25% или прямо обещает следующий шаг; горячий PCE 29.10 реальная доходность TIPS снова выше 2,95% (пик 05.10); широкий доллар выше 121,79 (максимум 2026 года, 01.10) TIPS ниже 2,60% и доллар ниже 118,69 (уровни 14.09, накануне FOMC) встречный ветер усиливается; ближайшая ончейн-опора — себестоимость ETF ~$81,5 тыс., ниже — True Market Mean ~$78 тыс. (Glassnode) Разрядка пауза 28.10 без сигнала нового повышения; спокойный PCE TIPS ниже 2,60%, доллар ниже 118,69 — уровни 14 сентября, накануне FOMC возврат TIPS выше 2,95% давление ставок слабеет; сверху — зона себестоимости покупателей 6–12 месяцев ~$88 тыс., где цена в 2026 году уже разворачивалась Пила без направления шансы так и остаются около 50/50, данные смешанные TIPS в коридоре 2,60–2,95%, доллар 118,69–121,79 выход за любую из границ коридора биткоин зажат между ~$81,5 тыс. и ~$88 тыс. (зона Glassnode), решающую роль играют потоки ETF
Почему именно эти уровни. 2,95% — пик реальной доходности 5 октября: его обновление означает, что откат был паузой, а не разворотом. 2,60% — значение 14 сентября, последнего торгового дня перед заседанием FOMC 15–16 сентября: возврат к нему значит, что рынок «отменил» осенний рывок. Для доллара 121,79 — максимум года, а 118,69 — уровень того же 14 сентября, до рывка. Ончейн-уровни Glassnode — средние цены покупки больших групп держателей: около них меняется поведение продавцов, поэтому они работают как ориентиры, а не как гарантированная поддержка.
Календарь макро-рисков: FOMC, PCE, ВВП и экспирация Deribit
Ближайшие три недели плотные: решение ФРС, инфляция для ФРС, экспирация и выборы идут подряд.Дата Событие Почему важно для режима 27–28.10.2026 заседание FOMC, решение 28 октября второе повышение или пауза; тон пресс-конференции важнее самого шага 29.10.2026, 8:30 ET ВВП США за III квартал (предварительная оценка) и PCE за сентябрь PCE — главный ориентир инфляции для ФРС, выходит на следующий день после решения 30.10.2026, 08:00 UTC месячная экспирация фьючерсов Deribit (последняя пятница месяца) накладывается на два макро-дня подряд 03.11.2026 промежуточные выборы в США Glassnode называет их следующим риском после FOMC 06.11.2026 данные по занятости (NFP) за октябрь слабые payrolls 2 октября уже обрушили шансы повышения до ~20% 10.11.2026 CPI за октябрь покажет, продолжает ли энергия разгонять инфляцию 8–9.12.2026 заседание FOMC с новыми прогнозами обновлённая медиана ставки на 2026–2027 годы
Что устареет первым: вероятности FedWatch и Polymarket меняются ежедневно, ряды доходностей — каждый торговый день, широкий доллар публикуется ФРС с лагом около недели. Свежие значения — в рядах FRED, ссылки на которые даны выше.
Границы макро-модели: что корреляция с доходностями не объясняет
Макро-модель полезна как фон, но у неё есть понятные слабые места. Где наш разбор может ошибаться:
- Связь слабая по силе. Даже сейчас доходности и доллар объясняют лишь малую долю дневных колебаний биткоина. Сильный поток в ETF или крупная ликвидация на деривативах перекрывают их за день.
- Связь нестабильна. За три года корреляция BTC–TIPS была положительной примерно в половине окон. Шесть разрывов дольше месяца с 2023 года показывают, что режим может смениться без предупреждения.
- Инфляция перекошена энергией. При энергии +20,4% г/г и базовой инфляции 2,6% ФРС может реагировать на нефть. Любой поворот нефтяных цен меняет расчёты быстрее, чем наши ряды.
- Аналоги после ETF почти пусты. Два случая рывка доллара и три случая глубокой просадки после января 2024 года — не статистика. Рынок со спот-ETF устроен иначе, и старые аналоги к нему переносятся с оговорками.
- Вероятности быстро стареют. Последний срез FedWatch у нас — 14 октября, до 28 октября шансы могут уйти далеко в любую сторону.
- Чужие трактовки — с конфликтом интересов. Glassnode и Coin Metrics продают данные и подписки, Ecoinometrics прячет выводы за платной подпиской. Мы берём их цифры, но выводы о режиме делаем по своим расчётам.
Как биткоин выглядит без макро-призмы — его устройство, предложение и долгосрочные риски — разобрано в обзоре Bitcoin. Макро-режим добавляет к этой картине только одно: насколько сильный ветер дует в ближайшие недели.
FAQ
Что будет с доходностью облигаций США после заседания ФРС 28 октября?
Заранее этого не знает никто, но понятно, какие уровни покажут направление. Если реальная доходность 10-летних TIPS снова поднимется выше 2,95% (пик 5 октября), ужесточение продолжается. Если опустится ниже 2,60% — уровня 14 сентября, накануне прошлого заседания, — рынок фактически отыграет осенний рывок назад. Между ними режим остаётся без направления, и решающими будут PCE 29 октября и данные ноября.
Чем широкий индекс доллара ФРС отличается от DXY?
Широкий индекс ФРС считает доллар к валютам основных торговых партнёров США с весами по объёму торговли, включая развивающиеся рынки. DXY — к шести валютам развитых стран с преобладанием евро. Поэтому их «рекорды» разные: у широкого индекса рекордна скорость роста (+2,87% за 20 торговых дней к 9 октября), а у DXY СМИ отмечали 18-месячный максимум уровня.
Повысит ли ФРС ставку 28 октября 2026 года?
Однозначного ответа рынок не даёт. По CME FedWatch на 14 октября, после горячего CPI, шанс повышения до 4,00–4,25% оценивался в 51,5%. Накануне предсказательные рынки Kalshi и Polymarket давали 84% за паузу. Шансы за три недели менялись от 75% до 20%, поэтому решающими станут свежие данные и сигналы ФРС до заседания.
Как падение реальной доходности может повлиять на крипту?
Падение реальной доходности ослабляет встречный ветер: держать актив без купона становится дешевле, а доллар обычно перестаёт расти. В наших сценариях ориентир разрядки — TIPS ниже 2,60%, уровень 14 сентября, накануне заседания с повышением ставки. Но связь объясняет лишь 6–14% дневных колебаний биткоина, поэтому без возврата спроса в ETF откат доходностей сам по себе не гарантирует роста.
Какая сейчас доходность облигаций США 10 лет?
На 16 октября 2026 года доходность 10-летних казначейских облигаций США — 5,09% по данным Минфина США, на 15 октября — 5,10%. Пик закрытия 5,31% пришёлся на 5 октября и стал максимумом с мая 2002 года. Реальная доходность тех же 10-летних TIPS на 16 октября — 2,74%, ожидаемая инфляция — 2,35%.