Коротко: що із законом про віртуальні активи в Україні зараз
Закон про віртуальні активи в Україні формально існує, але не працює. Закон № 2074-IX Рада ухвалила 17 лютого 2022 року, і станом на 5 листопада 2026 року він досі «не набрав чинності». Нову рамку ринку має задати законопроєкт № 10225-д: його ухвалили за основу 3 вересня 2025 року, а 4 листопада 2026 року профільний комітет Ради підтримав його до другого читання, 20 голосів «за». Того ж дня Нацбанк заявив, що не підтримує текст у цій редакції.
- Коротко: що із законом про віртуальні активи в Україні зараз
- Закон № 2074-IX: чому закон про віртуальні активи не набрав чинності
- Законопроєкт 10225-д: хронологія від першого читання до осені 2026
- Хто буде регулятором: Кабмін, НБУ чи НКЦПФР
- Реєстрація VASP за 10225-д: кому знадобиться авторизація
- Як пройде авторизація VASP: строки розгляду за статтею 67
- Капітал VASP: 2074-IX, 10225-д і MiCA в одній таблиці
- VASP і податкова за 10225-д: облік за 60 днів, звіт до 31 січня
- Штрафи для криптобізнесу за 10225-д і перехідні коефіцієнти
- Як працює криптобізнес в Україні до ухвалення закону
- Криптобізнес зараз і після закону: таблиця змін
- Ризики для криптобізнесу в Україні до і після закону
- Що робити криптобізнесу до другого читання: чек-лист
- Що в законопроєкті 10225-д ще може змінитися
- MiCA в ЄС: як сусідній ринок уже пройшов цей шлях
- Часті запитання
Розбираємо, що це означає для криптобізнесу: хто буде регулятором, як влаштують реєстрацію VASP, які обов’язки та штрафи записані в проєкт і що робити до його ухвалення.
- 2074-IX не діє. Набрання ним чинності прив’язане до змін у Податковому кодексі, а їх досі немає.
- 10225-д — ще не закон. Комітет рекомендував прийняти його у другому читанні та в цілому, але Рада поки не голосувала. Голова робочої групи Ярослав Железняк називає листопад 2026 року, точної дати немає. Попередні строки, березень і серпень 2026 року, зірвалися.
- Регулятора названо, але поки лише в проєкті. У редакції комітету це Національна комісія з цінних паперів та фондового ринку (НКЦПФР) і НБУ. У першому читанні регулятора обирав Кабмін.
- Новий строк старту — 1 липня 2027 року. Так Железняк описує редакцію комітету. Дати першого читання (набрання чинності з 1 січня 2026 року, облік VASP, які вже працюють, до 1 липня 2026 року) уже минули.
- НБУ проти поточної редакції. Банк просить депутатів доопрацювати текст: суперечка точиться навколо іноземних токенів і кількості операторів торговельних майданчиків.
- Текст другого читання не опублікований. Станом на 5 листопада 2026 року в картці Ради лежать лише документи першого читання. Тому номери статей і норми нижче взяті з тексту від 24 квітня 2025 року, у редакції комітету вони можуть відрізнятися.
- Авторизації VASP поки немає. Подати заявку на «ліцензію VASP» в Україні зараз нікуди. Обов’язкові лише вимоги фінмоніторингу.
| Що | Статус на 5 листопада 2026 року | Підстава |
|---|---|---|
| Закон № 2074-IX «Про віртуальні активи» | ухвалений 17.02.2022, чинності не набрав | zakon.rada.gov.ua |
| Законопроєкт № 10225-д | ухвалений за основу 03.09.2025 (246 голосів); 04.11.2026 комітет рекомендував прийняти у другому читанні та в цілому (20 голосів «за»); у другому читанні в залі не голосували | картка Ради, Гетманцев, Железняк, Forbes Ukraine |
| Регулятор ринку | у редакції комітету — НКЦПФР і НБУ (електронні гроші, валютний нагляд) | Железняк, Forbes Ukraine |
| Набрання чинності | 1 липня 2027 року, якщо Рада ухвалить закон | Железняк, Forbes Ukraine |
| Позиція НБУ | не підтримує поточну редакцію, просить доопрацювати | заява НБУ від 04.11.2026 |
| Авторизація VASP | процедури немає | закон не ухвалений |
| Що обов’язково вже зараз | фінмоніторинг: облік у Держфінмоніторингу, перевірка клієнтів | Закон № 361-IX |
Закон № 2074-IX: чому закон про віртуальні активи не набрав чинності
Закон № 2074-IX «Про віртуальні активи» Рада ухвалила 17 лютого 2022 року — за чотири дні до початку повномасштабного вторгнення. На сторінці закону на zakon.rada.gov.ua станом на 5 листопада 2026 року стоїть позначка «не набрав чинності». Чи набрав чинності закон про віртуальні активи? Ні, і причину записано в самому документі, у п. 1 розділу VI:
«Цей Закон набирає чинності з дня набрання чинності законом України про внесення змін до Податкового кодексу України щодо особливостей оподаткування операцій з віртуальними активами, але не раніше дня опублікування цього Закону».

Інакше кажучи, Закон про віртуальні активи № 2074-IX чекає окремого податкового закону, а його так і не ухвалили. Цю роль і має виконати новий законопроєкт. Тому на запитання «коли він запрацює» відповідь одна: не раніше, ніж Рада ухвалить податкові зміни в другому читанні та їх опублікують. За словами Железняка, у редакції комітету це 1 липня 2027 року.
Що передбачав цей закон — це корисно знати, бо конкуренти у видачі досі переказують його як чинні правила:
- Два регулятори (ст. 16): НКЦПФР — щодо всіх віртуальних активів, крім забезпечених валютними цінностями; щодо забезпечених — НБУ.
- Дозвіл на послуги (ст. 19): НКЦПФР ухвалює рішення про видачу або відмову протягом 30 днів з надходження заяви.
- Фіксований статутний капітал у неоподатковуваних мінімумах (ст. 10–13) — суми розібрані нижче, у таблиці капіталу.
- Санкції з відстрочкою: застосовуються до порушень, вчинених через три місяці після запуску держреєстру постачальників послуг.
Головне, що пропускають майже всі огляди: 2074-IX і 10225-д — не «старий і новий закон», а одна конструкція. Законопроєкт водночас змінює Податковий кодекс (це і є «запал» для 2074-IX) і викладає сам 2074-IX у новій редакції під назвою «Про ринки віртуальних активів». Якщо проєкт ухвалять, чинності набуде вже новий текст. У теперішньому вигляді 2074-IX, найімовірніше, не запрацює ніколи, а планувати бізнес за його дозволами за 30 днів і сумами капіталу — означає планувати за текстом, який замінять.
Законопроєкт 10225-д: хронологія від першого читання до осені 2026
Це доопрацьований комітетом текст, зареєстрований 24 квітня 2025 року. Головний комітет — з питань фінансів, податкової та митної політики, його очолює Данило Гетманцев. За пояснювальною запискою проєкт гармонізує українське законодавство з регламентом ЄС MiCA, а нова редакція закону складається з дев’яти розділів.Дата Що сталося Джерело 24.04.2025 зареєстровано доопрацьований комітетом проєкт картка Ради 19.08.2025 антикорупційний комітет: «в окремих положеннях не відповідає вимогам антикорупційного законодавства» картка Ради 03.09.2025 ухвалений за основу з доопрацюванням, 246 голосів «за» картка Ради, Укрінформ, Forbes 09.09.2025 НБУ вимагає розподілити повноваження регуляторів законом, а не делегувати Кабміну Finap 12.01.2026 Гетманцев: друге читання «за 1–1,5 місяця» Мінфін 23.02.2026 Гетманцев: винести на друге читання в березні Forbes весна 2026 Гетманцев: проєкт «дуже складний: понад 2500 правок» LIGA.net 18.07.2026 Гетманцев: ухвалити в серпні 2026 року Мінфін 31.07.2026 Ольга Василевська-Смаглюк: перенесення щонайменше на осінь, ухвалити можуть і не встигнути Мінфін 03.08.2026 НКЦПФР: текст до другого читання готовий приблизно на 90% bin.ua 17.08.2026 НКЦПФР пропонує робочу групу з ринком під підзаконні акти; Інтерфакс-Україна підтверджує перенесення другого читання на осінь Інтерфакс-Україна 01.09.2026 включений до порядку денного сесії (постанова № 4958-IX) картка Ради 03.11.2026 НБУ отримує фінальну редакцію пізно ввечері, напередодні засідання заява НБУ 04.11.2026 комітет рекомендує прийняти у другому читанні та в цілому, 20 голосів «за»; текст — 264 сторінки, порівняльна таблиця — 1301 сторінка Гетманцев, Железняк, Forbes Ukraine 04.11.2026 НБУ: проєкт у поточній редакції не підтримує, просить доопрацювати заява НБУ 05.11.2026 у картці досі «готується на друге читання», порівняльної таблиці до другого читання немає картка Ради
Такий вигляд картка мала 5 листопада 2026 року. Рамками позначено статус і єдину порівняльну таблицю, від 24 квітня 2025 року. Таблицю до другого читання варто шукати в цьому ж переліку документів.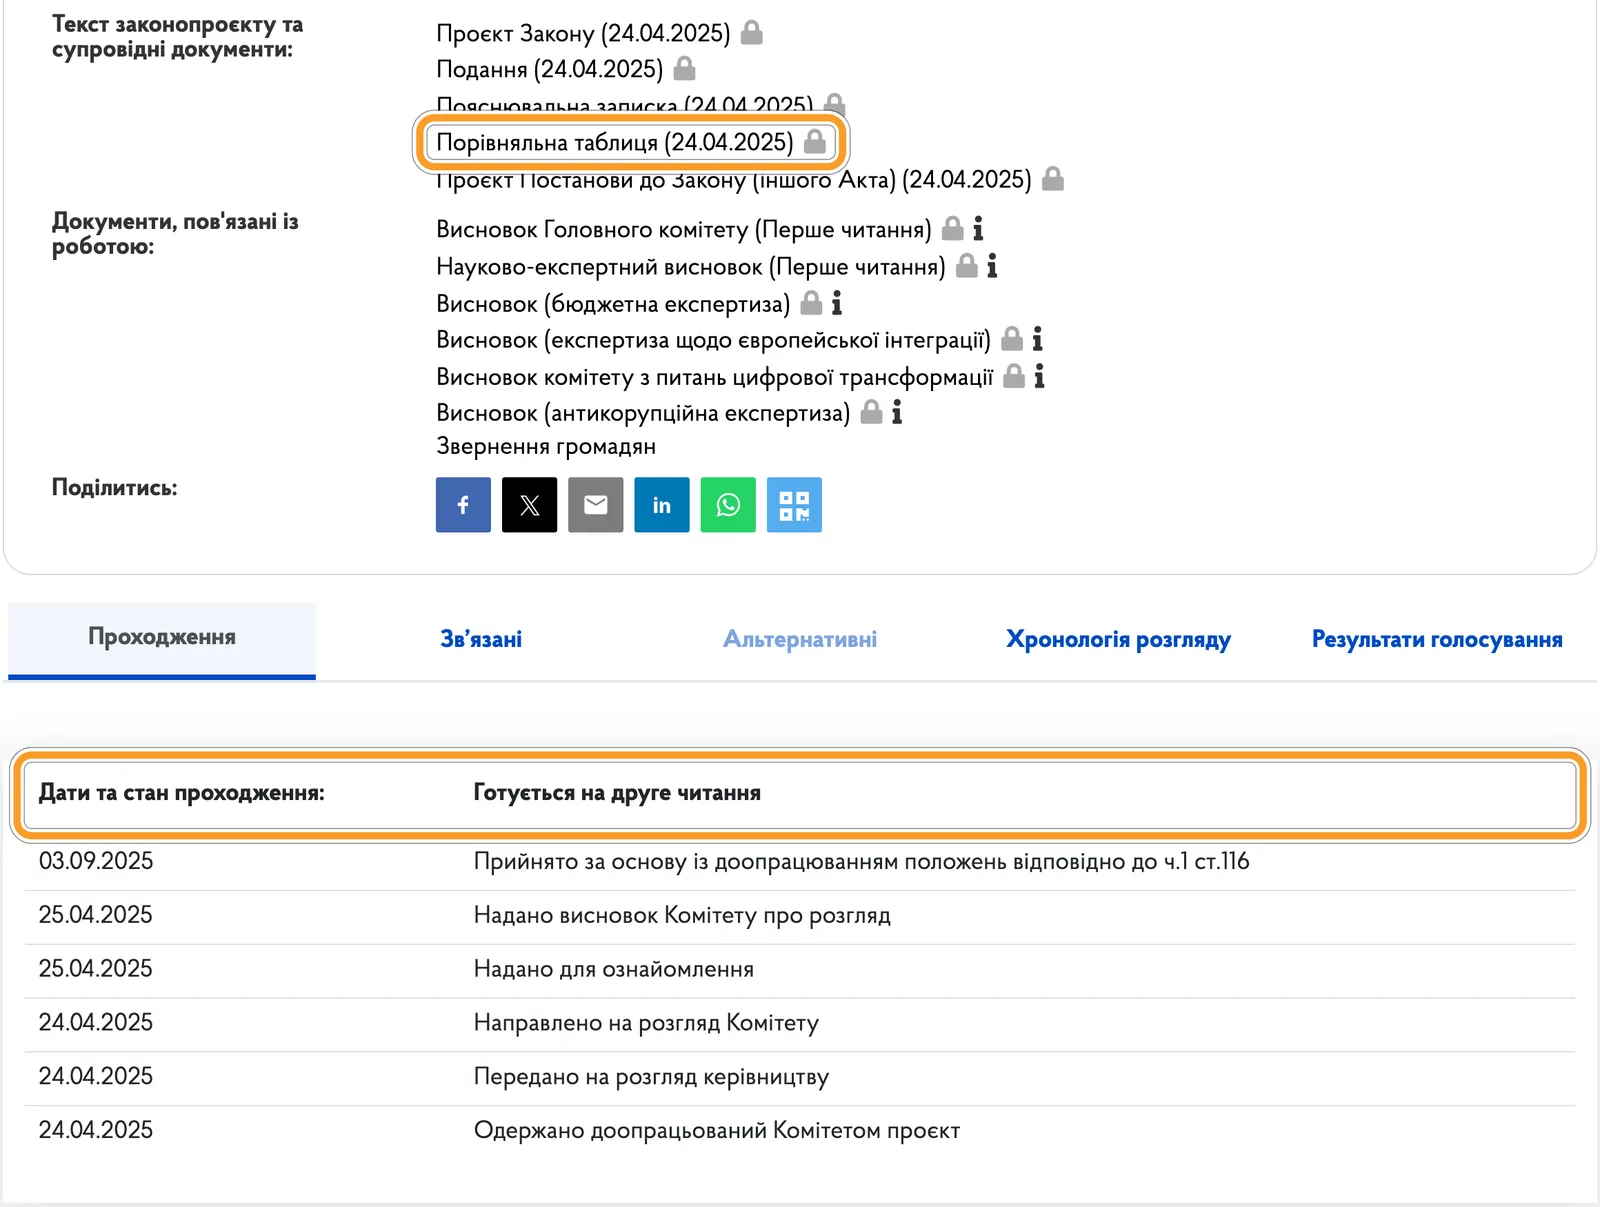
Коли набере чинності закон про віртуальні активи в новій редакції? За словами Железняка, 1 липня 2027 року, якщо Рада його ухвалить. Чому проєкт так довго не доходив до зали? За словами Ольги Василевської-Смаглюк (Мінфін, 31 липня 2026 року; її ж цитує Інтерфакс-Україна 17 серпня), головна розбіжність — розподіл функцій між НБУ та НКЦПФР, саме через неї зірвався серпень. Другий чинник — голоси: Василевська-Смаглюк говорила про високу «щільність власників криптоактивів» серед самих депутатів. Третій — обсяг доопрацювання: навесні 2026 року йшлося про понад 2500 правок, а підсумкова порівняльна таблиця зайняла 1301 сторінку. Заява НБУ від 4 листопада показує, що суперечку про повноваження не закрито.
Навіть після голосування ринок не відкриється того ж дня. НКЦПФР повідомила, що підзаконні акти почне готувати одразу після ухвалення закону. Отже, правила для заявників з’являться не відразу після голосування.
Хто буде регулятором: Кабмін, НБУ чи НКЦПФР
У редакції, яку комітет підтримав 4 листопада 2026 року, регуляторів два. Железняк описує це так: ринок регулюють Комісія з цінних паперів та НБУ в частині електронних грошей і валютного нагляду. Fintech Insider уточнює: НКЦПФР стане основним регулятором, а за НБУ залишаться токени електронних грошей (EMT). Законом це стане лише після голосування Ради.Шар Хто регулює Статус Закон № 2074-IX (2022) НКЦПФР — усі віртуальні активи, крім забезпечених; НБУ — забезпечені валютними цінностями чинності не набрав Проєкт 10225-д, ст. 4 (перше читання) НБУ плюс «Регулятор», якого визначає Кабмін за погодженням з НБУ; рішення — протягом місяця після опублікування закону текст 2025 року, у редакції комітету схема інша Редакція комітету (04.11.2026) НКЦПФР — основний регулятор, НБУ — токени електронних грошей (EMT) і валютний нагляд за словами Железняка і преси, текст не опублікований, Рада не голосувала
До цієї схеми йшли весь 2026 рік. 23 лютого 2026 року Гетманцев сказав Forbes Ukraine, що НКЦПФР стане основним регулятором. У червні 2026 року на Incrypted Conference це підтвердив голова комісії Олексій Семенюк: НБУ відповідає за токени електронних грошей, НКЦПФР — за всі інші віртуальні активи. В інтерв’ю LIGA.net наприкінці липня він додав, що комісія вже створила департамент віртуальних активів.
НБУ має свою позицію. 9 вересня 2025 року голова Нацбанку заявив, що регуляторів і їхні повноваження треба визначити на рівні закону, а не делегуванням Кабміну. Улітку 2026 року суперечка НБУ та НКЦПФР про розподіл функцій, за словами Василевської-Смаглюк, зірвала серпневий розгляд. 4 листопада 2026 року банк заявив, що підтримує регулювання ринку на основі MiCA, але не проєкт у поточній редакції: фінальний текст він отримав пізно ввечері напередодні, і в ньому не враховано низку домовленостей. Претензій три, докладніше — у нашій новині про позицію НБУ:
- Іноземні токени. На ринок можуть вийти токени, які фактично працюють як електронні гроші, але не підпадають під такий нагляд у країні випуску. НБУ просить надати йому право оцінювати їх і за потреби обмежувати.
- Нерівні вимоги. Спрощений допуск іноземних активів, вважає банк, не повинен дозволяти обходити правила для українських аналогів.
- Кількість операторів майданчиків. Спершу НБУ був проти кількісних обмежень, потім погодився на пропозицію НКЦПФР: три юрособи за конкурсом на першому етапі. У фінальній редакції чіткої кількості на перші п’ять років немає, вирішуватиме комісія. Банк бачить тут ризик монополізації та корупції.
Для бізнесу важлива ще одна деталь: порядок авторизації обміну віртуальних активів на валютні цінності, тобто криптофіатних операцій, за ст. 62 ч. 4 тексту першого читання встановлює НБУ. Це узгоджується з валютним наглядом банку в редакції комітету, але саму норму можна буде звірити лише після публікації тексту. У серпні 2026 року серед чотирьох ключових питань запуску ринку НКЦПФР назвала модель авторизації та ліцензування, розмежування EMT і токенів з прив’язкою до активів (ART), заходи валютного контролю проти виведення капіталу та механізм роботи міжнародних платформ в Україні.
Реєстрація VASP за 10225-д: кому знадобиться авторизація
Номери статей у цьому та наступних розділах — за текстом першого читання від 24 квітня 2025 року. Редакцію комітету станом на 5 листопада 2026 року не опубліковано, деталі в ній можуть відрізнятися. Загальну логіку Железняк підтверджує: авторизацію запроваджують для криптобірж, кастодіанів та інших учасників ринку.
VASP (virtual asset service provider) — постачальник послуг, пов’язаних з оборотом віртуальних активів. За ст. 62 проєкту надавати такі послуги без авторизації заборонено, крім випадків зі ст. 63. Саме тут майбутній закон про віртуальні активи найсильніше змінює правила: під авторизацію потрапляє майже будь-яка комерційна робота з чужими криптоактивами.
Які послуги вважаються послугами VASP (ст. 2 проєкту):
- зберігання та адміністрування віртуальних активів від імені клієнтів;
- робота оператора торговельного майданчика;
- обмін віртуальних активів на валютні цінності та на інші віртуальні активи;
- виконання замовлень та отримання й передача замовлень від імені клієнтів;
- розміщення віртуальних активів;
- перекази віртуальних активів від імені клієнтів;
- консультації щодо віртуальних активів та управління портфелем.
Вимоги до українського заявника за ст. 62:
- Форма — акціонерне товариство, ТОВ або товариство з додатковою відповідальністю, створене за законодавством України.
- Місцезнаходження в Україні, і принаймні частина послуг надається за цією адресою.
- Місце ефективного управління — в Україні, щонайменше один директор — резидент України.
- Організаційні, операційні та пруденційні вимоги, вимоги до органів управління встановлює Регулятор своїми актами.
- Відповідати вимогам треба весь строк роботи. Називати себе постачальником послуг і рекламуватися як VASP без авторизації не можна.
| Хто | Шлях допуску | Підстава |
|---|---|---|
| Українська компанія (АТ, ТОВ, ТДВ) | повна авторизація в Регулятора | ст. 62, 67 |
| Компанія з ЄС або країни зі списку Регулятора | спрощена авторизація, особливості визначає Регулятор | ст. 62 ч. 1 |
| Банк | повідомлення Регулятора щонайменше за 40 робочих днів; може надавати всі види послуг | ст. 63 |
| Небанківська фінустанова або оператор поштового зв’язку з валютною ліцензією НБУ | повідомлення щонайменше за 40 робочих днів; лише обмін ВА на валютні цінності | ст. 63 ч. 11 |
| Установа електронних грошей | повідомлення; лише зберігання та перекази власних токенів електронних грошей | ст. 63 ч. 9 |
| Депозитарна установа | повідомлення; лише зберігання та адміністрування | ст. 63 ч. 7 |
| Інвестфірма; оператор організованого ринку капіталу | повідомлення; інвестфірма — послуги-аналоги своєї ліцензії, оператор ринку — торговельний майданчик ВА | ст. 63 ч. 8, 10 |
| Іноземний VASP, авторизований у країні з переліку Регулятора | без авторизації за ст. 62, за порядком Регулятора | ст. 63 ч. 12 |
| Іноземна компанія не з ЄС і не зі списку | прямого шляху немає — лише українська юрособа і повна авторизація | ст. 62 |
Маршрут через повідомлення простіший, але це не формальність: після подання документів Регулятор підтверджує їх отримання за два робочі дні й потім 40 робочих днів може висунути обґрунтовані заперечення. Не заперечив — заявник має право починати.
Для операторів торговельних майданчиків з’явилося окреме питання: скільки їх буде. За заявою НБУ, у редакції комітету чіткої кількості на перші п’ять років немає, вирішує НКЦПФР. Якщо комісія запровадить ліміт, виконати вимоги буде недостатньо: місць може не вистачити всім заявникам.
Окрема норма стосується токенів. Три роки після набрання законом чинності токени, випущені в «довірених країнах», прирівнюються до випущених в Україні. До списку входять країни ЄС, Велика Британія, Норвегія, Швейцарія, Канада, США, Сінгапур, Республіка Корея, Австралія, Нова Зеландія та Японія. Судячи із заяви НБУ, спрощений допуск іноземних активів у редакції комітету є: банк вимагає, щоб він не дозволяв обходити правила для українських аналогів. Чи збереглися трирічний строк і цей перелік країн, стане зрозуміло після публікації тексту.
Як пройде авторизація VASP: строки розгляду за статтею 67
Ст. 67 тексту першого читання розписує розгляд заяви покроково. Орієнтир за сумою строків — близько 67 робочих днів, тобто понад три місяці, якщо регулятор не запросить додаткових даних.
- 2 робочі дні. Регулятор письмово підтверджує отримання заяви та повного комплекту документів або залишає її без розгляду з переліком того, чого бракує.
- 25 робочих днів. Перевірка повноти інформації. Якщо даних бракує, регулятор призначає строк для доповнення, а отримавши все, підтверджує це протягом п’яти робочих днів.
- 40 робочих днів. Оцінка відповідності вимогам і рішення про авторизацію або відмову. Ураховуються характер, масштаб і складність послуг.
- 5 робочих днів на повідомлення заявника про рішення.
Розрахунок: 2 + 25 + 40 = 67 робочих днів базового строку. Додайте 5 робочих днів на повідомлення і до 20 робочих днів паузи: додатковий запит можна надіслати не пізніше 20-го робочого дня з початку розгляду, і він зупиняє оцінку щонайбільше на 20 робочих днів. Виходить до 92 робочих днів — понад чотири місяці без урахування часу на підготовку документів.
Підстави для відмови теж конкретні. Регулятор відмовить, якщо члени органу управління або власники істотної участі не відповідають вимогам до ділової репутації. Відмова буде і тоді, коли «тісні зв’язки» заявника з особами з іншої юрисдикції заважають нагляду (ч. 6). Для структур з офшорними власниками це головний ризик.
Результат публічний. Авторизованих постачальників вносять до реєстру за ст. 106, а тих, хто працює з порушенням ст. 62 і 64, — до окремого реєстру порушників за ст. 108. Для клієнта це майбутній спосіб перевірити, чи легальний сервіс.
Капітал VASP: 2074-IX, 10225-д і MiCA в одній таблиці
Найпоширеніша помилка у видачі — суми капіталу з 2074-IX, подані як чинні вимоги. Це не так: закон не набрав чинності, а в тексті першого читання фіксованих сум немає взагалі. За ст. 72 VASP мають відповідати пруденційним нормативам, які встановлює Регулятор. Постачальники зі статусом фінустанови підпорядковуються нормативам Закону про фінансові послуги.
Для порівняння ми перерахували планки 2074-IX у гривні. Неоподатковуваний мінімум доходів громадян для таких розрахунків дорівнює 17 грн.Послуга 2074-IX, резидент 2074-IX, нерезидент 10225-д, перше читання MiCA (Annex IV) Обмін, перекази, посередницькі послуги 35 тис. НМДГ = 595 000 грн 175 тис. НМДГ = 2 975 000 грн норматив Регулятора €50 000 — перекази, виконання ордерів, поради; обмін — уже клас 2, €125 000 Зберігання та адміністрування 70 тис. НМДГ = 1 190 000 грн 350 тис. НМДГ = 5 950 000 грн норматив Регулятора €125 000 (клас 2: зберігання та обмін) Торговельний майданчик н/д н/д норматив Регулятора €150 000
Що з цього випливає. По-перше, суми 2074-IX — історія 2022 року, а не планка для бізнес-плану. По-друге, якщо норма ст. 72 збережеться, реальну цифру капіталу український ринок дізнається лише з акта Регулятора, який з’явиться після закону. По-третє, Мінцифри в пропозиціях до проєкту просило відкласти ст. 72 про пруденційні вимоги разом з низкою інших норм до 2032 року — як надмірну для молодого ринку. Орієнтиром поки слугує MiCA: український проєкт побудований на ній, і європейські класи капіталу — розумна оцінка порядку сум.
VASP і податкова за 10225-д: облік за 60 днів, звіт до 31 січня
Друга «реєстрація» VASP — не в регулятора ринку, а в податковій. Проєкт додає до Податкового кодексу ст. 39-4, і ці обов’язки стосуються всіх, хто обслуговує резидентів України, зокрема іноземних компаній. Сам податок фізосіб на криптодохід — окрема тема, ми розібрали її в статті про податки на криптовалюту для фізосіб.
Про редакцію комітету поки відомо те, що написав Железняк 4 листопада 2026 року. Операції з криптою не оподатковуються ПДВ. Податок обчислюють із різниці між купівлею та продажем, як у цінних паперів. Обмін одного віртуального активу на інший не оподатковується, прибуток до однієї мінімальної зарплати теж. Для вже наявних активів до кінця 2028 року діє знижений ПДФО 5%.
Таблиця нижче — норми першого читання для самих VASP. Підтвердження, що вони збереглися в редакції комітету, поки немає.Хто Обов’язок Строк Санкція за проєктом VASP, що обслуговує резидентів України заява про взяття на облік у контролюючому органі 60 календарних днів після початку послуг резидентам (ст. 39-4.1) 20 мінімальних зарплат за неподання (п. 117.6-1) VASP, що працював з резидентами до 31.12.2025 стати на облік до 1 липня 2026 року (п. 75 підрозд. 10 розд. XX ПКУ) — дата вже минула, і за старту закону 1 липня 2027 року її доведеться зсунути та сама Будь-який VASP з клієнтами-резидентами річний електронний звіт про операції резидентів за минулий рік щороку до 31 січня (ст. 39-4.2) 100 мінімальних зарплат за неподання (п. 120.8) Те саме своєчасне подання звіту до 31 січня 0,5 мінімальної зарплати за кожен день прострочення, але не більше 100 Те саме достовірність звіту — 0,5 мінімальної зарплати за кожну операцію з помилкою, підсумовується
Скільки це в грошах. Мінімальна зарплата з 1 січня 2026 року — 8 647 грн. Неподання звіту — 100 × 8 647 = 864 700 грн. Неподання заяви про облік — 20 × 8 647 = 172 940 грн. Прострочення — 4 323,50 грн на день: стелі 864 700 грн досягають на 200-й день. Помилки в 1 000 операцій — 1 000 × 4 323,50 = 4 323 500 грн, і тут стелі в нормі немає.
Перехідний період (п. 75 підрозділу 10 розділу XX ПКУ в редакції проєкту) пом’якшує лише штрафи за звіт за п. 120.8: за порушення 2026 року їх застосовують у розмірі 0,1, за 2027–2029 роки — 0,25. На штраф за неподання заяви про облік (п. 117.6-1) знижка не поширюється. За цією шкалою неподання звіту коштувало б 86 470 грн у 2026 році та 216 175 грн у цінах мінімальної зарплати 2026 року пізніше. Але шкалу прив’язано до старого строку запуску: за старту закону 1 липня 2027 року сходинку 2026 року немає до чого застосувати. Яку шкалу записали в редакції комітету, поки не видно.
Ще три податкові норми для бізнесу:
- Без спрощеної системи. За пояснювальною запискою VASP не має права працювати на єдиному податку — ФОП-модель для криптосервісу не підходить.
- Без ПДВ на послуги. За текстом першого читання послуги VASP не є об’єктом оподаткування ПДВ, крім консультаційних — їх оподатковують на загальних підставах. Чи зберігся цей виняток для консультацій, із повідомлень про редакцію комітету не видно.
- Довгий строк перевірки. Податкова може перевірити дотримання ст. 39-4 не пізніше 1825 дня після строку подання звіту, а якщо звіт не подано, строк давності не застосовується зовсім. Неподання звіту — підстава для позапланової перевірки.
Штрафи для криптобізнесу за 10225-д і перехідні коефіцієнти
Крім податкових штрафів, текст першого читання запроваджує санкції регулятора ринку (ст. 122). Для юрособи стеля за порушення п. 1–65 — більша з двох сум: 200 млн грн або відсоток річного обороту. Відсоток залежить від групи порушень. Якщо прибуток від порушення можна порахувати, регулятор має право натомість накласти штраф до подвійного його розміру, і тоді стелі не діють (п. 4 ч. 2 ст. 122). Робота без авторизації — п. 44 ч. 1 ст. 122, і для неї діє ставка до 5% обороту.Порушення за ч. 1 ст. 122 Стеля для юрособи Приклад п. 1–11 (публічна пропозиція, допуск до торгів і маркетинг звичайних віртуальних активів) до 200 млн грн або до 3% обороту — п. 12–43 (емітенти токенів з прив’язкою до активів і токенів електронних грошей) до 200 млн грн або до 12,5% обороту — п. 44–65 (авторизація та робота VASP, істотна участь) до 200 млн грн або до 5% обороту робота без авторизації фізособа, п. 1–65 до 28 млн грн — п. 66–70 (інсайд, маніпулювання), ч. 6 юрособа — до 600 млн грн або 15% обороту (п. 66 — до 10 млн грн або 2%); фізособа — до 40–200 млн грн —
На той самий перехідний період проєкт встановлює знижувальні коефіцієнти (п. 7 розділу IX): 0,1 у 2026 році, 0,2 у 2027-му, 0,4 у 2028-му, 0,6 у 2029-му та 0,8 у 2030-му. За старту закону 1 липня 2027 року ці роки доведеться зсунути.
Розрахунок на прикладі, за шкалою першого читання. Компанія з річним оборотом 10 млрд грн працює без авторизації. 5% обороту — 500 млн грн, це більше за 200 млн, отже стеля — 500 млн грн. З коефіцієнтом 2027 року 0,2 стеля становила б 100 млн грн, а у 2030 році — 400 млн грн. Для компанії з оборотом 1 млрд грн 5% — це 50 млн грн, менше за 200 млн, і стеля залишається 200 млн грн. З коефіцієнтом 0,2 це 40 млн грн. Усі суми — верхні межі, а не автоматичний штраф.
Крім грошей, за порушення п. 44–65 регулятор може тимчасово усунути члена органу управління від функцій і заборонити голосувати власнику істотної участі. Окремо — реклама: проєкт додає до Закону «Про рекламу» ст. 25-3, а до 31 грудня 2027 року штраф за невиконання рішення регулятора про заборону реклами становить від 300% до 600% вартості розміщеної реклами.
Мінцифри в пропозиціях до проєкту просило м’якше: шкалу від 0,05 у 2026 році до 0,7 у 2032-му. Яка шкала увійшла до редакції комітету, невідомо.
Як працює криптобізнес в Україні до ухвалення закону
Поки закон про віртуальні активи в Україні не працює, криптобізнес живе не у вакуумі, а в режимі фінмоніторингу. Дозволів не видає ніхто, але Закон № 361-IX про протидію відмиванню коштів у редакції від 26 червня 2026 року вже робить постачальника послуг з віртуальними активами суб’єктом первинного фінмоніторингу.
Що це означає на практиці:
- Хто вважається VASP (ст. 1 п. 51): будь-яка фізична або юридична особа, яка для інших здійснює обмін чи переказ віртуальних активів, зберігає їх або адмініструє, бере участь у випуску та продажу.
- Облік (ст. 8): стати на облік у Держфінмоніторингу як суб’єкт первинного фінмоніторингу.
- Нагляд (ст. 18): державний регулятор у сфері фінмоніторингу для VASP — Мінцифри.
- Перевірка клієнтів (ст. 11): належна перевірка обов’язкова в разі операції з віртуальними активами від 30 тис. грн.
- Порогові операції (ст. 20): від 400 тис. грн.
Тобто працювати «до закону» не означає працювати поза законом. Сіру роботу видно вже зараз: за даними «Економічної правди», за перше півріччя 2026 року податкова винесла 11 аналітичних висновків з ознаками відмивання коштів через віртуальні активи на загальну суму 9,3 млрд грн.
Окремий ризик — для резидентів Дія.City. За текстом проєкту (пп. 137.10.8 Податкового кодексу в редакції проєкту) резидент на податку на виведений капітал переходить на загальну систему з першого числа місяця після кварталу, у якому здійснив купівлю, продаж чи будь-яку іншу операцію з віртуальними активами. Старший юрист Juscutum Даниїл Волощук у колонці на Mind пише, що це підриває обіцяну стабільність режиму.
Фіатна інфраструктура звужується раніше, ніж з’являється закон. З 28 вересня 2026 року Binance припинила введення й виведення гривні через Fiat Trade UAH і зняла з торгів пару USDT/UAH, P2P у гривні залишився. Які шляхи вивести криптовалюту в гривню лишаються в користувачів, ми розібрали окремо. Для бізнесу це аргумент на користь легального локального контуру: банки та платіжні партнери працюватимуть з тими, хто пройшов фінмоніторинг і зможе пройти авторизацію.
Криптобізнес зараз і після закону: таблиця змін
Зведена таблиця — що змінюється для компанії, якщо законопроєкт ухвалять. Колонка «після» спирається на текст першого читання; рядки про регулятора, операторів і клієнтські активи — на опис редакції комітету.Що Зараз (листопад 2026) Після закону (за проєктом) Регулятор ринку немає; фінмоніторинг — Мінцифри НКЦПФР і НБУ (електронні гроші, валютний нагляд) Допуск на ринок дозволів немає авторизація, повідомлення для банків і фінустанов; кількість операторів майданчиків визначить НКЦПФР Активи клієнтів спеціальних правил немає зберігання окремо від активів компанії, порядок скарг Форма компанії будь-яка АТ, ТОВ або ТДВ, управління в Україні, директор-резидент Капітал вимог немає пруденційні нормативи Регулятора AML суб’єкт первинного фінмоніторингу, облік у Держфінмоніторингу те саме, нагляд переходить до Регулятора ринків Податковий облік немає заява протягом 60 календарних днів Звітність немає річний звіт про операції резидентів до 31 січня Реклама загальні правила ст. 25-3 Закону «Про рекламу», заборони подавати ВА як платіжний засіб Іноземні компанії працюють без українського допуску спрощена авторизація для ЄС і країн зі списку; VASP з країн переліку — за порядком Регулятора Санкції за законодавством про фінмоніторинг до 200 млн грн або 3–12,5% обороту (за інсайд і маніпулювання — до 600 млн грн або 15%), коефіцієнти на перехідний період
Ризики для криптобізнесу в Україні до і після закону
Невизначеність сама по собі — головний ризик: бізнес змушений будувати процеси під текст, якого може не бути в підсумковій редакції. Нижче — що конкретно може піти не так і кому український режим не підійде взагалі.
- Голосування в залі не гарантоване. Железняк називає листопад 2026 року, але НБУ проти поточної редакції, а 31 липня депутатка Василевська-Смаглюк сумнівалася, що голосів вистачить. Попередні строки вже зривалися, тому планувати запуск під конкретну дату не можна.
- Текст відрізняється від першого читання. Порівняльна таблиця зайняла 1301 сторінку, а опублікованої редакції немає. Витрати на структуру «під перше читання» може знадобитися повторити.
- Місць на ринку може бути мало. Якщо НКЦПФР обмежить кількість операторів майданчиків на перші п’ять років, допуск отримають не всі, хто виконає вимоги.
- Санкції після старту жорсткі. За текстом першого читання робота без авторизації — до 200 млн грн або до 5% обороту плюс внесення до публічного реєстру порушників. Перехідні коефіцієнти лише знижують стелю, але не скасовують її.
- Відмова в авторизації через власників. Офшорний ланцюжок сам по собі не заборонений. Але якщо право країни, де перебувають пов’язані особи, заважає нагляду (ч. 6 ст. 67), або власники істотної участі не відповідають вимогам до ділової репутації (ч. 8), це прямі підстави для відмови.
- Податковий хвіст довгий. Якщо звіт не подано, строк давності перевірки не застосовується, а помилки штрафують за кожну операцію.
- Сіру роботу видно вже зараз. Фінмоніторинг діє, податкова знаходить схеми відмивання, а банки та платіжні сервіси звужують фіатні канали.
Кому український режим, найімовірніше, не підійде: компаніям, які не готові тримати управління та директора-резидента в Україні або змінювати організаційно-правову форму. Для них реалістичний шлях — авторизація в ЄС і спрощена процедура після ухвалення закону, якщо ця норма збережеться.
Що робити криптобізнесу до другого читання: чек-лист
Кожен пункт нижче спирається на чинний закон або на текст проєкту, який ще може змінитися.
- Налаштуйте AML-контур під 361-IX. Облік у Держфінмоніторингу, процедури перевірки клієнтів від 30 тис. грн, фіксація порогових операцій від 400 тис. грн. Це обов’язково вже зараз і знадобиться під час авторизації.
- Перевірте структуру компанії. Якщо плануєте працювати в Україні, заздалегідь оцініть перехід на АТ, ТОВ або ТДВ з реальним управлінням в Україні та директором-резидентом. Офшорний ланцюжок володіння сам по собі не заборонений, але зв’язки з юрисдикцією, право якої заважає нагляду, — підстава для відмови за ч. 6 ст. 67.
- Ведіть облік операцій резидентів. Майбутній звіт до 31 січня потребуватиме даних за весь минулий рік, а помилки штрафують за кожну операцію. Облік з розбивкою за резидентами краще налаштувати до закону.
- Для роботи з ЄС — дивіться на CASP за MiCA. З 1 липня 2026 року без такої авторизації обслуговувати клієнтів у ЄС не можна. За текстом першого читання компанія з ЄС отримає в Україні спрощену авторизацію, але її деталі визначить Регулятор — автоматичного визнання там немає.
- Не беріть ФОП-модель для криптосервісу. За текстом першого читання VASP не може бути на спрощеній системі.
- Не платіть за «ліцензію VASP України». Лендинги, які пропонують отримати її покроково, описують процедуру, якої немає. Клієнтам така «ліцензія» нічого не гарантує — як перевірити справжню ліцензію та резерви біржі, ми розбирали окремо.
- Стежте за карткою законопроєкту. Сигнал до дії — порівняльна таблиця до другого читання в переліку документів і голосування в залі. Орієнтир щодо старту — 1 липня 2027 року, але до голосування це оцінка.
Що в законопроєкті 10225-д ще може змінитися
Рада ухвалила проєкт лише за основу, а редакцію комітету ще можуть доопрацювати: про це просить НБУ. Ось що залишається спірним або неясним станом на 5 листопада 2026 року.
- Повноваження НБУ. Схема «НКЦПФР плюс НБУ» в редакції комітету вже є, але банк вимагає права оцінювати й обмежувати іноземні токени.
- Кількість операторів майданчиків. Компроміс на три юрособи до фінального тексту не ввійшов, і НБУ просить чітких правил авторизації.
- Дати. У редакції комітету старт — 1 липня 2027 року. Чи зсунуто облік VASP, які вже працюють, податкову шкалу та коефіцієнти штрафів, прив’язані до 2026 року, стане зрозуміло після публікації тексту.
- Неузгодженість у коефіцієнтах. Пункт 7 розділу IX першого читання говорить про дію коефіцієнтів «з 1 січня 2026 року до 1 січня 2030 року», але в переліку є 0,8 «протягом 2030 року». Чи виправлено цю помилку, поки не видно.
- Відстрочки за пропозиціями Мінцифри. Міністерство просило відкласти частину норм, зокрема пруденційні вимоги, до 2032 року, а ст. 78, 95 і 96 — до 1 січня 2027 року.
- Дія.City. Автоматичний перехід резидентів на загальну систему після будь-якої операції з віртуальними активами критикують юристи, норму можуть пом’якшити.
- Антикорупційна експертиза. Висновок від 19 серпня 2025 року — «в окремих положеннях не відповідає вимогам антикорупційного законодавства».
Що в цій статті застаріє першим: статус законопроєкту, норми першого читання після публікації нової редакції та мінімальна зарплата, до якої прив’язані податкові штрафи. Свіжий статус завжди видно в картці законопроєкту на сайті Ради.
MiCA в ЄС: як сусідній ринок уже пройшов цей шлях
Європейський регламент MiCA — зразок, на якому побудований український проєкт, і приклад того, як регулювання виглядає після завершення перехідного періоду. За ст. 143(3) регламенту компанії, що працювали за національними правилами, могли продовжувати до 1 липня 2026 року або до рішення щодо їхньої авторизації. Французький регулятор AMF нагадував, що 1 липня 2026 року перехідний період завершився в усьому ЄС.Що MiCA (ЄС) 10225-д (Україна) Статус діє, перехідний період завершено 01.07.2026 перше читання 03.09.2025, комітет рекомендував прийняти у другому читанні 04.11.2026 Хто видає допуск національний регулятор країни ЄС редакція комітету: НКЦПФР; криптофіатний обмін за текстом першого читання — НБУ Капітал €50 000 / €125 000 / €150 000 за класами послуг перше читання: нормативи Регулятора, сум у законі немає Іноземні компанії потрібна авторизація CASP у ЄС перше читання: спрощена авторизація для компаній з ЄС Перехідні строки минули редакція комітету: старт 1 липня 2027 року, ставка 5% для наявних активів до кінця 2028 року
Як MiCA вже змінює ринок ЄС, ми розбирали в матеріалі про хвилю банкрутств криптобірж у ЄС. Сам регламент теж не застиг: про пропозиції ЄЦБ щодо правил для стейблкоїнів — у розборі перегляду регламенту MiCA.
Для української компанії висновок практичний. Європейська CASP-авторизація вже зараз відкриває ринок ЄС, а за текстом першого читання дасть право на спрощену процедуру в Україні. Власного режиму допуску Україна поки не має, і виграє той, хто будує процеси під європейський стандарт, на якому побудований український проєкт.
Часті запитання
Чи набрав чинності закон про віртуальні активи в Україні?
Ні. Закон № 2074-IX «Про віртуальні активи», ухвалений 17 лютого 2022 року, станом на 5 листопада 2026 року чинності не набрав. Він почне діяти лише разом зі змінами до Податкового кодексу щодо оподаткування операцій з віртуальними активами. Ці зміни містить законопроєкт № 10225-д: 4 листопада 2026 року комітет рекомендував прийняти його у другому читанні, але Рада ще не голосувала.
Коли ухвалять законопроєкт 10225-д у другому читанні?
Точної дати немає. Після рішення комітету 4 листопада 2026 року Железняк назвав листопад. Попередні строки, березень і серпень 2026 року, зірвалися, а НБУ просить доопрацювати текст. Станом на 5 листопада порівняльної таблиці до другого читання в картці Ради немає. За словами Железняка, набрати чинності закон має 1 липня 2027 року.
Чи потрібна зараз ліцензія для криптобіржі або обмінника в Україні?
Дозвільного режиму зараз немає: ліцензію VASP в Україні отримати ніде. Але обмінник чи біржа, що працюють з українськими клієнтами, уже є суб’єктами первинного фінмоніторингу за Законом № 361-IX. Вони зобов’язані стати на облік у Держфінмоніторингу, перевіряти клієнтів під час операцій від 30 тис. грн і звітувати про порогові операції.
Чи зможе іноземна біржа працювати в Україні після закону?
За текстом першого читання — так, якщо вона створена в країні ЄС або в державі зі списку, який затвердить Регулятор. Такі компанії проходять спрощену авторизацію, особливості якої визначить Регулятор. Є й другий шлях: майданчик, уже авторизований як VASP у країні з переліку Регулятора, може працювати без української авторизації за порядком, який той установить (ч. 12 ст. 63). Іншим іноземним майданчикам доведеться створювати українську юрособу у формі АТ, ТОВ або ТДВ і проходити повну авторизацію.
Чи можна вести криптобізнес як ФОП на єдиному податку?
За текстом першого читання — ні. Пояснювальна записка до законопроєкту прямо каже, що постачальники послуг, пов’язаних з оборотом віртуальних активів, не мають права перебувати на спрощеній системі оподаткування. Крім того, український заявник на авторизацію за ст. 62 має бути юрособою у формі АТ, ТОВ або ТДВ, тож ФОП не підходить ні за податками, ні за формою.
Хто буде регулятором ринку віртуальних активів в Україні?
У редакції, яку комітет підтримав 4 листопада 2026 року, за описом Железняка і преси — НКЦПФР і НБУ: комісія як основний регулятор, за банком токени електронних грошей і валютний нагляд. Нормою закону це стане лише після голосування Ради. У тексті першого читання схема була інша: регулятора призначав Кабмін за погодженням з НБУ.
Які податки передбачає законопроєкт 10225-д?
За повідомленням Ярослава Железняка про редакцію комітету: операції без ПДВ, податок із різниці між купівлею та продажем, обмін одного віртуального активу на інший не оподатковується, прибуток до однієї мінімальної зарплати теж. Для вже наявних активів до кінця 2028 року діє ПДФО 5%. Загальної ставки він не назвав. У першому читанні було 18% ПДФО і 5% військового збору.